Pentru creditele acordate anterior lunii mai 2019, de exemplu unul
Începând cu luna octombrie a anului 2026, costul financiar al unui împrumut în valoare de 300.000 de lei, structurată pe o perioadă de rambursare de 30 de ani, se stabilizează la o rată lunară orientativă de 2.112 lei. Această estimare se bazează pe aplicarea indicatorului IRCC de 5,57% la care se adaugă o marjă bancară de 2 puncte procentuale. Analiza comparativă a datelor relevă faptul că ratele calculate folosind indicii valabili la data de 22 octombrie 2026 sunt inferioare celor obținute prin utilizarea dobânzilor în vigoare cu un an în urmă, în toate cele patru scenarii de creditare examinate în detaliu. Este important de menționat că această comparație menține constantă marja bancară utilizată, iar sumele prezentate au caracter strict simulativ, neconstituind neapărat ratele efective plătite de fiecare debitor individual, care pot varia în funcție de condițiile specifice contractuale.
 ANAF verifică deconturile de TVA prin datele din RO e-Factura și casele de marcat
 BNR menține dobânda la 6,50% și așteaptă creșterea inflației până la finalul anului
 CEC Bank introduce reîncărcarea cartelelor și vouchere cadou în aplicație
 Alro Slatina trage un nou credit de 260 de milioane de dolari de la bănci
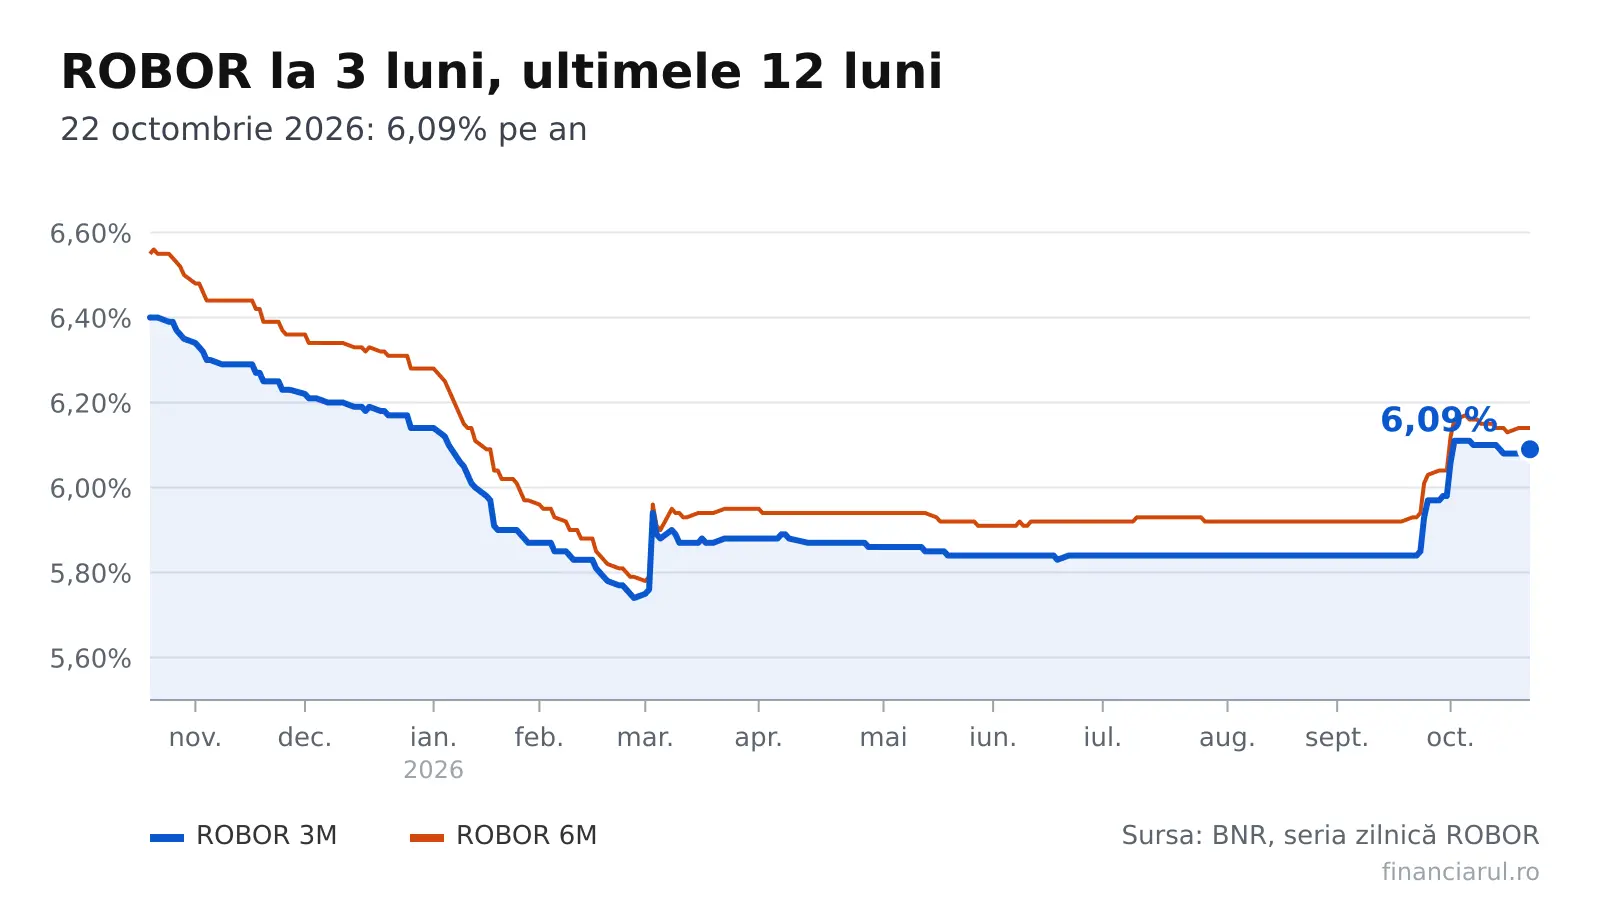
Situația actuală a dobânzii interbancare de referință în lei, cunoscută sub acronimul ROBOR, indică o stagnare a valorilor la toate cele patru scadențe monitorizate. Conform datelor publicate de Banca Națională a României (BNR) pentru ziua de 22 octombrie 2026, nu s-au înregistrat modificări față de ședința anterioară din 21 octombrie. Detalierile arată următoarele niveluri: pentru scadența de 3 luni, rata anuală este de 6,09%, cu o variație de 0,00 puncte procentuale; pentru scadența de 6 luni, valoarea este de 6,14%; pentru scadența de 12 luni, indicele se află la 6,20%; iar pentru scadența de o lună, rata este de 6,03% pe an, și aici variația este de 0,00 puncte procentuale.
Pe de altă parte, indicele de referință pentru creditele consumatorilor (IRCC), care este aplicabil în contractele încheiate între 1 octombrie și 31 decembrie 2026, s-a poziționat la 5,57% pe an. Valoarea acestui indicator nu derivă din ședința curentă, ci din analiza tranzacțiilor înregistrate în trimestrul al doilea din 2026. Dacă ne uităm la nivelul precedent, calculat pentru primul trimestru din 2026, acesta a fost de 5,56%, ceea ce înseamnă o ușoară creștere de 0,01 puncte procentuale pentru perioada actuală. Din perspectiva fluctuațiilor zilnice, cea mai recentă valoare publicată a fost cea din 21 octombrie 2026, de 5,75%, înregistrând o scădere de 0,01 puncte procentuale față de ziua de 20 octombrie. În cadrul seriei de date din ultimele zece ședințe, indicele zilnic a oscilat într-un interval cuprins între 5,71% și 5,79%. Totuși, pentru stabilirea ratelor din contractele existente, contează exclusiv valoarea medie trimestrială, nu cele zilnice.
Analiza impactului asupra ratelor lunare, realizată de publicația Financiarul, utilizează o ipoteză de lucru bazată pe o marjă bancară de 2 puncte procentuale. Trebuie subliniat că aceasta este doar o presupunere de calcul, deoarece marja efectivă este negociată și fixată prin contract, diferind semnificativ de la o instituție de creditare la alta. Pentru cele două categorii de credite noi, adunarea marjei la IRCC rezultă într-o dobândă anuală de 7,57%. În cazul împrumutului de 300.000 de lei pe 30 de ani, plata lunară calculată este de 2.112 lei, în contrast cu 2.214 lei obținute la indicele de acum un an. Această diferență se traduce într-o reducere de 102 lei lunar și de 1.222 lei pe parcursul unui an. Calculul total al dobânzii pentru întreaga durată a contractului indică o sumă de 460.335 lei, exclusiv din dobândă, fără a include comisioanele.
La un alt scenariu, pentru un împrumut nou de 150.000 de lei, rambursabil în 25 de ani, rata rezultată este de 1.115 lei. Dacă aplicam IRCC-ul aferent trimestrului al doilea din 2025, aceeași simulare ar fi indicat o rată de 1.164 lei. Diferențele publicate pentru acest caz sunt de 48 de lei lunar și 580 de lei anual, iar dobânda cumulată în calcul este de 184.598 lei, fără a lua în considerare comisioanele.
Pentru creditele acordate anterior lunii mai 2019, de exemplu unul de 200.000 de lei cu încă 20 de ani de rambursare rămase, formula utilizează ROBOR la 3 luni la care se adaugă marja. În acest context, dobânda rezultantă este de 8,09% pe an. Rata lunară este de 1.684 lei, față de 1.723 lei în anul anterior. Diferențele indicate sunt de 39 de lei lunar și 467 de lei anual. Dobânda cumulată în simulare este de 204.184 lei, fără comisioane.
Un alt exemplu vechi, pentru un credit de 100.000 de lei cu 15 ani rămași, utilizează dobânda bazată pe ROBOR la 6 luni plus marja, ajungând la 8,14% anual. Plata lunară este de 964 de lei, comparativ cu 988 de lei din comparația anului trecut. Diferențele indicate sunt de 24 de lei lunar și 287 de lei anual, iar dobânda cumulată în calcul este de 73.475 lei, fără comisioane.
Există unele nuanțe matematice de reținut. La exemplul de 150.000 de lei, cele două rate afișate nu corespund perfect reducerii lunare publicate de 48 de lei. De asemenea, nici diferențele anuale publicate nu coincid întotdeauna cu înmulțirea reducerilor lunare afișate cu 12. În practica reală, comisioanele, asigurările și celelalte costuri contractuale se adaugă la aceste sume. Prin urmare, simulările prezentate nu reprezintă întreaga sumă datorată lunar pentru orice contract cu aceeași valoare și durată, ci doar o estimare bazată pe dobândă.
Pentru termenul de 12 luni, indicele din 15 octombrie era de 6,19%, cu 0,01
Privind evoluția din ultimele 12 luni, pentru ROBOR la 3 luni, seria zilnică acoperă 251 de ședințe între 22 octombrie 2025 și 22 octombrie 2026. Față de nivelul de 6,08% din 15 octombrie 2026, creșterea este de 0,01 puncte procentuale. Atât la 22 septembrie, cât și la 24 iulie 2026, indicele era de 5,84%, astfel că avansul față de fiecare reper este de 0,25 puncte procentuale. Compararea anuală are un sens opus: la 22 octombrie 2025, nivelul era de 6,40%, cu 0,31 puncte procentuale peste cel actual. Acea valoare a fost și maximul intervalului de 12 luni; minimul, de 5,74%, a fost înregistrat la 27 februarie 2026.
La scadența de 6 luni, nivelul din 15 octombrie 2026 era identic cu cel actual. Referințele din 22 septembrie și 24 iulie erau ambele de 5,93%, diferența fiind de plus 0,21 puncte procentuale. Față de cele 6,55% din 22 octombrie 2025, scăderea este de 0,41 puncte procentuale. Minimul anual a fost de 5,78%, la 2 martie 2026, iar maximul de 6,56%, la 23 octombrie 2025.
Pentru termenul de 12 luni, indicele din 15 octombrie era de 6,19%, cu 0,01 puncte procentuale sub valoarea actuală. La reperele de 30 și 90 de zile avea 5,98%, ceea ce înseamnă un avans de 0,22 puncte procentuale. Nivelul de 6,77% din 22 octombrie 2025, totodată maximul anual, depășea valoarea actuală cu 0,57 puncte procentuale. Minimul a fost de 5,92%, la 2 martie 2026.
ROBOR la o lună era neschimbat față de 15 octombrie. Comparativ cu cele 5,74% consemnate la ambele repere de 30 și 90 de zile, creșterea este de 0,29 puncte procentuale. Spre deosebire de celelalte trei scadențe, acesta se află peste nivelul anual anterior: 5,95% la 22 octombrie 2025, diferență de plus 0,08 puncte procentuale. Extremele ultimelor 12 luni au fost 5,64%, la 2 martie 2026, și 6,08%, la 5 octombrie 2026.
Istoricul IRCC trimestrial, pentru aceste comparații, începe cu 5,66%, calculat pentru trimestrul al treilea din 2024 și aplicat între 1 ianuarie și 31 martie 2025. A urmat 5,55%, în scădere cu 0,11 puncte procentuale, calculat pentru ultimul trimestru din 2024 și utilizat între 1 aprilie și 30 iunie 2025. Pentru primul trimestru din 2025, valoarea a rămas la 5,55%, cu variație zero, fiind aplicată între 1 iulie și 30 septembrie 2025. Indicele trimestrului al doilea din 2025 a urcat cu 0,51 puncte procentuale, la 6,06%, și a intrat în contracte între 1 octombrie și 31 decembrie 2025. Valoarea aferentă trimestrului al treilea din 2025 a coborât cu 0,38 puncte procentuale, la 5,68%, pentru perioada 1 ianuarie – 31 martie 2026. Pentru trimestrul al patrulea din 2025, indicele a scăzut cu 0,10 puncte procentuale, la 5,58%, aplicabil între 1 aprilie și 30 iunie 2026.
Nivelul precedent celui actual a avut o reducere de 0,02 puncte procentuale și s-a aplicat între 1 iulie și 30 septembrie 2026.
Identificarea formulei corecte de calcul a dobânzii depinde de data acordării creditului și de referința înscrisă în contract. Împrumuturile în lei acordate înainte de mai 2019 folosesc, în general, ROBOR pentru 3 sau 6 luni, la care se adaugă marja contractuală. Pentru creditele noi în lei cu dobândă variabilă acordate consumatorilor începând din mai 2019, referința este IRCC. Acest indicator a fost introdus prin Ordonanța de urgență 19/2019. În ambele formule, indicele de referință și marja băncii sunt componente distincte ale dobânzii totale.
Metoda ROBOR măsoară media dobânzilor la care băncile românești se finanțează reciproc în lei. Agenția de presă Reuters îl calculează la ora 11 în zilele lucrătoare, folosind cotațiile băncilor participante. BNR publică valorile pentru termene cuprinse între o zi și 12 luni; fixingul este valoarea stabilită pentru ședința respectivă. Pentru IRCC zilnic sunt folosite dobânzile tranzacțiilor interbancare, ponderate cu volumele acestora. Valoarea trimestrială rezultă din media aritmetică a indicilor zilnici ai trimestrului de referință. Aplicarea începe în prima zi a celui de-al doilea trimestru care urmează perioadei de calcul, de unde decalajul dintre tranzacții și indicele din contract.
Simulările prezentate folosesc formula anuității, adică rambursarea în rate lunare egale. Comparațiile pentru creditele noi utilizează IRCC aferent trimestrului al doilea din 2025; cele pentru creditele vechi folosesc valorile ROBOR din 22 octombrie 2025. Marja rămâne aceeași în ambele variante ale fiecărui exemplu. Pentru date complete și actualizate, se poate consulta secțiunea dedicată dobânzilor de azi.