Ce valoare a atins indicele la 13 octombrie 2026?
Iată un credit de 300.000 de lei care se traduce într-o plată lunară de 2.112 lei, conform calculelor efectuate la 14 octombrie 2026. Acest scenariu arată cum se prezintă obligațiile financiare pentru un împrumut standard, folosind indicatorii de referință actuali.
 Dobânzile statului: o factură de 2,35 ori mai mare decât economiile la salarii
 expansiunea europeană depinde de o finanțare externă
 Meta dată la 25 de miliarde de dolari pentru scandalul Cambridge Analytica
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
Dacă comparăm situația cu cea de acum un an, observăm o scădere constantă a ratelor lunare în toate cele patru exemple de credite analizate.
Compararea a fost făcută păstrând o marjă bancară fixă de două puncte procentuale, ceea ce permite o delimitare clară între împrumuturile ancorate la ROBOR și cele care folosesc IRCC, specific contractelor noi.
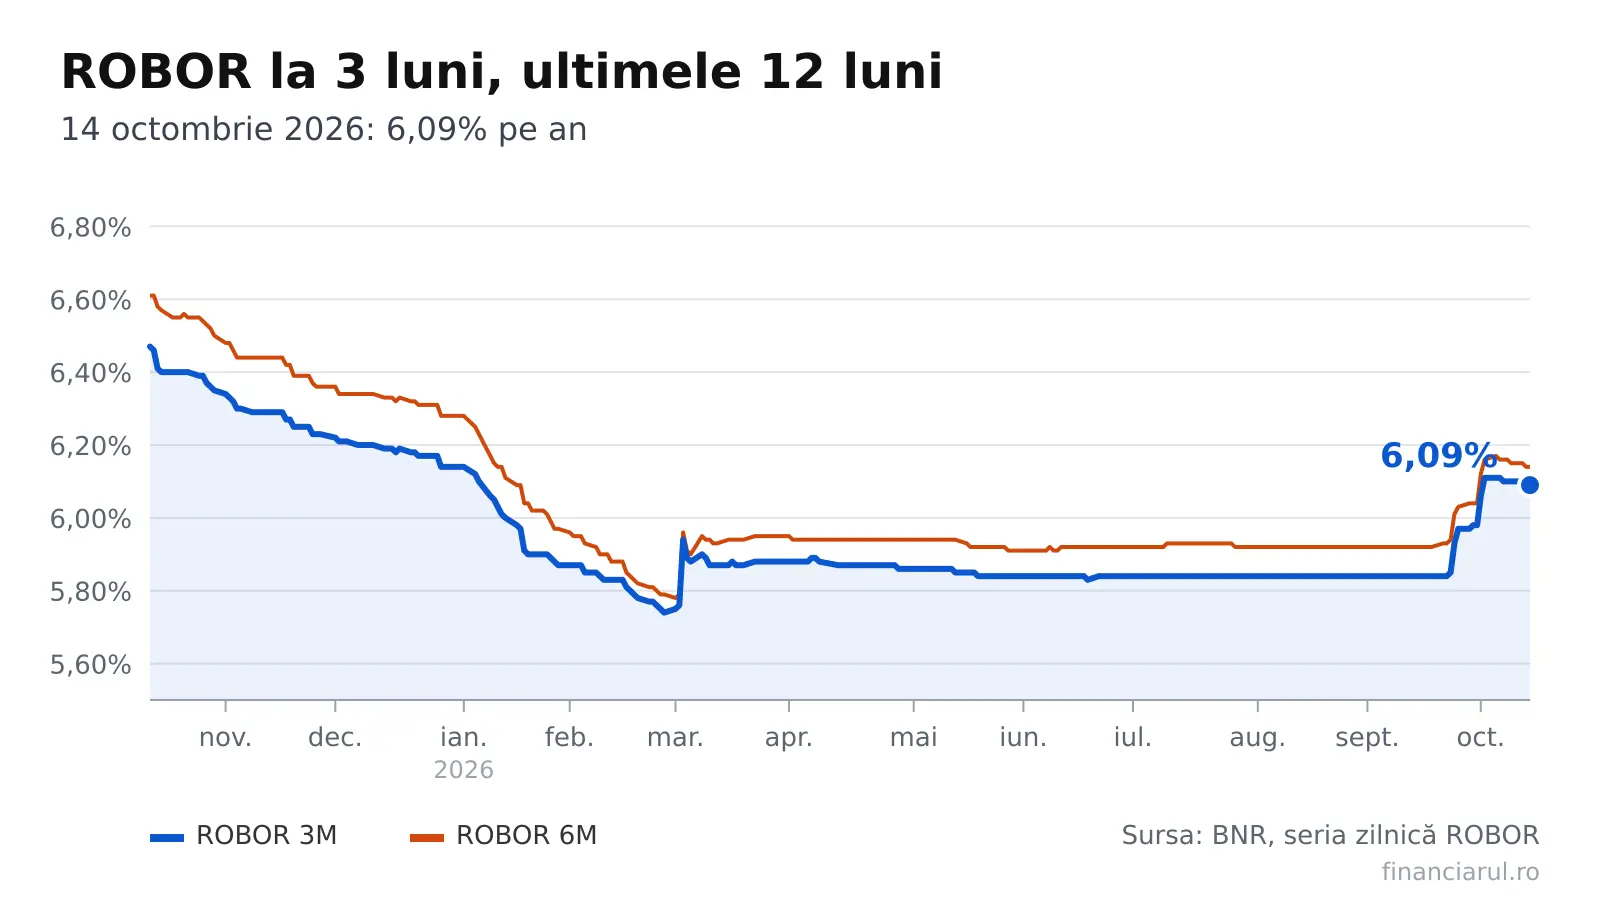
Valoarea indicatorului ROBOR, care reflectă costul intermediar al fondurilor între băncile din România, a înregistrat modificări ușoare la ședința din 14 octombrie 2026, conform datelor BNR. Pentru varianta cu scadență de trei luni, nivelul s-a situat la 6,09%, înregistrând o micșorare de 0,01 puncte procentuale față de ziua anterioară. Indicatorul pentru șase luni a rămas neschimbat la 6,14%, având o variație de zero puncte procentuale.
Rata pentru perioada de un an a scăzut cu 0,01 puncte procentuale, stabilindu-se la 6,20%, în timp ce varianta cu scadență de o lună a menținut valoarea de 6,03%, fără nicio schimbare față de 13 octombrie.
La creditorii cu credite vechi, legate de ROBOR, relevanța indicatorului depinde de termenul de rambursare stabilit în contract, fiind cele mai frecvente scadențele de trei și șase luni. Pentru contractele încheiate după introducerea noului sistem, se utilizează indicele IRCC. Valoarea trimestrială aplicabilă în intervalul 1 octombrie – 31 decembrie 2026 este de 5,57% pe an.
Această cifră, calculată pentru al doilea trimestru al lui 2026, este cu 0,01 puncte procentuale mai mare decât cea anterioară, de 5,56%, care a fost în vigoare în perioada 1 iulie – 30 septembrie 2026.
La nivel zilnic, ultimul indice publicat, corespunzător datei de 13 octombrie 2026, a atins 5,74%, înregistrând o scădere de 0,05 puncte procentuale față de cotația din 12 octombrie. În ultimele zece ședințe publicate, oscilațiile valorilor zilnice s-au încadrat între limitele de 5,74% și 6,18%. Este important de reținut că în contracte se integrează media trimestrială, derivată din valorile zilnice ale respectivului trimestru de referință.
Cum arată un credit vechi, acordat înainte de mai 2019?
Simulările și comparațiile prezentate mai jos sunt realizate de redacția Financiarul. ro, evidențiind faptul că marja de două puncte procentuale este doar un exemplu didactic, întrucât marja reală este fixă în contract și variază de la instituția bancară la instituția bancară. Calculele presupun rate egale, determinate prin formula anuității, exclusiv costul dobânzii, fără a include comisioane, asigurări sau alte cheltuieli contractuale care se adaugă în practica bancară.
Diferențele calculate sunt bazate pe ratele nerotunjite, înainte de afișarea lor în lei întregi, motiv pentru care ele nu coincid mereu cu diferența dintre sumele afișate sau cu înmulțirea simplă cu 12.
Un credit nou de 300.000 de lei, acordat pe o perioadă de 30 de ani, cu IRCC plus o marjă de două puncte procentuale, rezultă într-o dobândă anuală de 7,57%. Plata lunară calculată vine la 2.112 lei, în contrast cu 2.214 lei, valoarea corespunzătoare indicelui de acum un an.
Costul total al dobânzii pentru întreaga durată a acestui împrumut este estimat la 460.335 lei, în timp ce o altă variantă de simulare indică o dobândă totală de 184.598 lei.
Pentru un credit vechi, acordat înainte de luna mai 2019, cu o valoare inițială de 200.000 de lei și cu încă 20 de ani de plată rămași, utilizarea ROBOR la trei luni plus o marjă de două puncte duce dobânda anuală la 8,09%. Rata lunară rezultată este de 1.684 lei, față de 1.732 lei în scenariul anterior. Dobânda totală pentru această simulare este de 204.184 lei.
În cazul unui credit vechi de 100.000 de lei, cu 15 ani rămași până la finalizare, combinarea ROBOR la șase luni cu o marjă de două puncte rezultă într-o dobândă anuală de 8,14%. Plata lunară calculată este de 964 de lei, în comparație cu 991 de lei în varianta anterioară, iar dobânda totală din simulare este de 73.475 lei.
Analizând evoluția din ultimele 12 luni, pentru ROBOR la trei luni, seria cuprinsă între 14 octombrie 2025 și 14 octombrie 2026 include 251 de ședințe de publicare. Nivelul curent este cu 0,01 puncte procentuale sub valoarea de 6,10% înregistrată pe 7 octombrie 2026, dar este cu 0,25 puncte peste cotele de 5,84% notate atât la 14 septembrie, cât și la 16 iulie 2026.
Comparativ cu nivelul de 6,47% din 14 octombrie 2025, scăderea a fost de 0,38 puncte procentuale. Această ultimă valoare constituie maximul din ultimele 12 luni, în timp ce minimul a fost atins pe 27 februarie 2026, la 5,74%.
Pentru indicatorul ROBOR la șase luni, diferența față de valoarea de 6,16% din 7 octombrie este de minus 0,02 puncte procentuale.