Ce rol joacă IRCC pentru contractele noi?
Impactul fluctuațiilor dobânzilor asupra ratelor creditului ipotecar: analiza comparativă pentru 2026
 Dobânzile statului: o factură de 2,35 ori mai mare decât economiile la salarii
 expansiunea europeană depinde de o finanțare externă
 Meta dată la 25 de miliarde de dolari pentru scandalul Cambridge Analytica
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
Analiza detaliată a costurilor financiare aferente împrumuturilor imobiliare relevă o tendință generalizată de scădere a obligațiilor lunare pentru creditul de 300.000 de lei contractat pe o perioadă de 30 de ani, dacă ne raportăm la datele din 13 octombrie 2026. În toate cele patru scenarii simulate, valorile actuale ale ratelor sunt inferioare celor calculate cu un an în urmă, menținând constante suma initială, durata contractului și marja de profit a instituției bancare.
Astfel, diferențele exprimate în lei subliniază exclusiv efectul modificării indicelui de referință aplicabil.
În ceea ce privește indicatorii macroeconomici care ghidează ajustarea dobânzilor, situația este complexă.
Media dobânzii interbancare oferite pentru împrumuturile denominate în moneda națională (ROBOR) prezintă, la data de 13 octombrie 2026, conform datelor publicate de Banca Națională a României, următoarele niveluri, cu variații exprimate în puncte procentuale față de ședința anterioară din 12 octombrie 2026:
- La scadența de 3 luni: 6,10% pe an, valoare stabilită, cu o modificare de 0,00 puncte procentuale. - La scadența de 6 luni: 6,14% pe an, înregistrând o retragere de 0,01 puncte procentuale. - La scadența de 12 luni: 6,21%. - La scadența de 1 lună: 6,03% pe an, cu o reducere de 0,03 puncte procentuale.
De partea cealaltă, indicele de referință pentru creditele consumatorilor (IRCC), util pentru contractele noi, este fixat la 5,57% pe an pentru perioada cuprinsă între 1 octombrie și 31 decembrie 2026. Această cifră, determinată pentru al doilea trimestru din 2026, depășește cu 0,01 puncte procentuale nivelul anterior.
Cel mai recent indicator zilnic, difuzat pe 12 octombrie 2026, s-a situat la 5,79%, înregistrând o creștere de 0,02 puncte procentuale față de cotația din 9 octombrie.
În cadrul ultimelor zece ședințe de publicare, oscilația indicelui zilnic a avut loc în intervalul 5,77% – 6,18%.
Cronologia recentă arată că seria a pornit de la 5,87% pe 29 septembrie, a urcat la 5,93% pe 30 septembrie și la 5,99% pe 1 octombrie, fiecare pas fiind susținut de un avans de 0,06 puncte procentuale.
Vârful a fost atins pe 2 octombrie, când valoarea a atins 6,18%, după o majorare de 0,19 puncte procentuale.
Următoarele zile au fost marcate de corecții: 6,11% pe 5 octombrie (scădere de 0,07 p. p.), 5,94% pe 6 octombrie (scădere de 0,17 p. p.) și 5,83% pe 7 octombrie (scădere de 0,11 p. p.). Pe 8 octombrie, nivelul a coborât la 5,77% (retragere de 0,06 p. p.), rămânând constant și pe 9 octombrie.
Calculul concret al impactului asupra bugetului familial se bazează pe o premisă de marjă bancară de 2 puncte procentuale, adăugată la indicele de bază. Deși această marjă servește ca model orientativ și nu este universală, ea permite o comparabilitate strictă.
Pentru contrastul anual, s-au utilizat valorile IRCC din al doilea trimestru al anului 2025 și cotațiile ROBOR din 13 octombrie 2025.
Primul scenariu vizează un împrumut nou de 300.000 de lei, finanțat pe 30 de ani.
Ce guvernează dinamica creditelor vechi?
Dobânda rezultantă (IRCC + marjă) este de 7,57% anual. Rata lunară calculată este de 2.112 de lei, semnificativ mai mică decât 2.214 de lei înregistrate la indicele de acum un an. Economisirea lunară este de 102 de lei, iar pe o scală anuală, avantajul se ridică la 1.222 de lei.
Totalitatea dobânzilor generate pe durata întregului contract este estimată la 460.335 de lei.
Al doilea caz privește un credit nou de 150.000 de lei, cu maturitate de 25 de ani. Cu aceeași rată de 7,57% pe an, plata lunară scade la 1.115 de lei, față de 1.164 de lei în varianta anterioară.
Totuși, aceste valori sunt rotunjite la unitatea monetară cea mai mică; diferențele brute, calculate înainte de rotunjire, indică o reducere de 48 de lei lunar și 580 de lei anual.
Costul total al dobânzilor în acest model atinge 184.598 de lei.
Pentru creditele vechi, încheiate înainte de luna mai 2019, dinamica este guvernată de ROBOR.
Un împrumut de 200.000 de lei, cu 20 de ani de plată rămase, are o dobândă compusă din ROBOR la 3 luni și marjă, situându-se la 8,10% anual.
Rata corespunzătoare este de 1.685 de lei, în contrast cu 1.733 de lei din simularea de acum un an. Diferența favorabilă este de 48 de lei lunar, echivalentul a 573 de lei anual. Pe parcursul celor 204.484 de lei reprezintă totalul dobânzilor pentru perioada rămasă.
Ultimul exemplu analizează un credit vechi de 100.000 de lei, cu 15 ani de rambursare rămasi. Aici, indicele de referință este ROBOR la 6 luni, generând o dobândă de 8,14% anual. Plata lunară este de 964 de lei, comparativ cu 992 de lei la nivelul anterior. Reducerea este de 28 de lei pe lună, respectiv 336 de lei pe an. Simularea indică o sumă totală a dobânzilor de 73.475 de lei.
Toate aceste cifre se referă la calcule bazate pe rate lunare constante.
Cheltuielile suplimentare, cum ar fi comisioanele sau polițele de asigurare, sunt excluse din aceste estimări și se adaugă separat în funcție de clauzele specifice fiecărui contract.
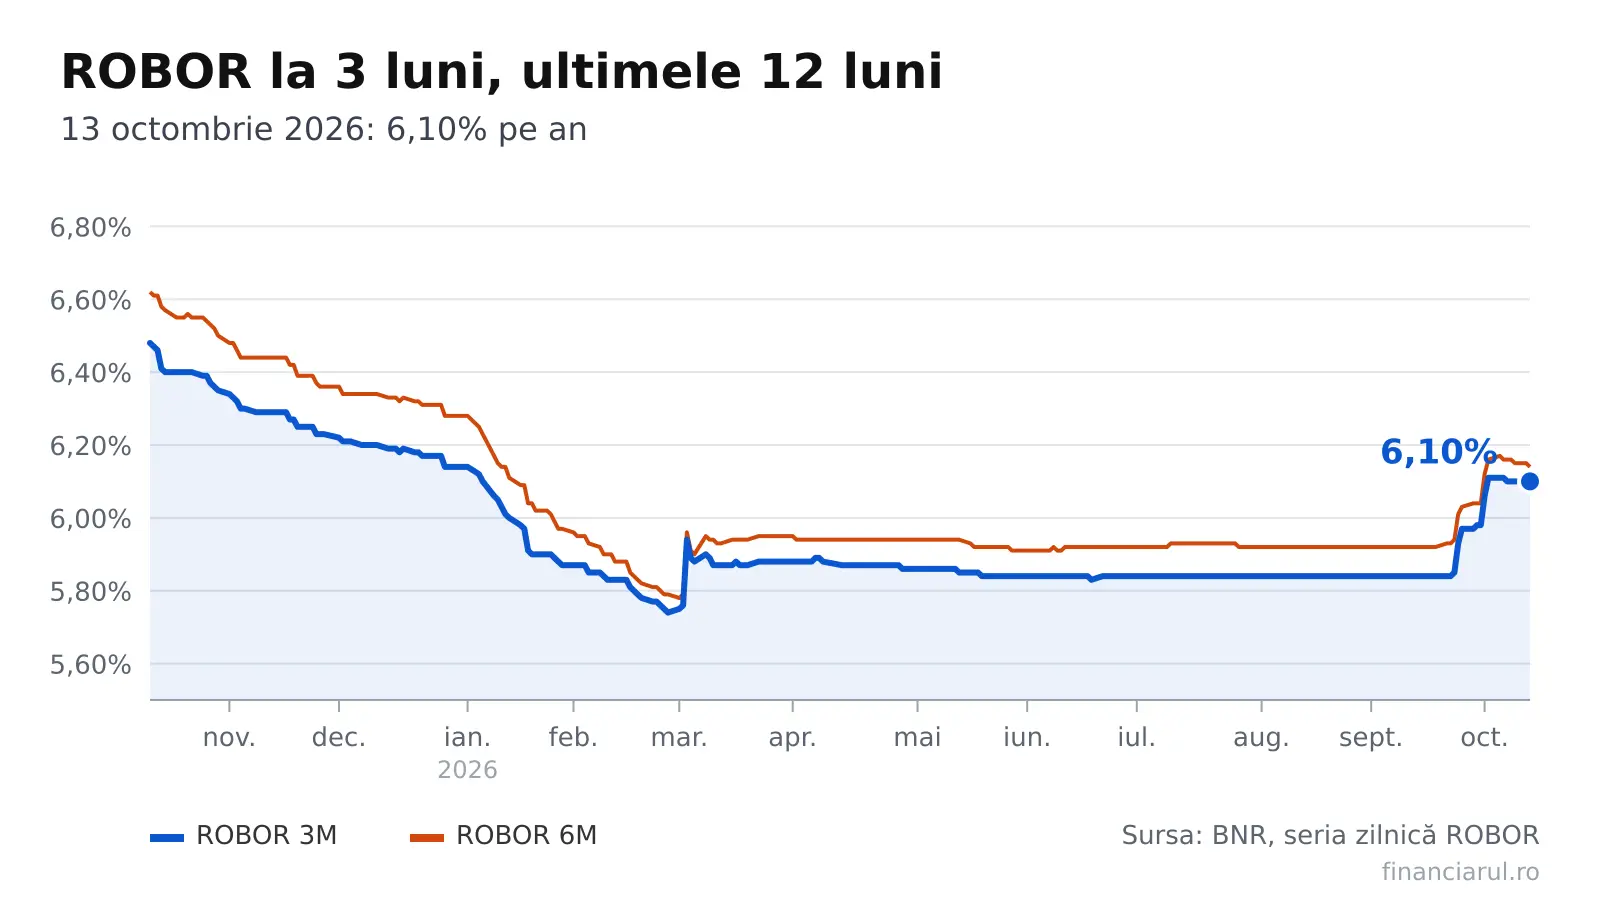
Privind evoluția istorică din ultimul an, seria zilnică a ROBOR la 3 luni acoperă 251 de ședințe, între 13 octombrie 2025 și 13 octombrie 2026. Punctul maxim al intervalului a fost de 6,48%, înregistrat chiar la începutul perioadei, în timp ce minimul absolut a fost de 5,74%, atins pe 27 februarie 2026.
Față de cotația de acum un an, nivelul prezent este inferior cu 0,38 puncte procentuale. Referindu-ne la punctele de reper intermediare: la 15 iulie 2026, indicele pentru comparația la circa 90 de zile era de 5,84%. La 11 septembrie 2026, reperul pentru comparația la circa 30 de zile era tot 5,84%.
Nivelul curent depășește ambele valori cu 0,26 puncte procentuale. Comparativ cu 6 octombrie 2026, când cotația era de 6,11%, se constată o retragere de 0,01 puncte procentuale. În cazul ROBOR la 6 luni, cotația din 13 octombrie 2025 a fost de 6,62%, reprezentând maximul ultimelor 12 luni.
Minimul absolut al acestui indicator a fost de 5,78%, înregistrat pe 2 martie 2026.