Ce se întâmplă cu creditele vechi acum?
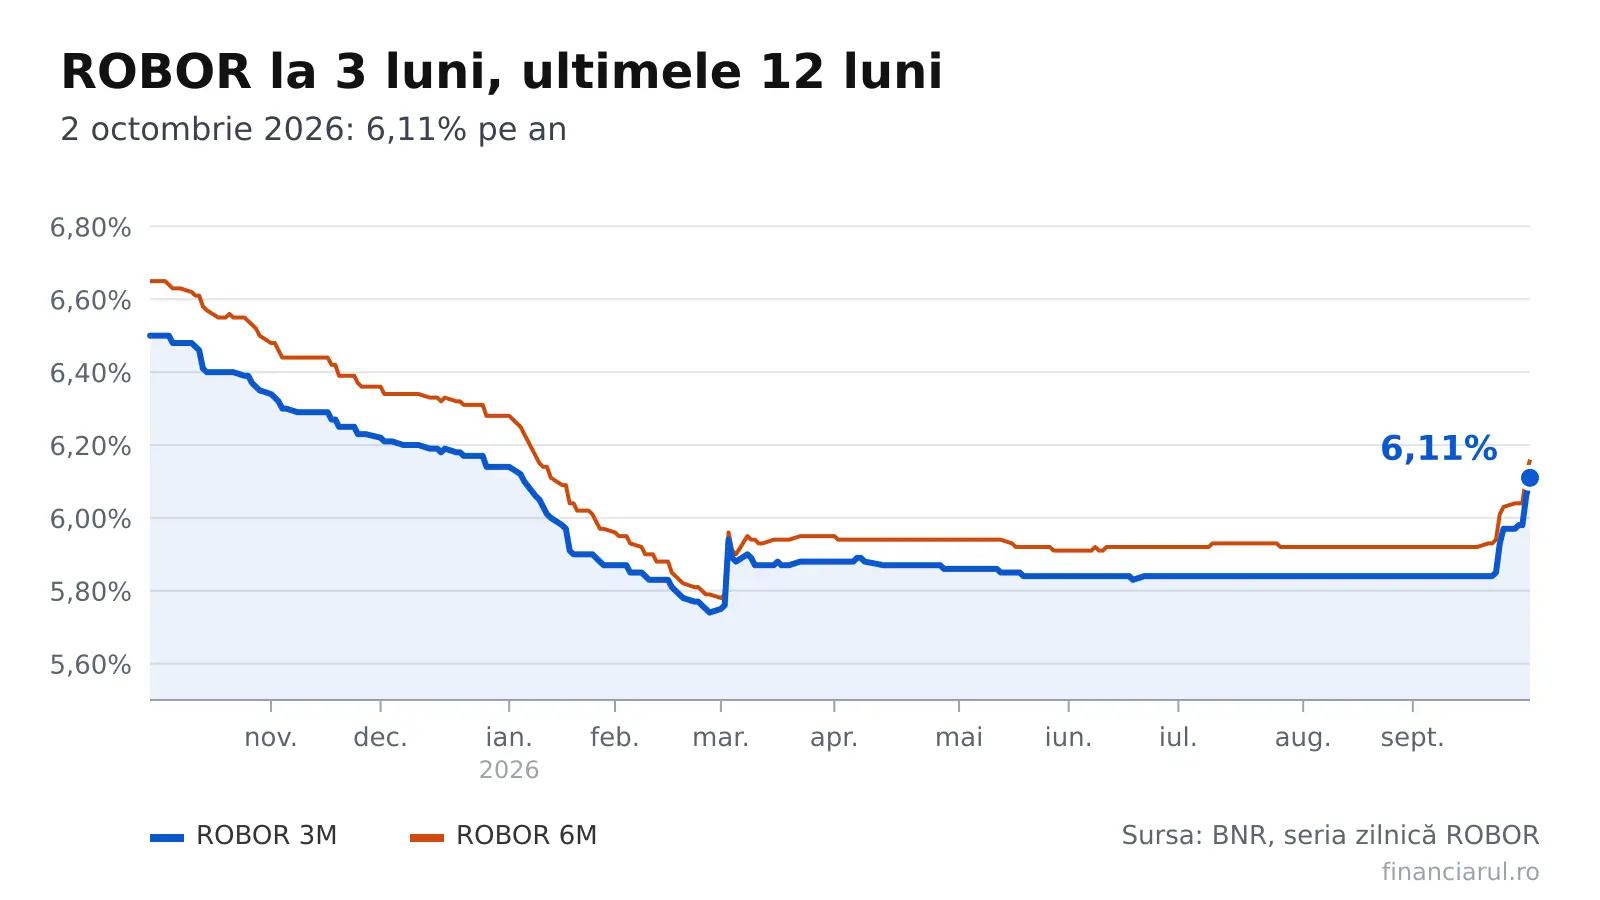
Valoarea fixată a dobânzii de referință ROBOR pentru scadența de trei luni a atins un nivel de 6,11% anual la ședința din 2 octombrie 2026, în timp ce indicele IRCC, relevant pentru creditele ipotecare ale consumatorilor, se stabilizează la 5,57%. Aceste evoluții influențează direct costurile financiare pentru persoanele fizice care contractează împrumuturi bancare, determinând o nouă recalculare a ratelor lunare pentru sume reprezentative, precum cele de 300.000 de lei.
 Dobânzile statului: o factură de 2,35 ori mai mare decât economiile la salarii
 expansiunea europeană depinde de o finanțare externă
 Meta dată la 25 de miliarde de dolari pentru scandalul Cambridge Analytica
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
Datele oficiale publicate de Banca Națională a României (BNR) evidențiază o tendință ascendentă constantă a tuturor celor patru termene de maturitate monitorizate în cadrul sistemului ROBOR. Procesul de stabilire a acestor valori, cunoscut sub numele de fixingului, se desfășoară zilnic, în zilele lucrătoare, bazându-se pe cotațiile transmise de instituțiile bancare participante la proces.
Conform seriilor zilnice furnizate de autoritatea monetară, fiecare termen a înregistrat o creștere modestă, dar semnificativă, față de cotele din ziua imediat anterioară.
Mai precis, indicatorul pentru trei luni a urcat cu 0,05 puncte procentuale față de nivelul din 1 octombrie 2026, atingând pragul de 6,11% anual. Termenul mediu, de șase luni, a avansat cu 0,04 puncte procentuale, situându-se la 6,16% anual.
Similar, scadența de un an a crescut tot cu 0,04 puncte procentuale, ajungând la 6,22% anual. Chiar și indicatorul pe termen foarte scurt, de o lună, a înregistrat un avans de 0,04 puncte procentuale, stabilindu-se la 6,07% anual. Aceste ajustări zilnice reflectă dinamica pieței interbancare și percepția instituțiilor financiare privind riscurile și costurile fondurilor.
În paralel cu fluctuațiile diurne ale ROBOR, indicele trimestrial IRCC joacă un rol crucial în structura ratelor pentru creditele noi. Valoarea aflată în vigoare pentru perioada 1 octombrie – 31 decembrie 2026 este de 5,57% anual. Acest rezultat a fost derivat din analiza tranzacțiilor interbancare din al doilea trimestru al anului 2026. Comparativ cu perioada anterioară, respectiv primul trimestru al aceluiași an, când indicele se situa la 5,56%, modificarea a fost minimă, de doar 0,01 puncte procentuale. Totuși, dacă ne uităm la evoluția zilnică, valoarea din 1 octombrie 2026 a fost de 5,99%, depășind cu 0,06 puncte procentuale cota din 30 septembrie. Pe parcursul ultimelor ședințe publice, acest indicator a oscilat într-un interval cuprins între 5,52% și 5,99%, demonstrând o volatilitate moderată.
Impactul acestor rate de referință asupra bugetelor familiale poate fi ilustrat prin calcule concrete realizate de platforma „Dobânzile azi”. Pentru exemplificare, s-a folosit o marjă bancară standardizată de 2 puncte procentuale, deși în practica comercială această marjă variază de la o instituție la alta, conform clauzelor specifice fiecărui contract.
Astfel, pentru un împrumut nou de 300.000 de lei, distribuit pe o perioadă de 30 de ani, cu o dobândă formată din IRCC plus 2 puncte, rata lunară rezultantă este de 2.112 lei.
Dacă am fi utilizat indicele din al doilea trimestru al anului 2025, plata ar fi fost de 2.214 lei. Diferența favorabilă pentru client este de 102 lei pe lună, echivalentă cu o economie anuală de 1.222 de lei.
Un alt scenariu vizează un credit nou de 150.000 de lei, pe 25 de ani, calculat cu aceeași marjă de 2 puncte.
Rata lunară obținută este de 1.115 lei.
În comparație cu indicele de acum un an, când plata ar fi fost de 1.164 de lei, scăderea este de 48 de lei lunar și 580 de lei pe an.
Aceste exemple subliniază cum fluctuațiile indicilor de referință pot genera diferențe substanțiale în costul final al creditării, chiar și pentru sume mai mici.
Pentru debitorii existenți, impactul se manifestă diferit, în funcție de tipul dobânzii și de stadiul rambursării.
Un credit vechi, cu un sold rămas
Un credit vechi, cu un sold rămas de 200.000 de lei și încă 20 de ani de plată, legat de ROBOR la 3 luni plus 2 puncte, impune o rată lunară de 1.687 de lei.
Dacă am fi luat ca reper valoarea indicelui din 2 octombrie 2025, rata ar fi fost de 1.736 de lei. Astfel, diferența este de 49 de lei în plus pe lună și 589 de lei în plus pe an, comparativ cu scenariul anterior.
În cazul unui alt credit vechi, de 100.000 de lei, cu 15 ani rămași și dobândă variabilă legată de ROBOR la 6 luni, rata curentă este de 965 de lei. Utilizând indicele din 2 octombrie 2025 ca bază de comparație, calculul ar fi indicat o plată de 994 de lei. Diferența rezultată este de 29 de lei pe lună și 344 de lei pe an.
Este important de reținut că aceste sume reprezintă componenta principală a ratei, dar în realitate, suma efectivă plătită de client poate include și alte elemente, precum comisioane administrative, asigurări de viață sau alte costuri stipulate în contractul de creditare.
Analiza pe termen scurt a indicatorului ROBOR la 3 luni relevă o dinamică interesantă. Cu șapte zile în urmă, la data de 25 septembrie 2026, cota era de 5,97%, ceea ce înseamnă o creștere cumulată de 0,14 puncte procentuale până la nivelul actual de 6,11%.
Dacă ne întorcem cu 30 de zile, la 2 septembrie, sau cu 90 de zile, la 3 iulie, indicele se situa la 5,84%, cu 0,27 puncte sub valoarea din 2 octombrie.
Pe termen mai lung, comparativ cu acum un an, când ROBOR la 3 luni era de 6,50%, observăm o scădere de 0,39 puncte procentuale față de nivelul prezent. În intervalul ultimelor 12 luni, acest indicator a atins un minim istoric recent de 5,74%, înregistrat la data de 27 februarie 2026. De cealaltă parte, maximul anual a fost consemnat la 2 octombrie 2025, moment în care piața a reflectat o presiune mai mare asupra costului fondurilor.
Situația este similară pentru scadența de 6 luni.
La 25 septembrie, valoarea era de 6,03%, cu o diferență de 0,13 puncte față de nivelul curent de 6,16%. Cotele din 2 septembrie și 3 iulie au fost de 5,92%, cu 0,24 puncte mai mici decât actualul. În urmă cu un an, indicele se afla la 6,65%, cu 0,49 puncte peste valoarea din prezent.
Intervalul de variație din ultimele 12 luni a fost cuprins între minimul de 5,78%, înregistrat la 2 martie 2026, și maximul anual din 2 octombrie 2025.
Pentru termenul de 12 luni, nivelul din 25 septembrie a fost de 6,09%, cu 0,13 puncte sub cel actual de 6,22%. La 2 septembrie și 3 iulie, indicele era de 5,98%, diferența față de prezent fiind de 0,24 puncte. Valoarea din 2 octombrie 2025 a fost de 6,84%, cu 0,62 puncte mai mare decât nivelul curent. În ultimele 12 luni, minimul a fost de 5,92%, înregistrat la 2 martie 2026, în timp ce maximul corespunde valorii consemnate cu un an înainte.
Indicatorul pe termen scurt, de 1 lună, prezintă o serie de valori distincte.
În urmă cu 7 zile, cota era de 5,92%, în urmă cu 30 de zile de 5,74%, iar în urmă cu 90 de zile tot de 5,74%.
Diferențele față de valoarea curentă de 6,07% sunt de 0,15 puncte pentru prima perioadă și 0,33 puncte pentru celelalte două. În urmă cu un an, indicele se situa la 6,05%, cu 0,02 puncte sub nivelul actual. Minimul ultimelor 12 luni a fost de 5,64%, înregistrat la 2 martie, iar maximul este valoarea din 2 octombrie 2026.
Pentru a oferi un context istoric complet, seria trimestrială a indicelui IRCC a înregistrat o valoare de 5,66% pentru al treilea trimestru al anului 2024. Ulterior, pentru al patrulea trimestru din 2024, indicele a scăzut la 5,55%, nivel menținut și în primul trimestru din 2025. Această stabilitate relativă a indicelui trimestrial contrastează cu volatilitatea mai mare a cotelor diurne ale ROBOR, subliniind importanța alegerii corecte a tipului de dobândă (fixă bazată pe IRCC sau variabilă bazată pe ROBOR) în funcție de profilul de risc al clientului și de perspectiva sa asupra pieței monetare.