Sunt scadențele mai lungi stabilă?
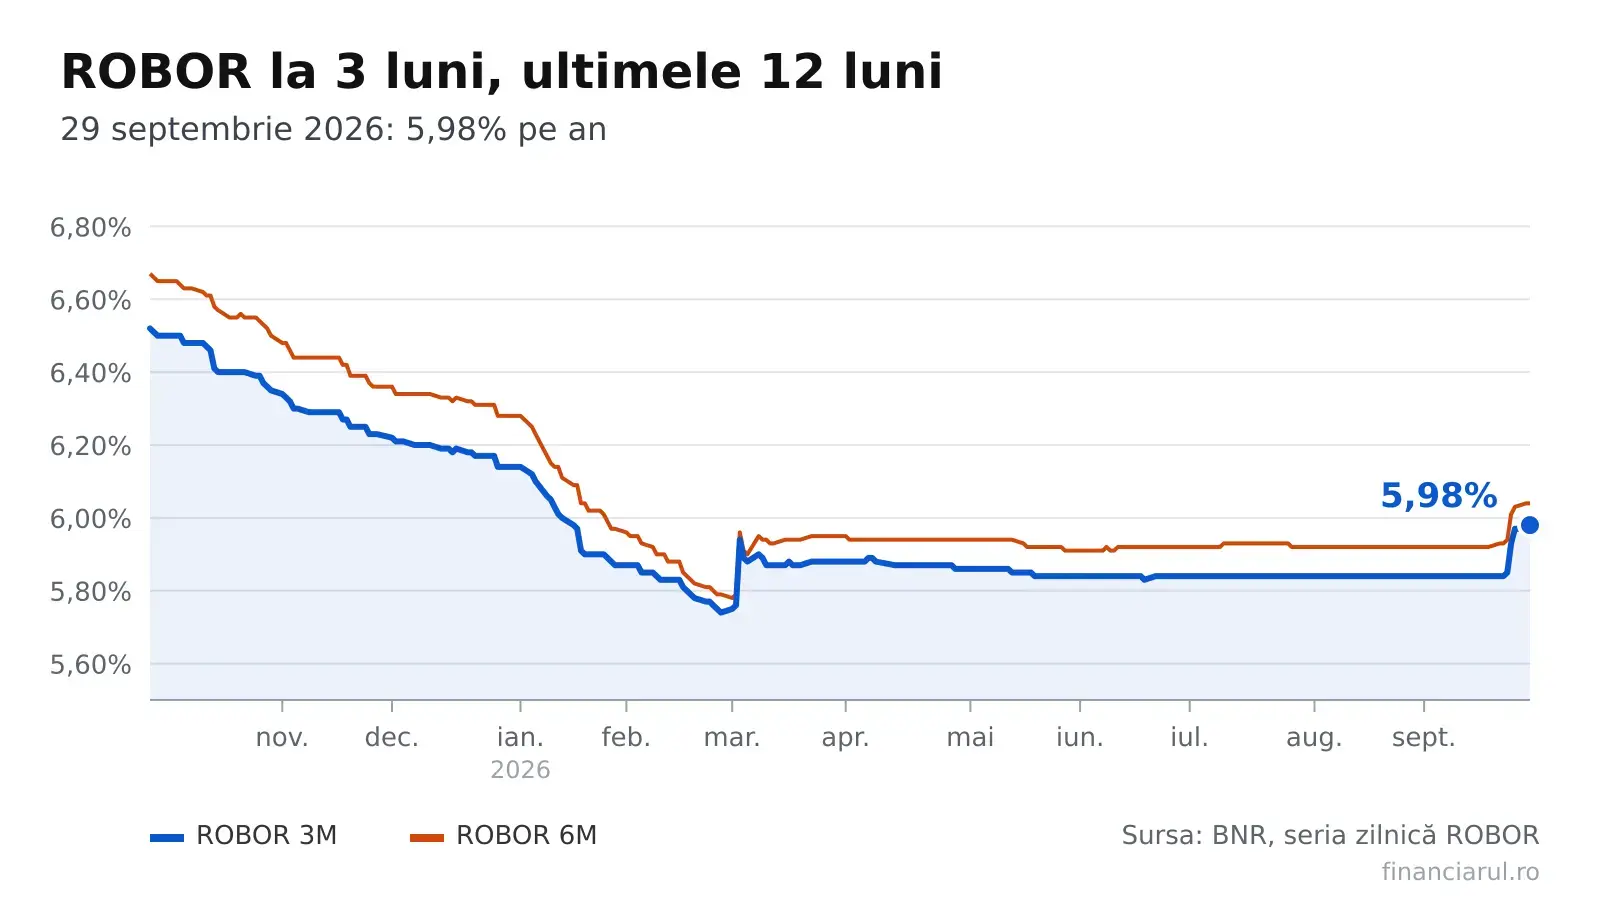
La finele lunii septembrie 2026, indicatorii financiari din România au arătat o mișcare subtilă, dar importantă pentru creditarea retail. Dobânda ROBOR la scadența de trei luni a urcat ușor, atingând 5,98% anual.
 Dobânzile statului: o factură de 2,35 ori mai mare decât economiile la salarii
 expansiunea europeană depinde de o finanțare externă
 Meta dată la 25 de miliarde de dolari pentru scandalul Cambridge Analytica
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
Este o creștere de doar 0,01 puncte procentuale față de ziua anterioară, dar contrastul vine de la faptul că celelalte scadențe ale acestui indicator au rămas stabile.
Pentru cei care contractează credite ipotecare noi, indicele IRCC trimestrial se menține la 5,56%. Această valoare determină o rată lunară de 2.110 lei pentru un împrumut de 300.000 de lei, extins pe 30 de ani, presupunând o marjă bancară standard de 2 puncte procentuale.
Datele, publicate de Banca Națională a României (BNR), reflectă starea actuală a pieței interbancare.
Dacă privim detaliile ROBOR pentru 29 septembrie 2026, imaginea este nuanțată. Varianta cu maturitate de trei luni a urcat la 5,98%, dar scadența de șase luni a rămas imobilă la 6,04%, înregistrând o variație zero.
La fel, ROBOR la 12 luni s-a păstrat constant la 6,09%, iar varianta cu o lună a continuat să funcționeze la 5,92%, fără nicio modificare față de ședința din 28 septembrie.
IRCC e blocat temporar?
Reamintim că ROBOR reprezintă media ponderată a dobânzilor la care instituțiile financiare românești se împrumută reciproc. Calculul se realizează zilnic, la ora 11:00, de agenția Reuters, bazându-se pe cotațiile băncilor participante.
Rezultatul final este ulterior publicat de BNR pentru toate scadențele cuprinse între o zi și un an.
Pe partea indicelui IRCC, care servește ca bază pentru dobânda variabilă a creditelor ipotecare, situația este una de stagnare. Indicele în vigoare, calculat pentru primul trimestru al anului 2026 și aplicabil în intervalul 1 iulie – 30 septembrie 2026, se află la 5,56%.
Comparativ cu al patrulea trimestru din 2025, când valoarea era de 5,58%, se observă o scădere minoră de 0,02 puncte procentuale. Din perspectiva fluctuațiilor zilnice, indicele din 28 septembrie 2026 a consemnat o valoare de 5,90%, depășind cu 0,06 puncte procentuale nivelul din 25 septembrie. Analiza ultimelor sesiuni publice relevă faptul că valorile zilnice au oscilat într-un interval cuprins între 5,52% și 5,90%, demonstrând o volatilitate moderată în jurul mediei trimestriale.
Impactul acestor rate asupra bugetului familial se vede clar în calculul ratelor lunare pentru scenarii tipice de creditare. Utilizând un model cu rate egale, o marjă de 2 puncte procentuale și excluzând orice alte costuri contractuale precum comisioane sau asigurări, rezultatele sunt concrete.
Pentru un credit nou de 300.000 de lei la termen de 30 de ani, dobânda compusă din IRCC-ul de 5,56% și marja menționată duce la o rată lunară de 2.110 lei. Este un ușor increment față de 2.108 lei calculate anterior, conform indicelui din primul trimestru al anului 2025.
Cât costă creditul pentru familie?
În cazul unui împrumut mai mic, de 150.000 de lei, acordat pe 25 de ani, rata lunară rezultantă este de 1.114 lei, față de 1.113 lei înregistrate acum un an. Diferența cumulată este de doar 1 leu pe lună, adică 12 lei pe an, în timp ce totalul dobânzii plătite pe durata creditului se ridică la 184.304 lei.
Pentru creditul vechi de 200.000 de lei, cu 20 de ani rămași de plată și indexat la ROBOR la 3 luni plus marjă, rata curentă este de 1.670 de lei. Dacă am fi folosit indicele din 29 septembrie 2025, rata ar fi fost de 1.738 de lei, ceea ce înseamnă o economie actuală de 68 de lei lunar și 813 lei anual.
Totalul dobânzii pentru acest scenariu este de 200.894 de lei.
Un alt exemplu relevant este creditul vechi de 100.000 de lei, cu 15 ani rămași, indexat la ROBOR la 6 luni.
Aici, rata lunară este de 958 de lei, în comparație cu 995 de lei calculate cu indicele de acum un an. Scăderea rezultată este de 37 de lei pe lună, echivalentă cu 441 de lei pe an, iar dobânda totală acumulată este de 72.433 de lei.
Ce ne spune istoria dobânzilor?
Deși marja de 2 puncte procentuale este folosită uniform în aceste exemple pentru comparabilitate, în practica bancară ea variază de la o instituție la alta și este stipulată individual în contract.
Costul efectiv al creditului include întotdeauna și alte cheltuieli contractuale, cum ar fi comisioanele sau primele de asigurare.
Analiza istorică a indicatorului ROBOR la 3 luni pune în evidență o poziție sub nivelurile din urmă cu un an.
Cu șapte zile înainte de data prezentată, adică pe 22 septembrie, valoarea era de 5,84%, același nivel fiind înregistrat și cu 30 de zile înainte (28 august) și cu 90 de zile înainte (1 iulie).
Nivelul din 29 septembrie 2026 este cu 0,14 puncte procentuale superior fiecăruia dintre aceste repere temporale.
Comparativ cu valoarea de 6,52% înregistrată pe 29 septembrie 2025, indicele curent este mai mic cu 0,54 puncte procentuale. În decursul ultimelor 12 luni, minimul a fost atins în această perioadă de stabilitate relativă.