Ce alt scenariu analizat privește un împrumut nou?
O scădere semnificativă a costului creditelor imobiliare se manifestă în perioada de referință din octombrie 2026, conform noilor calcule efectuate asupra indicatorilor de piață.
 Dobânzile statului: o factură de 2,35 ori mai mare decât economiile la salarii
 expansiunea europeană depinde de o finanțare externă
 Meta dată la 25 de miliarde de dolari pentru scandalul Cambridge Analytica
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
Pentru un împrumut standardizat de 300.000 de lei, distribuit pe o perioadă de 30 de ani, cuanta lunară a ratelor s-a redus sub pragul psihologic de 2.112 lei.
Această ajustare vine ca urmare a unor valori mai favorabile ale indicilor de dobândă comparativ cu nivelurile înregistrate cu un an în urmă, chiar dacă structura marjei bancare a rămas constantă în exercițiul de comparație.
Deși simulările oferă o estimare a cheltuielilor, sumele finale plătite de clienți pot fluctua în funcție de clauzele specifice contractuale, precum comisioanele administrative sau polițele de asigurare obligatorii.
Analiza detaliată a datelor publicate de Banca Națională a României pentru data de 21 octombrie 2026 relevă o stabilizare a indicatorului ROBOR, care reflectă rata medie a dobânzilor la împrumuturile interbancare denominate în moneda națională. La scadența de trei luni, nivelul s-a menținut la 6,09% anual, înregistrând o variație nulă față de ședința din ziua precedentă, respectiv 20 octombrie.
La orizontul de șase luni, indicele a coborât ușor la 6,14%, în timp ce la termenul de un an, valoarea a crescut marginal cu 0,01 puncte procentuale, atingând 6,20% pe an.
În paralel, pentru noile contracte de credit consumator, s-a aplicat Indicatorul de Referință pentru Creditele Consumatorilor (IRCC), aflat la un nivel de 5,57% anual pentru intervalul cuprins între 1 octombrie și 31 decembrie 2026.
Acest calcul se bazează pe tranzacțiile financiare din al doilea trimestru al anului curent.
Comparativ cu valoarea precedentă de 5,56%, corespunzătoare primului trimestru, s-a înregistrat o creștere minimă de 0,01 puncte procentuale.
Ultima cotare zilnică disponibilă pentru IRCC, publicată la data de 20 octombrie 2026, a atins 5,76%, reprezentând o urcare de 0,05 puncte procentuale față de ziua imediat anterioară. Dacă ne uităm la tendința generală din ultimele zece ședințe de tranzacționare, oscilațiile s-au desfășurat într-un interval cuprins între 5,71% și 5,83%. Este important de reținut că, în cazul contractelor active, se utilizează valoarea trimestrială, nu cea zilnică.
Seriile de date zilnice au evidențiat o dinamică specifică: pe 7 octombrie, indicele a pornit de la 5,83%, urmat de o scădere la 5,77% pe 8 octombrie, cu o reducere de 0,06 puncte.
Această valoare a persistat și pe 9 octombrie.
Pe 12 octombrie, nivelul a urcat la 5,79%, cu un avans de 0,02 puncte, pentru a coborî apoi la 5,74% pe 13 octombrie, reflectând o scădere de 0,05 puncte.
Pe 14 octombrie, s-a înregistrat o nouă mică creștere la 5,75%, cu 0,01 puncte, urmată de o corecție la 5,74% pe 15 octombrie și o nouă scădere la 5,71% pe 16 octombrie, cu 0,03 puncte mai puțin decât nivelul anterior. Nivelul de 5,71% s-a menținut stabil și pe 19 octombrie. Toate aceste modificări sunt exprimate în puncte procentuale și fac referire la ședința de tranzacționare imediat precedentă.
În ceea ce privește impactul concret asupra ratelor lunare, simulările orientative au fost efectuate folosind o marjă fixă de 2 puncte procentuale, aleasă exclusiv în scop demonstrativ. Această marjă se adaugă indicelui de referință pentru a determina dobânda finală.
Pentru a realiza o comparație echilibrată pe termen anual, s-au luat în calcul valoarea IRCC din al doilea trimestru al anului 2025 și cotele ROBOR înregistrate la data de 21 octombrie 2025, păstrând aceeași marjă contractuală.
Astfel, pentru o finanțare nouă de 300.000 de lei, rambursabilă în 30 de ani, dobânda rezultată este de 7,57% pe an. Plata lunară calculată se situează la 2.112 lei, față de 2.214 lei la indicele din urmă cu un an. Această diferență se traduce printr-o economie lunară de 102 lei și una anuală de 1.222 lei.
Totalitatea dobânzii generate pe parcursul întregii durate a creditului, conform simulării, este de 460.335 lei.
Un alt scenariu analizat privește un împrumut nou de 150.000 de lei, cu o perioadă de rambursare de 25 de ani. Tot cu o dobândă anuală de 7,57%, rata lunară rezultată este de 1.115 lei.
Comparativ cu indicele de acum un an, care genera o rată de 1.164 lei, reducerea calculată este de 48 lei pe lună și 580 lei pe an.
Dobânda cumulată în această simulare este de 184.598 lei.
Pentru creditorii cu contracte încheiate înainte de luna mai a anului 2019, situația este diferită. Un împrumut vechi de 200.000 de lei, cu încă 20 de ani de plată rămași, este legat de indicele ROBOR la 3 luni.
Reperul de 6,20% la 12 luni rămâne neschimbat!
Adăugând marja contractuală, dobânda rezultată este de 8,09%. Rata lunară calculată este de 1.684 lei, în contrast cu 1.723 lei înregistrate în comparația anuală. Diferența favorabilă este de 39 lei lunar și 467 lei anual, iar dobânda totală estimată pentru perioada rămasă este de 204.184 lei.
Un alt exemplu vechi este reprezentat de un credit de 100.000 de lei, cu încă 15 ani de rambursare, a cărui dobândă este legată de ROBOR la 6 luni. În acest caz, dobânda rezultată este de 8,14%, iar rata calculată este de 964 lei. La indicele de anul trecut, rata era de 988 lei. Reducerea constatată este de 24 lei lunar și 287 lei anual.
Dobânda cumulată în simulare ajunge la 73.475 lei.
Este esențial de reținut că, în practică, contractele reale includ și alte costuri, cum ar fi comisioanele sau asigurările, iar marja bancii variază de la o instituție la alta, nefiind neapărat egală cu valoarea de 2 puncte procentuale folosită în aceste exemple.
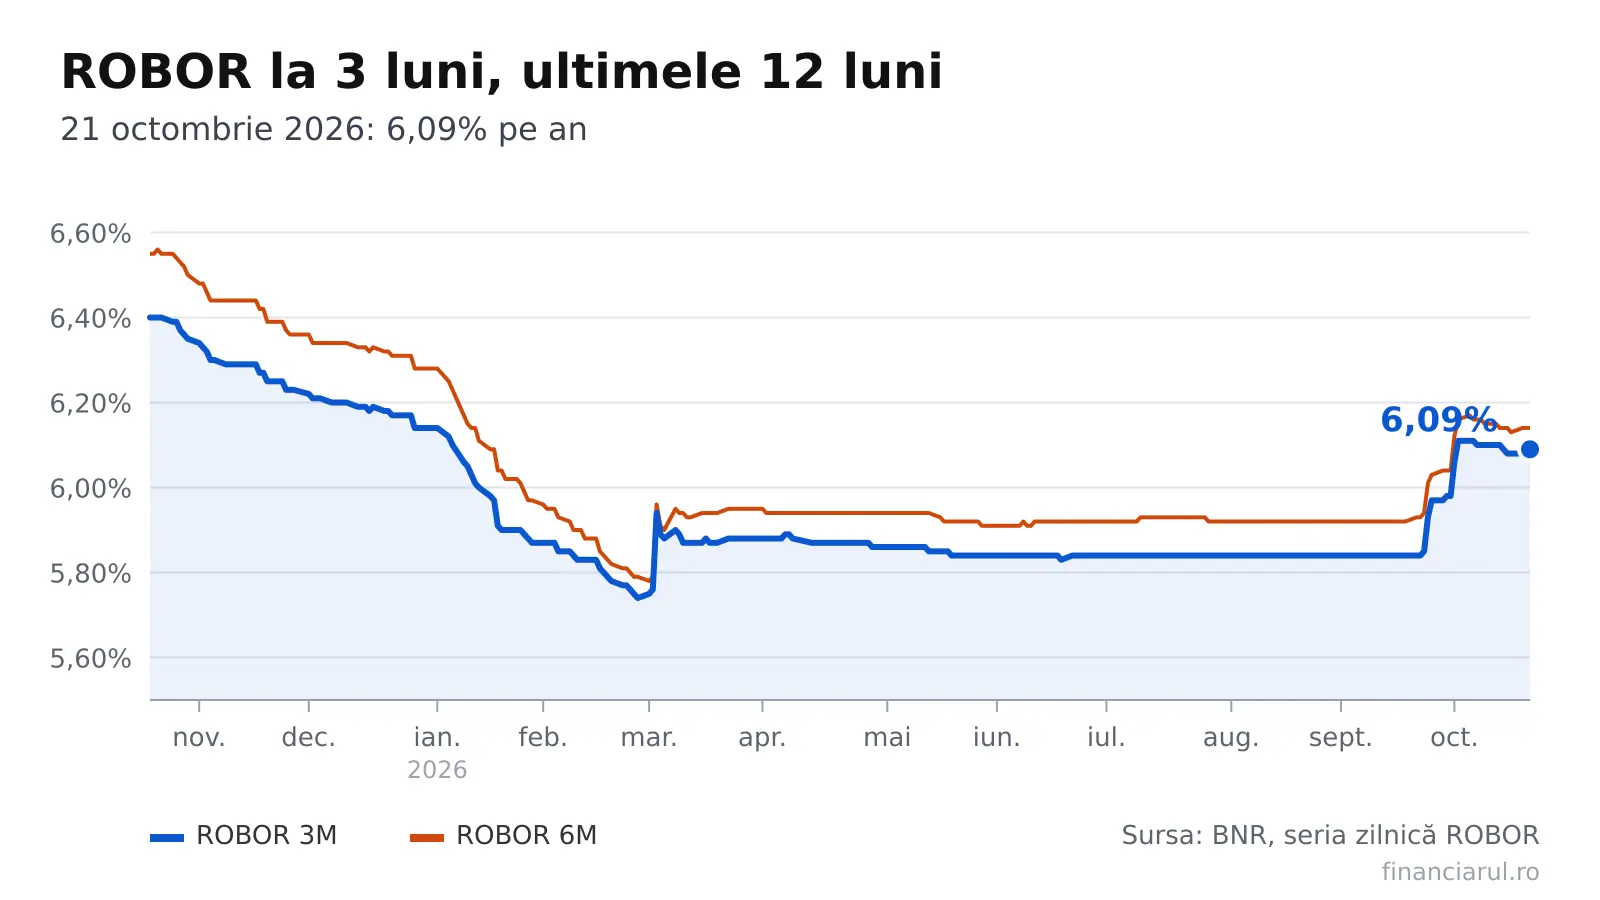
Evoluția din ultimele 12 luni pentru indicatorul ROBOR la 3 luni cuprinde 251 de ședințe de tranzacționare, între 21 octombrie 2025 și 21 octombrie 2026.
La reperul de acum șapte zile, respectiv 14 octombrie 2026, nivelul era de 6,09%, ceea ce înseamnă că nu a existat nicio schimbare până la ultima ședință analizată.
La reperele de 30 și 90 de zile, adică 21 septembrie și 23 iulie 2026, valoarea era de 5,84%. Față de aceste valori, indicele actual este mai mare cu 0,25 puncte procentuale. Reperul anual, din 21 octombrie 2025, era de 6,40%, indicând o scădere de 0,31 puncte procentuale în prezent.
Minimul atins de această scadență în intervalul analizat a fost de 5,74%, înregistrat pe 27 februarie 2026, în timp ce maximul coincide cu valoarea din reperul anual.
Pentru ROBOR la 6 luni, valoarea din 14 octombrie era de 6,14%, identică cu cea din ultima ședință. Pe 21 septembrie și 23 iulie, cotația era de 5,93%, cu 0,21 puncte procentuale sub nivelul actual. Față de 6,55% înregistrat pe 21 octombrie 2025, scăderea este de 0,41 puncte. Minimul anual a fost de 5,78%, pe 2 martie 2026, iar maximul a fost de 6,56%, pe 23 octombrie 2025.
La scadența de 12 luni, reperul din 14 octombrie era de 6,20%, la fel ca și cel actual. Pe 21 septembrie și 23 iulie, se înregistrau 5,98%, diferența fiind de plus 0,22 puncte procentuale.
Valoarea de 6,77% din 21 octombrie 2025 reprezintă și maximul anual; față de acesta, scăderea este de 0,57 puncte. Minimul de 5,92% a fost atins pe 2 martie 2026.
Pentru scadența de o lună, nivelul din 14 octombrie era de 6,03%, fără nicio schimbare până la ultima ședință.
Valorile din 21 septembrie și 23 iulie erau de 5,74%, diferența actuală fiind de plus 0,29 puncte procentuale. Față de 5,95% la 21 octombrie 2025, creșterea este de 0,08 puncte. Extremele anuale sunt 5,64%, pe 2 martie 2026, și 6,08%, pe 5 octombrie 2026.
Pentru IRCC trimestrial, istoricul aplicării indică o valoare de 5,66% în perioada 1 ianuarie – 31 martie 2025, calculată pe baza trimestrului al treilea din 2024. În intervalul 1 aprilie – 30 iunie 2025, s-au aplicat 5,55%, aferente trimestrului al patrulea din 2024, după o scădere de 0,11 puncte procentuale. Între 1 iulie și 30 septembrie 2025, indicele a rămas la același nivel, bazat pe primul trimestru din 2025. Pentru 1 octombrie – 31 decembrie 2025, valoarea a urcat la 6,06%, cu o creștere de 0,51 puncte procentuale, pe baza trimestrului al doilea.
În perioada 1 ianuarie – 31 martie 2026, s-au aplicat 5,68%, calculate pentru trimestrul al treilea din 2025, după o reducere de 0,38 puncte procentuale. Au urmat 5,58% între 1 aprilie și 30 iunie 2026, aferente ultimului trimestru din 2025, cu o scădere de 0,10 puncte.
Valoarea aplicată între 1 iulie și 30 septembrie 2026 a fost cu încă 0,02 puncte mai mică.
Diferențierea dintre tipurile de credite este crucială pentru a înțelege care indicator este relevant. Pentru împrumuturile în lei acordate anterior lunii mai 2019, dobânda variabilă este, în general, legată de ROBOR cu scadența de 3 sau 6 luni. Creditele noi cu dobândă variabilă utilizează IRCC. În ambele cazuri, dobânda include marja fixă specificată în contract. Indicele de referință și marja contractuală determină tipul de comparație necesar.
Creșterile ROBOR implică dobânzi mai mari pentru creditele vechi legate de acest indice, iar cele patru simulări au păstrat separat scadența, suma și durata fiecărui împrumut pentru a asigura acuratețea analizei.
Metoda de calcul a ROBOR se realizează la ora 11:00 în fiecare zi lucrătoare, folosind cotațiile băncilor participante, iar Banca Națională a României publică rezultatele pentru scadențe cuprinse între o zi și 12 luni. IRCC a fost introdus prin Ordonanța de urgență a Guvernului nr. 19/2019 pentru împrumuturile în lei cu dobândă variabilă acordate consumatorilor începând din mai 2019. Calculul zilnic ponderază dobânzile tranzacțiilor interbancare cu volumele acestora, iar pentru valoarea trimestrială se face media aritmetică a indicilor zilnici. Ratele prezentate sunt obținute prin formula anuității, care stabilește plăți lunare egale.
Simulările exclude costurile contractuale suplimentare menționate anterior. Indicele trimestrial publicat de Banca Națională a României se aplică de la începutul celui de-al doilea trimestru care urmează perioadei de referință. Prin urmare, tranzacțiile din trimestrul al doilea din 2026 determină indicele utilizat în contracte până la 31 decembrie 2026.
Datele complete și actualizate sunt disponibile în secțiunea dedicată dobânzilor de azi.