În cazul unui împrumut nou
Cât te costă un împrumut de 300.000 de lei în octombrie 2026
 Dobânzile statului: o factură de 2,35 ori mai mare decât economiile la salarii
 expansiunea europeană depinde de o finanțare externă
 Meta dată la 25 de miliarde de dolari pentru scandalul Cambridge Analytica
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
În luna octombrie din 2026, costurile lunare ale celor patru produse de credit analizate sunt inferioare față de cele calculate acum un an. Scăderile publicate variază între 26 și 102 lei pe lună. Această comparație se bazează pe dobânzile din 16 octombrie 2026, păstrând aceeași marjă bancară în ambele scenarii, dar fără a include costurile suplimentare ale contractelor.
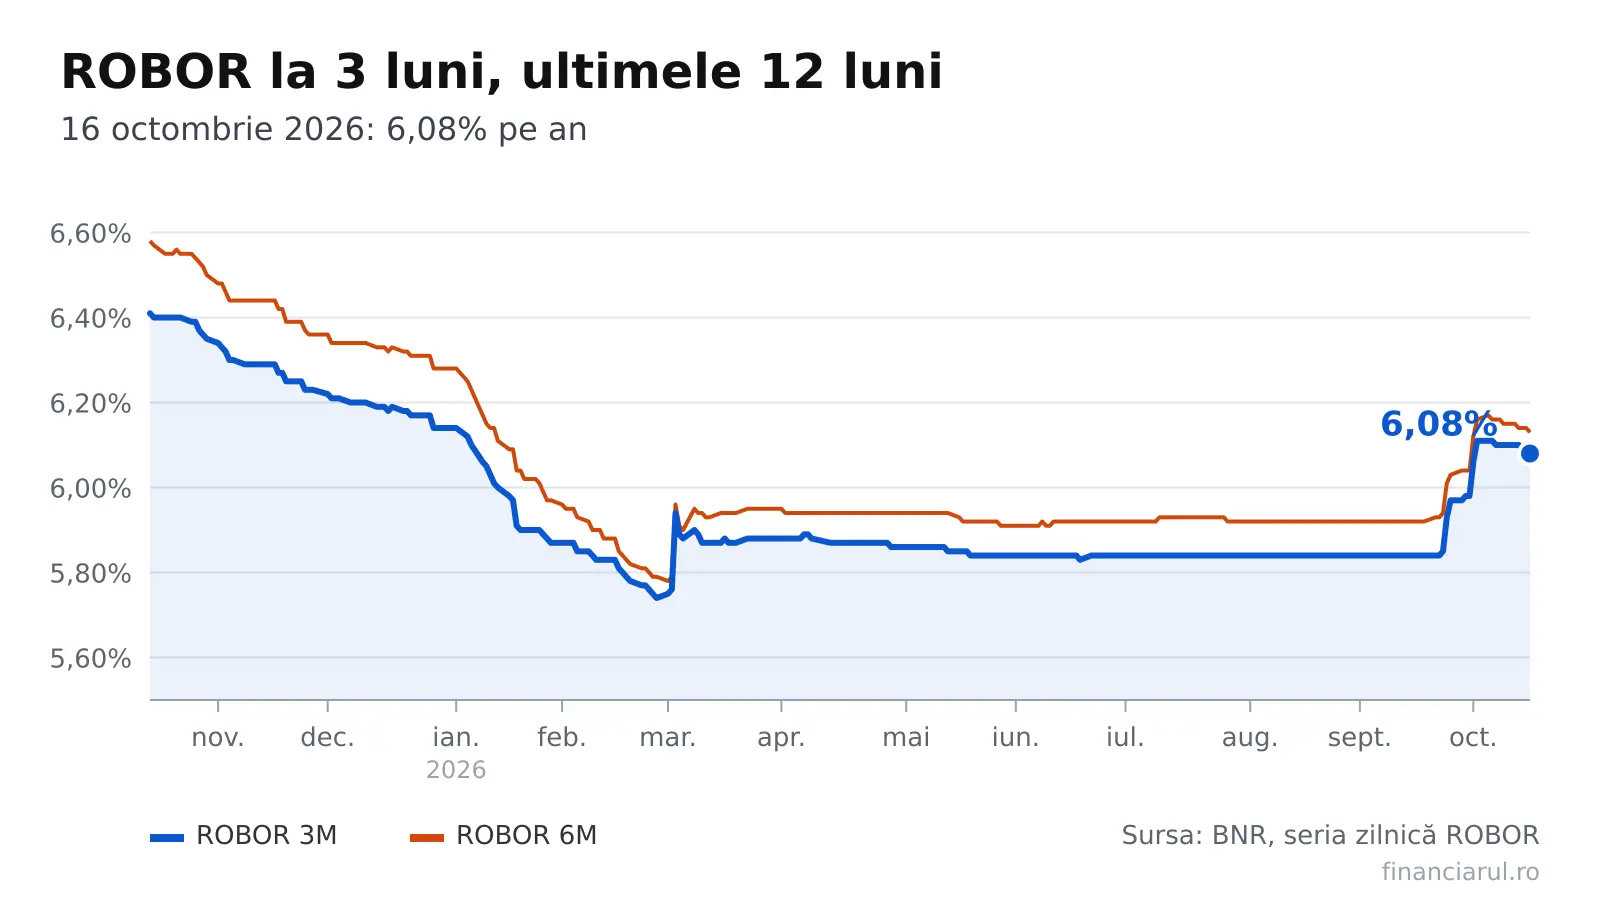
Indicele ROBOR, care reprezintă rata medie a dobânzilor pentru împrumuturile în lei la băncile din România, a rămas neschimbat la trei dintre cele patru scadențe urmărite. Valorile publicate pentru 16 octombrie 2026 și modificările față de ședința din 15 octombrie sunt următoarele: pentru termenul de 3 luni, rata este de 6,08% pe an, fără nicio variație; pentru 6 luni, rata a scăzut cu 0,01 puncte procentuale la 6,13%; pentru 12 luni, rata este de 6,19%; iar pentru 1 lună, valoarea este de 6,03%. Aceste serii sunt publicate de Banca Națională a României (BNR). Variațiile exprimate în puncte procentuale reflectă diferențele de nivel, nu modificări procentuale ale ratelor lunare.
Pentru contractele noi, se utilizează indicele IRCC. Valoarea aplicabilă între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Acest nivel provine din datele trimestrului 2 al anului 2026 și este cu 0,01 puncte procentuale mai mare decât nivelul precedent de 5,56%, care a fost folosit între 1 iulie și 30 septembrie 2026. Valoarea zilnică publicată pentru 15 octombrie 2026 a coborât la 5,74%, după 5,75% în 14 octombrie, adică o scădere de 0,01 puncte procentuale. Trebuie subliniat că această valoare zilnică este distinctă de indicele trimestrial care intră efectiv în calculul dobânzii contractuale. În seria celor zece ședințe publicate, amplitudinea a fost între 5,74% și 6,18%.
Evoluția zilnică a început la 2 octombrie 2026 cu 6,18%, continuând la 5 octombrie cu 6,11%, la 6 octombrie cu 5,94%, la 7 octombrie cu 5,83%, iar la 8 și 9 octombrie cu 5,77%. Au urmat 5,79% la 12 octombrie și 5,74% la 13 octombrie. Modificările zilnice au fost de -0,07 puncte procentuale în 5 octombrie, -0,17 în 6 octombrie, -0,11 în 7 octombrie, -0,06 în 8 octombrie și 0,00 în 9 octombrie. Pentru zilele de 12, 13 și 14 octombrie, variațiile au fost, în această ordine, +0,02, -0,05 și +0,01 puncte procentuale.
Pentru a evalua impactul actualizării indicelui, comparația anuală păstrează suma, durata și marja, dar înlocuiește indicele curent cu cel din urmă un an, respectiv IRCC aferent trimestrului 2 din 2025 sau ROBOR din 16 octombrie 2025.
În cazul unui împrumut nou de 300.000 de lei, rambursabil în 30 de ani, adăugarea marjei la IRCC duce la o dobândă anuală de 7,57%. Plata lunară rezultată este de 2.112 lei, în scădere față de 2.214 lei în scenariul anterior. Asta înseamnă o economie de 102 lei pe lună și 1.222 lei pe an. Dobânda totală estimată pe toată durata este de 460.335 lei.
Pentru o finanțare nouă de 150.000 de lei, întinsă pe 25 de ani, aceeași dobândă anuală generează o rată de 1.115 lei, comparativ cu 1.164 lei la indicele anterior. Dobânda cumulată în simulare ajunge la 184.598 lei.
În cazul unui credit vechi, anterior lunii mai 2019, cu sold de 200.000 de lei și încă 20 de ani de rambursare rămași, referința ROBOR la 3 luni plus marja exemplificată rezultă într-o rată anuală de 8,08%. Plata lunară calculată este de 1.683 lei, în scădere față de 1.724 lei. Diferența este de 41 lei lunar și 497 lei anual, iar dobânda totală simulată se ridică la 203.884 lei.
Pentru termenul de 12 luni, valoarea din 9 octombrie 2026 era
La un credit vechi de 100.000 de lei, cu 15 ani rămași, utilizarea ROBOR la 6 luni, după adăugarea marjei, conduce la o rată anuală de 8,13%. Rezultă o plată lunară de 963 lei, față de 989 lei anterior. Diferența este de 26 lei pe lună și 315 lei pe an. În acest caz, dobânda cumulată ajunge la 73.371 lei.
Pentru a înțelege evoluția din ultimele 12 luni, privind ROBOR la 3 luni, comparația cu 9 octombrie 2026, când indicele era de 6,10%, arată o scădere săptămânală de 0,02 puncte procentuale. Față de 16 septembrie și 17 iulie 2026, când valoarea era de 5,84% în ambele cazuri, creșterea este de 0,24 puncte procentuale. Reperul anual, din 16 octombrie 2025, se află la 6,41%, adică cu 0,33 puncte procentuale peste nivelul actual. Acesta a fost și maximul perioadei, în timp ce minimul de 5,74% a fost înregistrat la 27 februarie 2026. Seria dintre cele două date de octombrie cuprinde 251 de ședințe.
Pentru scadența de 6 luni, reperele din 9 octombrie, 16 septembrie și 17 iulie 2026 sunt de 6,15%, 5,92% și 5,93%. Diferențele față de nivelul actual sunt, în aceeași ordine, -0,02, +0,21 și +0,20 puncte procentuale. Față de 6,58% în 16 octombrie 2025, scăderea anuală este de 0,45 puncte. Maximul coincide cu reperul anual, iar minimul a fost de 5,78%, în 2 martie 2026.
Pentru termenul de 12 luni, valoarea din 9 octombrie 2026 era de 6,22%, ceea ce înseamnă o scădere săptămânală de 0,03 puncte procentuale. La 16 septembrie și 17 iulie, indicele era de 5,98%, astfel că avansul față de fiecare reper este de 0,21 puncte. Nivelul de 6,79% din 16 octombrie 2025 reprezintă maximul anual și implică o scădere de 0,60 puncte. Minimul a fost de 5,92%, în 2 martie 2026.
ROBOR la 1 lună se compară cu 6,06% în 9 octombrie 2026, diferența fiind de -0,03 puncte procentuale. Față de 5,74%, atât în 16 septembrie, cât și în 17 iulie, creșterea este de 0,29 puncte. Reperul din 16 octombrie 2025, de 5,98%, este mai mic cu 0,05 puncte. Extremele anuale au fost 5,64%, în 2 martie 2026, și 6,08%, în 5 octombrie 2026.
Istoricul trimestrial al IRCC începe cu 5,66%, calculat pentru trimestrul 3 din 2024 și aplicat între 1 ianuarie și 31 martie 2025. Pentru trimestrul 4 din 2024, indicele a scăzut cu 0,11 puncte procentuale, la 5,55%, nivel utilizat între 1 aprilie și 30 iunie 2025. Trimestrul 1 din 2025 a păstrat valoarea de 5,55%, fără modificare, pentru aplicarea din 1 iulie până la 30 septembrie 2025. Trimestrul 2 a adus 6,06%, cu 0,51 puncte procentuale mai mult, nivel aplicat între 1 octombrie și 31 decembrie 2025. Pentru trimestrul 3 din 2025, IRCC a scăzut cu 0,38 puncte procentuale, la 5,68%, utilizat între 1 ianuarie și 31 martie 2026. Trimestrul 4 a produs un indice de 5,58%, în scădere cu 0,10 puncte, aplicabil între 1 aprilie și 30 iunie 2026. Următoarea ajustare trimestrială a fost de -0,02 puncte procentuale.
Pentru a stabili cine plătește după care indice: la împrumuturile în lei acordate înainte de mai 2019, referința contractuală este, în general, ROBOR la 3 sau la 6 luni, peste care se adaugă marja băncii. Identificarea scadenței din contract determină care dintre aceste valori intră în calcul. Creditele noi în lei, acordate consumatorilor cu dobândă variabilă din mai 2019, folosesc IRCC plus marja contractuală. Acest indice a fost introdus prin Ordonanța de urgență a Guvernului 19/2019.
Pentru comparația cu exemplele prezentate, este necesar să se ia în considerare împreună referința din contract, marja, soldul și perioada de rambursare rămasă. Metoda ROBOR se calculează în zilele lucrătoare, la ora 11, de Reuters, pornind de la cotațiile băncilor participante. BNR publică rezultatele pentru termene cuprinse între o zi și 12 luni. În cazul IRCC zilnic, dobânzile tranzacțiilor interbancare sunt ponderate cu volumele acestora. Pentru valoarea trimestrială se face media aritmetică a indicilor zilnici din trimestrul de referință. Aplicarea începe în prima zi din al doilea trimestru care urmează celui de referință.
Simulările ratelor folosesc formula anuității, adică rambursarea prin plăți lunare egale. Sunt excluse comisioanele, asigurările și celelalte costuri contractuale; dobânzile totale sunt rezultate ale simulărilor, nu previziuni pentru indicii variabili. Actualizarea datelor este din 18 octombrie 2026.