Credit nou de 300.000 lei, 30?
În data de 9 octombrie 2026, băncile românești au publicat valorile indicilor de referință ROBOR (Ratele de Oferte Bancare Obligatorii) și IRCC (Indicele de Referință pentru Creditele de Consum). Aceste valori influențează direct costul creditelor pentru consumatori, iar în special pentru cei care au contractat sau doresc să contracteze credite între 100.000 și 300.000 de lei.
 Dobânzile statului: o factură de 2,35 ori mai mare decât economiile la salarii
 expansiunea europeană depinde de o finanțare externă
 Meta dată la 25 de miliarde de dolari pentru scandalul Cambridge Analytica
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
În continuare, analizăm evoluția acestor indice și impactul lor asupra ratelor lunare, comparând situația actuală cu cea de acum un an. — ### 1. ROBOR la 3 luni – cifra exactă de la 9 octombrie 2026
ROBOR reprezintă rata medie la care băncile din România își împrumută fondurile în lei.
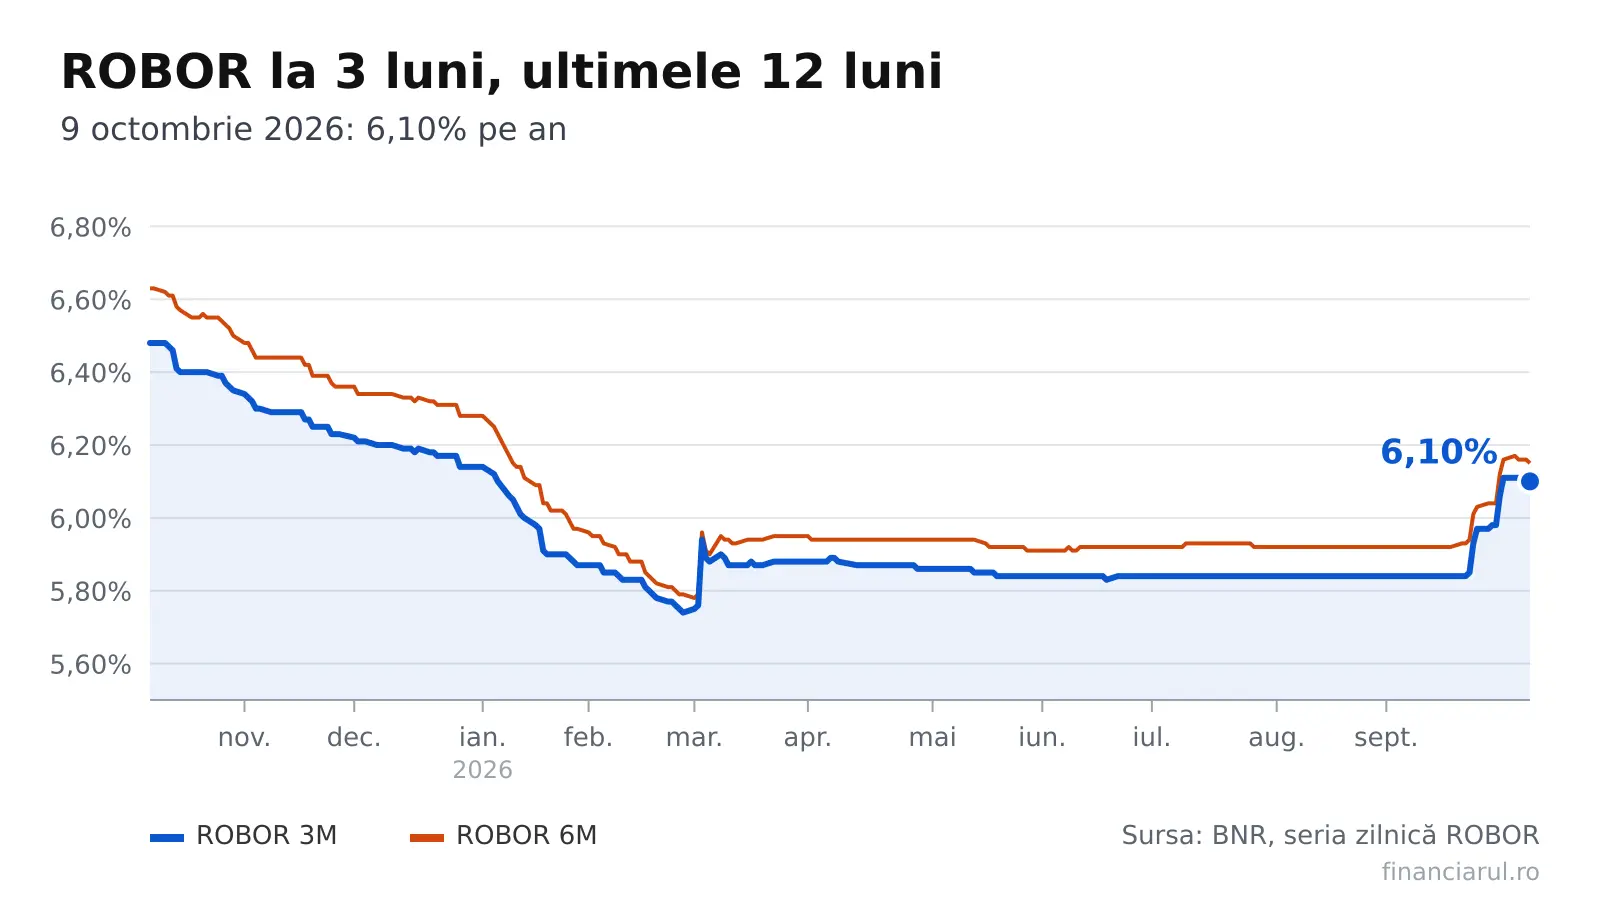
La data de 9 octombrie 2026, indicele la 3 luni a ajuns la 6,10 % anual. În raport cu ședința de 8 octombrie, nu a existat nicio modificare: 0,00 puncte procentuale. Acest nivel rămâne stabil, în ciuda fluctuațiilor zilnice care au avut loc în ultimele săptămâni.
Credit nou de 150.000 lei, 25?
Observație: În ultimele 12 luni, indicele a înregistrat o scădere de 0,38 puncte procentuale, trecând de la 6,48 % la 9 octombrie 2025 la 6,10 % la 9 octombrie 2026. Punctul de maxim a fost înregistrat la 6,48 %, iar minimul a ajuns la 5,74 % pe 27 februarie 2026. — ### 2. IRCC – indicele de referință pentru creditele de consum
Pentru contractele noi, indicele IRCC este definit anual. Până la 31 decembrie 2026, IRCC va fi de 5,57 % pe an. Această valoare a crescut cu 0,01 puncte procentuale față de trimestrul precedent (5,56 % pentru 1 iulie–30 septembrie 2026). În ceea ce privește indicele zilnic publicat pe 8 octombrie 2026, acesta a fost de 5,77 %, scăzând cu 0,06 puncte procentuale față de 7 octombrie.
În ultimele 10 ședințe publicate, IRCC a fluctuat între 5,77 % și 6,18 %. Seria zilnică a început cu 5,84 % pe 25 septembrie, a urmat o serie de creșteri și scăderi zilnice, ajungând în ziua de 2 octombrie la 6,18 % (creștere de 0,19 puncte procentuale) și revenind la 5,83 % pe 7 octombrie (scădere de 0,11 puncte). — ### 3.
Impactul asupra ratelor lunare – exemple concrete
Următoarele calcule sunt orientative și se bazează pe o marjă bancară exemplificativă de 2 puncte procentuale, adăugată la indicele de referință.
Credit vechi de 200.000 lei, 20 de ani rămași?
Astfel, dobânda anuală pentru creditele noi ajunge la 7,57 % (ROBOR la 3 luni + 2 %). Pentru creditele vechi, dobânda se calculează la ROBOR la 3 luni sau la 6 luni, în funcție de termenii contractului.
- Rata lunară actuală (ROBOR de 6,10 % + 2 % marjă) = 2.112 lei
- Rata lunară acum un an (cu ROBOR la 6,48 %) = 2.214 lei - Reducere lunară = 102 lei - Reducere anuală = 1.222 lei
- Dobânda totală pe perioada = 460.335 lei
Credit vechi de 100.000 lei, 15 ani rămași?
- Rata lunară actuală = 1.115 lei - Rata lunară acum un an = 1.164,48 lei
- Reducere lunară = 49,48 lei - Reducere anuală = 580 lei - Dobânda totală pe perioada = 184.598 lei
- Dobânda anuală (ROBOR la 3 luni + marjă) = 8,10 % - Rata lunară = 1.685 lei
- Rata lunară acum un an (cu ROBOR la 6,48 %) = 1.733,57 lei - Reducere lunară = 48,57 lei - Dobânda totală pe perioada (estimativ) = 204.484 lei
ROBOR la 6 luni?
- Dobânda anuală (ROBOR la 3 luni + marjă) = 8,15 % - Rata lunară = 964 lei - Rata lunară acum un an = 992,28 lei - Reducere lunară = 28,28 lei - Dobânda totală pe perioada (estimativ) = 73.580 lei
> Notă: Marja efectivă stabilită în contract poate varia între bănci.
În plus, comisioanele, asigurările și alte costuri contractuale se adaugă sumelor calculate aici. — ### 4. Evoluția intervalului de 12 luni a indicele ROBOR la 3 luni
Seria zilnică a ROBOR la 3 luni a acoperit 251 de ședințe, începând cu 9 octombrie 2025 și terminând cu 9 octombrie 2026. La 2 octombrie 2026, indicele era de 6,11 %; la 9 octombrie 2025, ROBOR la 3 luni era de 6,48 %. Aceasta înseamnă o scădere anuală de 0,38 puncte procentuale. În perioada respectivă, valoarea maximă a fost 6,48 %, iar minimul a fost 5,74 % pe 27 februarie 2026.
ROBOR la 12 luni?
- Valoarea la 2 octombrie 2026 = 6,15 % - Valoarea la 9 septembrie 2026 = 5,92 %
- Valoarea la 10 iulie 2026 = 5,93 % - Valoarea la 9 octombrie 2025 = 6,63 %
Diferențele față de valorile actuale sunt: -0,01, +0,23, +0,22 și -0,48 puncte procentuale, respectiv.
Minimul anual a fost de 5,78 % pe 2 martie 2026, iar maximul a coincis cu valoarea din urmă cu un an (6,63 %).
- Valoarea la 2 octombrie 2026 = 6,22 %
Ce înseamnă aceste cifre pentru consumatori?
- Valoarea la 9 septembrie 2026 = 5,98 % - Valoarea la 10 iulie 2026 = 5,98 % - Valoarea la 9 octombrie 2025 = 6,82 %
1. Ratele lunare: Pentru creditele noi, rata lunară s-a redus cu aproximativ 102–49 lei pentru creditele de 300.000 și 150.000 lei, respectiv. Pentru creditele vechi, scăderile sunt mai mici, deoarece dobânda se bazează pe ROBOR la 3 luni sau la 6 luni, care au scăzut în ultimul an.
2. Costul total al creditului: Pentru un credit de 300.000 lei pe 30 de ani, reducerea totală a dobânzii este de 1.222 lei pe an, ceea ce înseamnă economii semnificative pe termen lung.
Pentru creditele mai mici, economiile sunt, de asemenea, notabile, dar proporțional mai mici.