Cum se cuantifică impactul asupra bugetului?
Costurile creditelor în România la începutul toamnei 2026: Cum se calculează rata lunară pe baza ROBOR și IRCC
 Finanțele Franței, în cea mai adâncă criză din ultimul deceniu și jumătate
 Salariul minim din 2026 aduce costuri noi pentru angajatori și schimbări la taxe
 De ce rămâne BNR prudentă în fața încetinirii economice?
 ANAF trece la nivelul următor: cum schimba Big Data și noile aplicații modul în care ne plătim taxele?
În luna octombrie a anului 2026, analiza costurilor financiare pentru români dezvăluie o tendință de scădere a ratelor lunare comparativ cu perioada de acum un an, cu condiția ca marja bancară să rămână neschimbată. Această concluzie se bazează pe patru scenarii de împrumuturi, calculate folosind valorile de referință publicate de Banca Națională a României (BNR) la data de 23 octombrie 2026.
Este important de menționat că aceste comparații au un caracter strict orientativ, deoarece suma împrumutată, durata rambursării și indicele de referință influențează direct rezultatele finale. De asemenea, comisioanele și costurile de asigurare nu sunt incluse în calculul ratei de bază, ci se adaugă separat la obligația totală de plată.
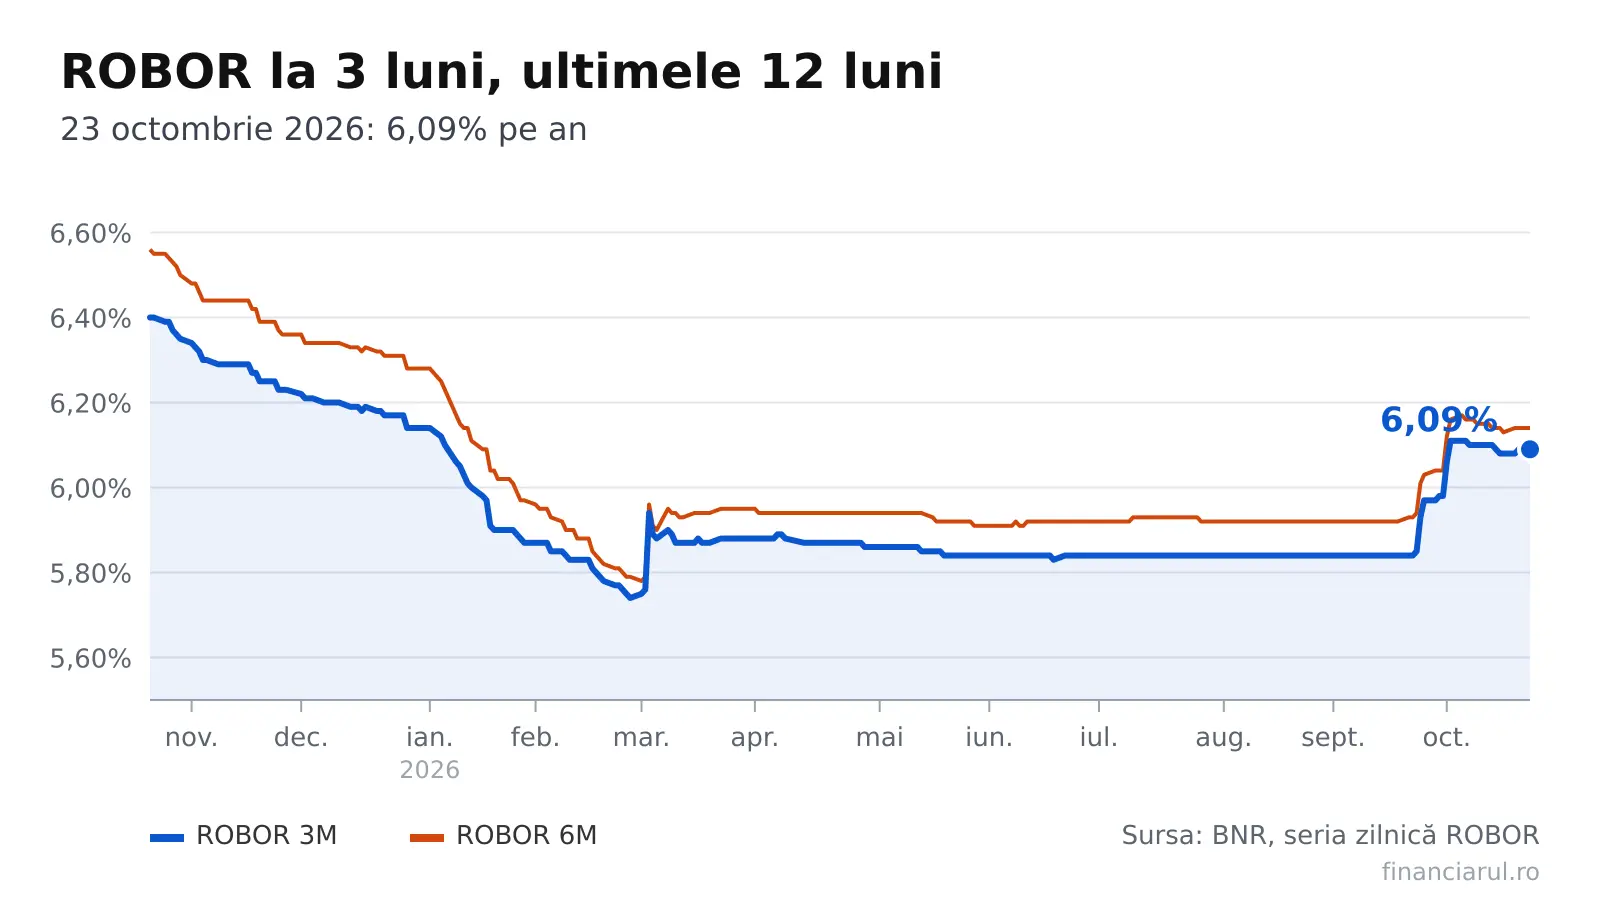
Evoluția indicelui ROBOR pe termen scurt
Datele oficiale publicate de BNR pentru ziua de 23 octombrie 2026 indică o stare de echilibru la trei dintre cele patru termene de scadență monitorizate. Modificările față de cotația din 22 octombrie se prezintă astfel: la termenul de 3 luni, dobânda anuață se stabilizează la 6,09%, fără nicio variație zilnică (0,00 puncte procentuale).
La scadența de 6 luni, nivelul se menține la 6,14% pe an, cu o diferență de 0,00 puncte procentuale față de ziua anterioară. Pentru termenul de 12 luni, indicele înregistrează o ușoară corecție în jos, ajungând la 6,19% pe an, cu o scădere de 0,01 puncte procentuale. În final, la scadența de 1 lună, valoarea rămâne neschimbată la 6,03% pe an, cu o variație de 0,00 puncte procentuale.
IRCC: De la fluctuații zilnice la valoare trimestrială
Indicele de referință pentru creditele destinate consumatorilor (IRCC) aplicabil în contracte noi este fixat la 5,57% pentru perioada cuprinsă între 1 octombrie și 31 decembrie 2026. Această valoare provine din calculul pentru trimestrul 2 al anului în curs. Comparativ cu nivelul precedent, de 5,56%, aplicat pentru intervalul 1 iulie – 30 septembrie 2026, se observă o creștere de 0,01 puncte procentuale.
Pe o altă notă, cotația zilnică cea mai recentă, înregistrată pe 22 octombrie 2026, se situează la 5,66%, în scădere cu 0,09 puncte procentuale față de ședința imediat anterioară. Trebuie subliniat că această valoare zilnică nu este cea utilizată în calculul final al ratelor; pentru contracte noi, contează exclusiv valoarea trimestrială. Analizând seriile zilnice din octombrie 2026, pentru cele zece ședințe urmărite, punctul de plecare a fost de 5,77% pe data de 9 octombrie.
Dinamicăa s-a desfășurat astfel: pe 12 octombrie, indicele a urcat cu 0,02 puncte la 5,79%; pe 13 octombrie a coborât cu 0,05 puncte, la 5,74%; pe 14 octombrie a înregistrat un avans de 0,01 puncte, ajungând la 5,75%.
Pe 15 octombrie, o scădere de 0,01 puncte a dus la 5,74%, iar pe 16 octombrie o altă corecție de 0,03 puncte a coborât nivelul la 5,71%.
Valoarea s-a stabilizat pe 19 octombrie.
Pe 20 octombrie, indicele a crescut cu 0,05 puncte, atingând 5,76%, pentru ca apoi, pe 21 octombrie, să se corecteze cu -0,01 puncte, revenind la 5,75%. Astfel, intervalul de oscilație pentru cele zece ședințe este cuprins între limita inferioară de 5,66% și cea superioară de 5,79%.
Simulări de rate lunare: Ce înseamnă pentru bugetul familial
Pentru a cuantifica impactul asupra bugetului, au fost realizate patru simulări care adaugă indicelui de referință o marjă ipotetică de 2 puncte procentuale.
Această ipoteză nu reflectă o ofertă bancară reală, ci servește doar ca reper de calcul, având în vedere că marja contractuală variază semnificativ între diferite instituții financiare.
Primul scenariu vizează un împrumut nou de 300.000 de lei, cu o perioadă de rambursare de 30 de ani. Folosind IRCC de 5,57% plus marja de 2 puncte, dobânda anuală rezultată este de 7,57%. Rata lunară calculată se ridică la 2.112 lei, în timp ce folosind indicele de acum un an, plata ar fi fost de 2.214 lei. Diferența în favoarea consumatorului este de 102 lei lunar, ceea ce echivalează cu o economie anuală de 1.222 lei.
Al doilea exemplu se referă la un credit nou de 150.000 de lei, cu o durată de 25 de ani. La aceeași dobândă anuală de 7,57%, plata lunară rezultă a fi de 1.115 lei.
În comparație cu calculul bazat pe indicele de acum un an, care dădea o rată de 1.164 lei, se constată o scădere corespunzătoare.
Treia simulare privește un credit vechi, acordat înainte de luna mai 2019, în valoare de 200.000 de lei, cu încă 20 de ani rămași de plată. Acest tip de credit este legat de ROBOR la 3 luni. Adăugând marja de 2 puncte la indicele de 6,09%, se obține o dobândă anuală de 8,09%. Rata lunară rezultată este de 1.684 lei, comparativ cu 1.723 lei în baza comparației anuale.
Astfel, reducerea este de 39 de lei pe lună și 467 de lei pe an.
Al patrulea caz vizează un credit vechi de 100.000 de lei, cu o perioadă rămasă de plată de 15 ani, legat de ROBOR la 6 luni. Cu indicele de 6,14% și marja de 2 puncte, dobânda anuală este de 8,14%. Rata calculată este de 964 de lei, în timp ce la indicele anterior ea era de 988 de lei. Diferența negativă între cele două rate este de 24 de lei lunar.
Rata de 6,19% la 12 luni te șochează!
Toate aceste sume exclud comisioanele, asigurările și alte costuri contractuale; obligația reală de plată depinde de marja specifică din contract și de costurile adăugate.
Context istoric și evoluție pe termen lung
Pentru a înțelege mai bine contextul, este util să analizăm evoluția indicilor pe o perioadă mai lungă.
La ROBOR pentru 3 luni, reperele istorice sunt: 6,08% la 16 octombrie 2026, 5,85% la 23 septembrie și 5,84% la 24 iulie. Comparativ cu aceste valori, fixingul din 23 octombrie este mai mare cu 0,01, 0,24, respectiv 0,25 puncte procentuale. Însă, dacă ne uităm la valoarea din 23 octombrie 2025, care era de 6,40%, observăm o scădere anuală de 0,31 puncte procentuale.
Seria anuală pentru această scadență cuprinde 251 de ședințe, cu un minim de 5,74% atins la 27 februarie 2026 și un maxim corespunzător valorii din 23 octombrie 2025.
Pentru scadența de 6 luni, valorile de referință din aceleași zile-cheie sunt 6,13%, 5,94%, 5,93% și 6,56%. Diferențele față de fixingul curent sunt, în ordine, +0,01, +0,20, +0,21 și -0,42 puncte procentuale. Minimul anual pentru acest termen a fost de 5,78%, înregistrat la 2 martie 2026, în timp ce maximul coincide cu valoarea din 23 octombrie 2025.
La termenul de 12 luni, comparațiile pornesc de la 6,19%, 5,99%, 5,98% și 6,77%. Variațiile față de valoarea curentă sunt de 0,00, +0,20, +0,21 și -0,58 puncte procentuale. Nivelul minim al anului a fost de 5,92%, la 2 martie 2026, iar maximul corespunde ședinței din 23 octombrie 2025.
Scadența de 1 lună prezintă o evoluție diferită: față de 5,95% la 23 octombrie 2025, indicele curent este mai mare cu 0,08 puncte procentuale. Comparativ cu 16 octombrie 2026, variația este nulă. Față de valorile din 23 septembrie și 24 iulie, care erau de 5,74% în ambele zile, se constată o creștere de 0,29 puncte procentuale. Extremele anuale pentru acest termen sunt 5,64% (la 2 martie 2026) și 6,08% (la 5 octombrie 2026).
Istoricul indicelui IRCC trimestrial
Evoluția indicelui IRCC pe bază trimestrială oferă o perspectivă mai clară asupra tendințelor de lungă durată.
Istoricul începe cu valoarea de 5,66% pentru trimestrul 3 din 2024, aplicată în perioada 1 ianuarie – 31 martie 2025. Pentru trimestrul 4 din 2024, indicele a scăzut cu 0,11 puncte procentuale, ajungând la 5,55%, nivel aplicat între 1 aprilie și 30 iunie 2025. Trimestrul 1 din 2025 a menținut aceiași valoare de 5,55%, aplicabilă între 1 iulie și 30 septembrie 2025.
Trimestrul 2 a adus o creștere semnificativă la 6,06%, cu un avans de 0,51 puncte procentuale, pentru perioada 1 octombrie – 31 decembrie 2025. Această valoare este reperul anual folosit în simulările creditelor noi legate de IRCC.
Pentru trimestrul 3 din 2025, indicele a înregistrat o scădere de 0,38 puncte procentuale, coborând la 5,68%, aplicat între 1 ianuarie și 31 martie 2026.
Trimestrul 4 a adus o nouă reducere de 0,10 puncte, la 5,58%, pentru intervalul 1 aprilie – 30 iunie 2026. Următoarea valoare trimestrială a coborât cu încă 0,02 puncte procentuale, înaintea creșterii aplicabile în prezent.
Diferențe în funcție de data acordării creditului
Data în care a fost acordat creditul este un factor critic în determinarea indicelui de referință folosit. Împrumuturile în lei acordate înainte de luna mai 2019 sunt, în general, indexate la ROBOR pentru scadența de 3 sau 6 luni, la care se adaugă marja băncii.
În schimb, pentru creditele noi în lei cu dobândă variabilă, formula standard folosește IRCC și marja contractuală. O majorare a ROBOR se traduce direct în dobânzi mai mari pentru creditele vechi legate de acest indice. În cazul creditelor bazate pe IRCC, valoarea relevantă pentru contract este cea trimestrială, nu fiecare fluctuație zilnică.
Prin urmare, identificarea corectă a indicelui și a marjei din contract este esențială înainte de a compara o rată reală cu exemplele orientative prezentate mai sus.
Metoda de calcul separă clar cotațiile bancare de tranzacțiile efective. ROBOR reprezintă dobânda medie la care băncile românești oferă împrumuturi în lei pe piața interbancară. Acest indice este calculat de Reuters în zilele lucrătoare, la ora 11, bazat pe cotațiile băncilor participante. BNR publică valorile pentru termenele cuprinse între o zi și 12 luni. Pentru IRCC zilnic, calculul se bazează pe dobânzile tranzacțiilor interbancare, ponderate după volume. Indicele trimestrial, care este cel aplicabil în contractele noi, rezultă din media aritmetică a tuturor valorilor zilnice ale trimestrului de referință.
Aplicarea noului nivel începe în prima zi a celui de-al doilea trimestru care urmează celui de referință.
Toate simulările ratelor folosesc formula anuității, care presupune rambursarea prin plăți lunare egale.
Comparația anuală păstrează marja constantă și înlocuiește doar indicele: pentru IRCC utilizează valoarea din trimestrul 2 din 2025, iar pentru ROBOR, fixingul din ziua cu 365 de zile anterior.
Aceste date sunt complete și actualizate, oferind o imagine fidelă a costurilor creditelor în România la începutul toamnei 2026.