Ultima valoare IRCC publicată e din 22 octombrie 2026!
Iată redactarea nouă a articului, reformulată integral, cu structura paragrafelor modificată și cu păstrarea tuturor datelor numerice și factuale din textul original.
 Băncile românești visează la 4 miliarde de euro profit anual până în 2030
 Dolarul și euro au urcat, aurul a pierdut aproape 8 lei
 „Stau la Unirii, investesc ca pe Wall Street”: cartea care demistifică investițiile
 UniCredit finanțează fabrica de energie regenerabilă din Petrila
Impactul indicatorilor ROBOR și IRCC asupra ratelor lunare ale creditelor: analiza detaliată pentru 23 octombrie 2026
În contextul actual al pieței financiare românești, evoluția indicatorilor de dobândă continuă să determine modul în care creditorii își gestionează bugetele lunare. Analiza datelor disponibile la data de 23 octombrie 2026 relevă o tendință generală de scădere a costurilor de credit comparativ cu perioada similară de acum un an.
Mai precis, ratele orientative calculate pentru cele patru scenarii reprezentative de împrumut sunt inferioare valorilor obținute în urmă cu 12 luni. Această comparație este realizată în condiții identice, menținând constantă marja bancară de 2 puncte procentuale, precum și sumele împrumutate și duratele de rambursare.
Este esential de reținut că, în practica bancară reală, suma efectivă plătită lunar de către client nu se bazează exclusiv pe aceste calcule teoretice, ci include și alte elemente majore, precum comisioanele specifice, costurile asigurărilor obligatorii sau facultative, și marja exactă negociată și semnată cu instituția de credit.
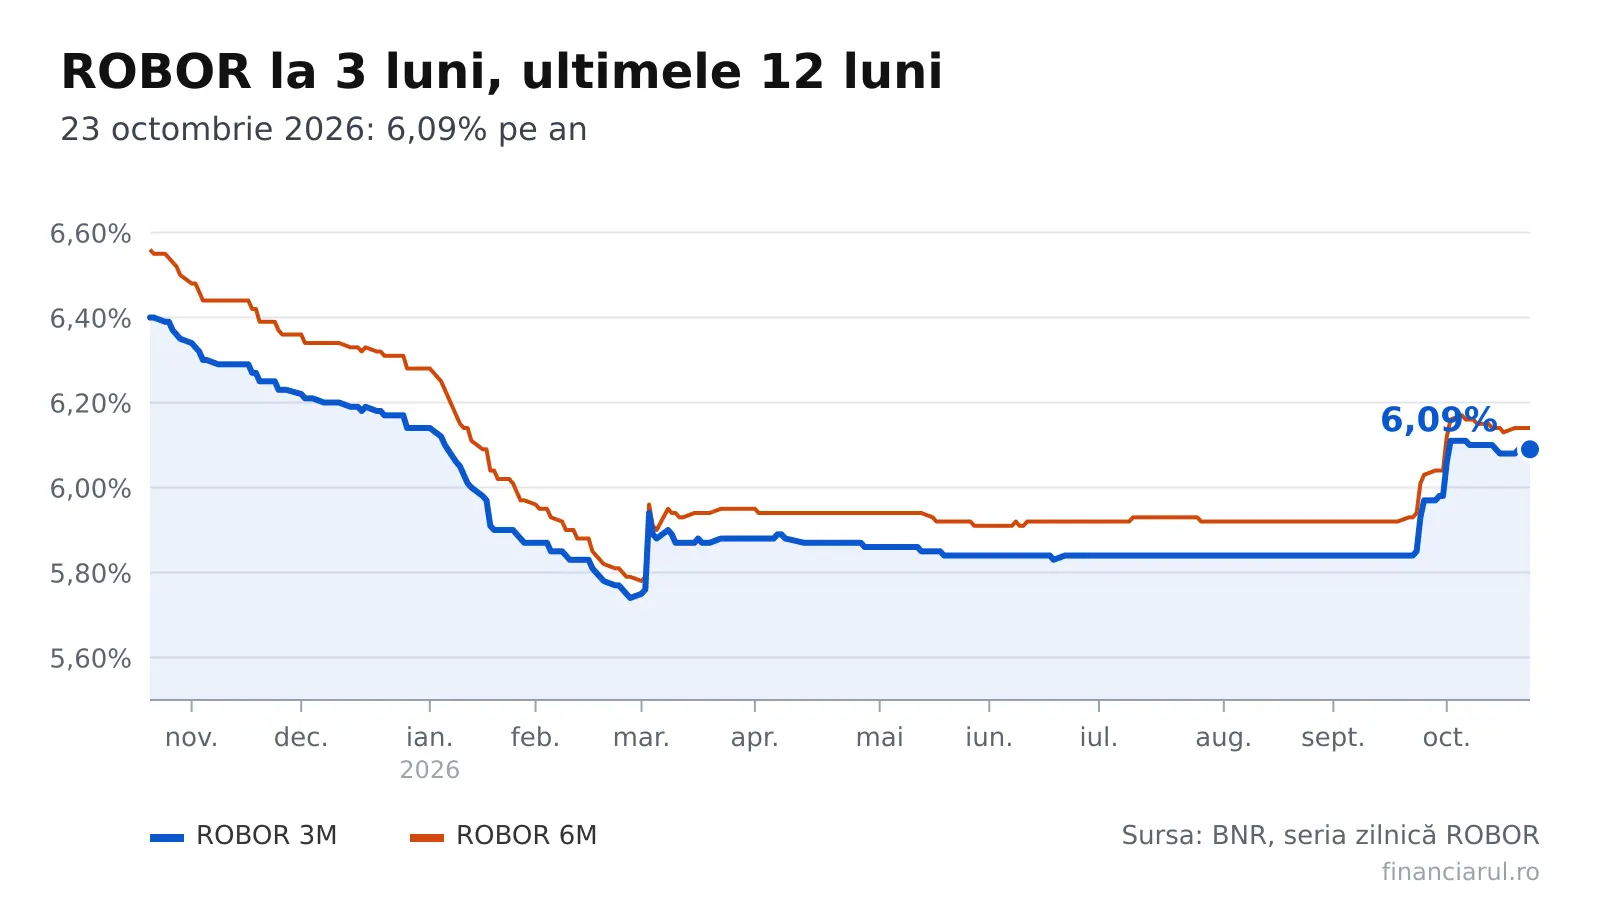
Să analizăm mai întâi dinamica imediată a indicatorului ROBOR, care rămâne o referință crucială pentru multe contracte vechi. Valorile publicate pentru ziua de 23 octombrie 2026 indică o stabilitate remarcabilă pentru trei dintre cele patru scadențe monitorizate. Dacă ne uităm la variațiile zilnice, înregistrate față de ședința din 22 octombrie 2026, observăm că majoritatea indicatorilor au rămas neschimbate. În cazul scadenței de 3 luni, dobânda anuală se stabilizează la 6,09%, înregistrând o variație zilnică de 0,00 puncte procentuale. Similar, pentru scadența de 6 luni, nivelul indicelui atinge 6,14% pe an, având și el o diferență zilnică de 0,00 puncte procentuale. O singură mișcare marginală a fost înregistrată la scadența de 12 luni, unde valoarea a scăzut cu 0,01 puncte procentuale, stabilizându-se la 6,19% pe an.
La termenul cel mai scurt, de 1 lună, indicele a păstrat intact nivelul de 6,03% pe an, fără nicio modificare față de ziua anterioară.
ROBOR-ul constituie, prin definiție, media dobânzilor practicate în operațiunile de împrumut în lei desfășurate între băncile din România.
Pentru titularii de credite indexate la acest reper, calculul dobânzii finale depinde de două variabile principale: scadența specificată în actul juridic și marja fixă percepută de bancă.
Pe de altă parte, segmentul de credite noi pentru consumatori este guvernat de un alt indicator, IRCC. Indicele de Referință pentru Creditele Consumatorilor, valabil pentru perioada cuprinsă între 1 octombrie și 31 decembrie 2026, a fost fixat la 5,57% pe an. Această valoare provine din datele trimestrului al doilea al anului 2026 și înregistrează o ușoară creștere de 0,01 puncte procentuale față de valoarea anterioară.
Indicatorul precedent, de 5,56%, fusese calculat pentru primul trimestru și aplicat în intervalul 1 iulie – 30 septembrie 2026.
Din perspectiva evoluției zilnice, ultima valoare publicată pentru IRCC este cea din 22 octombrie 2026, care s-a situat la 5,66%, în urma unei reduceri de 0,09 puncte procentuale față de ședința imediat anterioară. Analizând ultimele zece ședințe monitorizate, amplitudinea fluctuațiilor a cuprins intervalul dintre 5,66% și 5,79%.
Dacă reconstituim cronologia din octombrie 2026, seria valorilor zilnice a arătat astfel: la 9 octombrie, indicele era de 5,77%; la 12 octombrie, a crescut cu 0,02 puncte, ajungând la 5,79%; la 13 octombrie, a scăzut cu 0,05 puncte, la 5,74%; la 14 octombrie, a urcat cu 0,01 puncte, la 5,75%; iar la 15 octombrie, a coborât din nou cu 0,01 puncte, la 5,74%.
Ulterior, la 16 octombrie, s-a înregistrat o scădere de 0,03 puncte, revenind la 5,71%; la 19 octombrie, valoarea a stagnat la 5,71%; la 20 octombrie, a crescut cu 0,05 puncte, la 5,76%; și, în final, la 21 octombrie, a scăzut cu 0,01 puncte, la 5,75%. Aceste ajustamente zilnice sunt evaluate în raport cu ședința precedentă, nu în raport cu indicele trimestrial care intră efectiv în calculul contractelor.
Pentru a înțelege impactul concret asupra bugetului familial, s-au realizat simule orientative publicate de Financiarul. ro.
Trebuie subliniat faptul că marja de 2 puncte procentuale utilizată este o ipoteză standard aplicată tuturor celor patru exemple, nu o ofertă universală valabilă la toate băncile.
Mecanismul de calcul constă în adăugarea acestei marje la indicele de referință pentru a obține dobânda anuală.
În primul scenariu comparativ, diferențele calculate arată o economie de 102 lei lunar și de 1.222 lei anual, cu o dobândă totală simulată pentru toată durata de 460.335 lei.
Un alt exemplu vizează un împrumut de 150.000 lei, cu o perioadă de rambursare de 25 de ani. În această situație, aceeași dobândă anuală de 7,57% generează o rată lunară de 1.115 lei. Folosind indicele anterior, rata ar fi fost de 1.164 lei. Astfel, economia realizată este de 48 lei pe lună și de 580 lei pe an, iar dobânda totală simulată se ridică la 184.598 lei.
Pentru creditele contractate înainte de luna mai 2019, un exemplu relevant este un împrumut de 200.000 lei, cu încă 20 de ani de plată rămași. În acest caz, combinarea ROBOR-ului la 3 luni cu marja bancară conduce la o dobândă anuală de 8,09%.
ROBOR 6 luni a atins 6,13% pe 16 octombrie 2026!
Rata lunară rezultată este de 1.684 lei, comparativ cu 1.723 lei la indicele anterior, generând o diferență negativă de 39 lei pe lună și de 467 lei pe an.
Dobânda totală calculată pentru perioada rămasă de rambursare este de 204.184 lei.
Un ultim exemplu se referă la un credit vechi de 100.000 lei, cu încă 15 ani de plată.
Aici, dobânda legată de ROBOR la 6 luni este de 8,14% pe an. Rata rezultată ajunge la 964 lei, în timp ce, la indicele anterior, aceasta era de 988 lei. Diferențele din simulare sunt de -25 lei lunar și -294 lei anual, iar dobânda totală pentru durata rămasă este de 73.475 lei.
Evoluția istorică din ultimele 12 luni oferă un cadru larg de context. ROBOR la 3 luni se află peste reperele recente, dar sub nivelul anual. La 16 octombrie 2026, valoarea era de 6,08%, cu o diferență de +0,01 puncte procentuale față de actualul nivel. La 23 septembrie 2026, indicele se situa la 5,85%, cu o diferență de +0,24 puncte, iar la 24 iulie 2026 era de 5,84%, cu o diferență de +0,25 puncte.
Reperul din 23 octombrie 2025 a fost de 6,40%, cu 0,31 puncte procentuale peste nivelul actual și reprezentând, totodată, maximul perioadei. Minimul anului a fost de 5,74%, înregistrat la 27 februarie 2026. Seria anuală cuprinde 251 de ședințe, între 23 octombrie 2025 și 23 octombrie 2026.
Pentru ROBOR la 6 luni, reperele istorice sunt de 6,13% la 16 octombrie 2026, 5,94% la 23 septembrie 2026 și 5,93% la 24 iulie 2026. Nivelul actual le depășește cu 0,01, 0,20 și, respectiv, 0,21 puncte procentuale. Față de valoarea de 6,56% din 23 octombrie 2025, scăderea este de 0,42 puncte. Acea valoare din octombrie 2025 reprezintă maximul anual, în timp ce minimul, de 5,78%, datează din 2 martie 2026.
La scadența de 12 luni, valoarea din 16 octombrie 2026 era identică cu cea actuală, diferența fiind de 0,00 puncte procentuale. Indicele era de 5,99% la 23 septembrie și de 5,98% la 24 iulie 2026, ceea ce înseamnă diferențe de +0,20 și +0,21 puncte.
Maximul anual, de 6,77%, a fost atins la 23 octombrie 2025; față de acesta, reducerea este de 0,58 puncte. Minimul a fost de 5,92%, la 2 martie 2026.
ROBOR la 1 lună nu s-a modificat față de 16 octombrie 2026.
Atât la 23 septembrie, cât și la 24 iulie 2026, valoarea a fost de 5,74%, astfel că diferența actuală este de +0,29 puncte procentuale pentru fiecare reper.
Comparativ cu 5,95% la 23 octombrie 2025, creșterea este de 0,08 puncte. Limitele anuale sunt 5,64%, la 2 martie 2026, și 6,08%, la 5 octombrie 2026.
Istoricul trimestrial al IRCC începe, pentru perioadele urmărite, cu valoarea de 5,66%, aferentă trimestrului al treilea din 2024, aplicată între 1 ianuarie și 31 martie 2025. Pentru trimestrul al patrulea din 2024, indicele a coborât cu 0,11 puncte la 5,55%, valoare utilizată între 1 aprilie și 30 iunie 2025. Trimestrul întâi din 2025 a păstrat valoarea de 5,55%, cu variație de 0,00 puncte procentuale, aplicată între 1 iulie și 30 septembrie 2025. Trimestrul al doilea a adus o creștere la 6,06%, cu o diferență de 0,51 puncte, pentru intervalul 1 octombrie – 31 decembrie 2025.
Pentru trimestrul al treilea din 2025, valoarea a scăzut cu 0,38 puncte, la 5,68%, aplicabilă între 1 ianuarie și 31 martie 2026. Trimestrul al patrulea a avut 5,58%, cu o reducere de 0,10 puncte, pentru perioada 1 aprilie – 30 iunie 2026. Ulterior, indicele aferent primului trimestru din 2026 a coborât cu încă 0,02 puncte.
Este important de clarificat cine folosește fiecare tip de indice. Pentru împrumuturile în lei acordate înainte de mai 2019, reperul contractual este, în general, ROBOR cu scadența de 3 sau 6 luni. Creditele noi acordate consumatorilor în lei, cu dobândă variabilă, folosesc IRCC. În ambele situații, indicele se adaugă marjei fixe din contract, al cărei nivel diferă între bănci. Identificarea indicelui, a scadenței și a marjei contractuale precedă orice comparație cu exemplele prezentate. O creștere a ROBOR față de reperul anterior înseamnă o dobândă mai mare pentru împrumuturile vechi legate de acesta.
Metodologia de calcul este riguroasă. ROBOR este calculat în zilele lucrătoare, la ora 11, de Reuters, pe baza cotațiilor băncilor participante. Banca Națională a României publică valorile pentru scadențe cuprinse între o zi și 12 luni. IRCC a fost introdus prin Ordonanța de urgență 19/2019 pentru împrumuturile acordate consumatorilor din mai 2019, în lei și cu dobândă variabilă. Calculul zilnic folosește dobânzile tranzacțiilor interbancare, ponderate cu volumele acestora. Pentru indicele trimestrial, se face media aritmetică a valorilor zilnice din trimestrul de referință.
Aplicarea în contracte începe în prima zi a celui de-al doilea trimestru care urmează perioadei de referință. De aceea, valoarea zilnică și cea trimestrială au roluri diferite în calculul dobânzii. Simulările folosesc anuități, adică plăți lunare egale.
Comparația anuală utilizează IRCC aferent trimestrului al doilea din 2025, respectiv valorile ROBOR de la reperul de 365 de zile, menținând marja neschimbată.
Comisioanele, asigurările și celelalte costuri prevăzute în contract nu sunt incluse în sumele calculate. Datele complete și actualizate pot fi consultate la secțiunea Dobânzile azi.