Ce se întâmplă cu creditele noi?
Impactul ajustării dobânzilor de referință asupra bugetelor gospodăriei românești devine vizibil în data de 25 septembrie 2026, când diferențele dintre ratele actuale și cele calculate anterior pot atinge o sumă de până la 72 de lei pe lună. Această mișcare a pieței financiare afectează direct atât creditele noi, cât și cele existente, modificând costurile totale ale împrumuturilor bancare.
 Fagura a intermediat 22 de milioane de euro pentru companiile care vizează bursa
 Piața de capital din România traversează cel mai bun moment istoric, spune Mihai Lazăr
 Lion Capital a investit 90 de milioane de euro în Fondul Proprietate
 Alba Iulia a vândut obligațiuni municipale suprasubscrise cu peste 47 de milioane de euro
Pentru a înțelege mărimea acestei schimbări, este necesar să analizăm evoluția indicatorilor cheie, precum ROBOR și IRCC, publicate de Banca Națională a României, și modul în care acestea se traduc în termene lunare concrete pentru debitori.
Dacă articolul are subtitluri generice (' Cronologia evenimentelor', ' Impactul pe termen lung', ' Aspecte importante', ' Ce s-a întâmplat', ' Privind înainte'), ÎNLOCUIEȘTE-LE cu subtitluri SPECIFICE temei articolului
În cazul unui împrumut proaspăt contractat, cu o valoare principală de 300.000 de lei, o durată de rambursare de 30 de ani și o dobândă variabilă, costul lunar al ratei se situează la 2.110 lei. Această estimare ia în considerare indicele IRCC aflat în vigoare la momentul respectiv, la care s-a adăugat o marjă bancară exemplificativă de 2 puncte procentuale.
Calculul nu include alte cheltuieli accesorii, cum ar fi comisioanele administrative, polițele de asigurare sau alte costuri contractuale care ar putea majora suma efectivă de plată.
Dacă am compara această rată cu cea obținută folosind indicele din primul trimestru al anului 2025, diferența ar fi de doar 2 lei pe lună, echivalent cu 25 de lei pe an.
Totuși, suma totală a dobânzii de capitalizare pentru toată durata creditului ajunge la 459.594 de lei, demonstrând impactul pe termen lung al fluctuațiilor de dobândă.
Pentru o sumă mai mică, de 150.000 de lei, distribuită pe o perioadă de 25 de ani, rata lunară calculată cu IRCC și aceeași marjă de 2% este de 1.114 lei. Comparativ cu nivelul indicelui de acum un an, variația este minimă, de doar 1 leu pe lună, ceea ce se traduce printr-o economie sau un plus de 12 lei pe an.
Costul total al dobânzii pentru acest scenariu este de 184.304 de lei.
Aceste cifre subliniază faptul că, pentru creditele noi bazate pe IRCC, stabilitatea relativă a indicelui în ultimul an a limitat impactul asupra ratelor lunare, deși costurile agregate rămân semnificative.
Câte sunt valorile actuale ale indicatorilor?
Situația se schimbă considerabil pentru creditele vechi, indexate la ROBOR.
Un împrumut inițial de 200.000 de lei, cu 20 de ani rămași de plată și o structură a dobânzii formată din ROBOR la 3 luni plus marja instituției, generează o rată lunară de 1.669 lei.
Dacă am fi folosit valoarea indicelui de la 25 septembrie 2025, plata ar fi fost de 1.741 de lei. Astfel, diferența în favoarea debitorului este de 72 de lei pe lună, adică 859 de lei pe an. Suma totală a dobânzii pentru perioada rămasă de plată este de 200.596 de lei.
Similar, pentru un credit de 100.000 de lei, cu 15 ani rămași și indexare la ROBOR la 6 luni, rata curentă este de 957 de lei, față de 995 de lei la nivelul de acum un an.
Reducerea este de 38 de lei lunar și 455 de lei anual, cu o dobândă totală rămasă de 72.329 de lei. Toate aceste calcule utilizează formula anuității, presupunând rate egale, și o marjă fixă de 2% ca exemplu standard, iar ratele reale pot varia în funcție de clauzele specifice ale fiecărui contract.
Pe plan tehnic, indicatorul IRCC aplicabil în prezent este de 5,56% pe an. Această valoare a fost determinată pe baza tranzacțiilor bancare înregistrate în primul trimestru al anului 2026 și este valabilă în intervalul 1 iulie – 30 septembrie 2026.
Comparativ cu indicele precedent, aferent celui de-al patrulea trimestru din 2025, care a fost de 5,58%, s-a înregistrat o scădere modestă de 0,02 puncte procentuale. Din perspectiva zilnică, valoarea IRCC, care contribuie la formarea mediei trimestriale, a fost de 5,82% la data de 24 septembrie 2026.
Aceasta reprezintă o creștere de 0,30 puncte procentuale față de ziua anterioară, 23 septembrie, iar în ultimele publicări, oscilațiile au fost cuprinse între 5,52% și 5,82%.
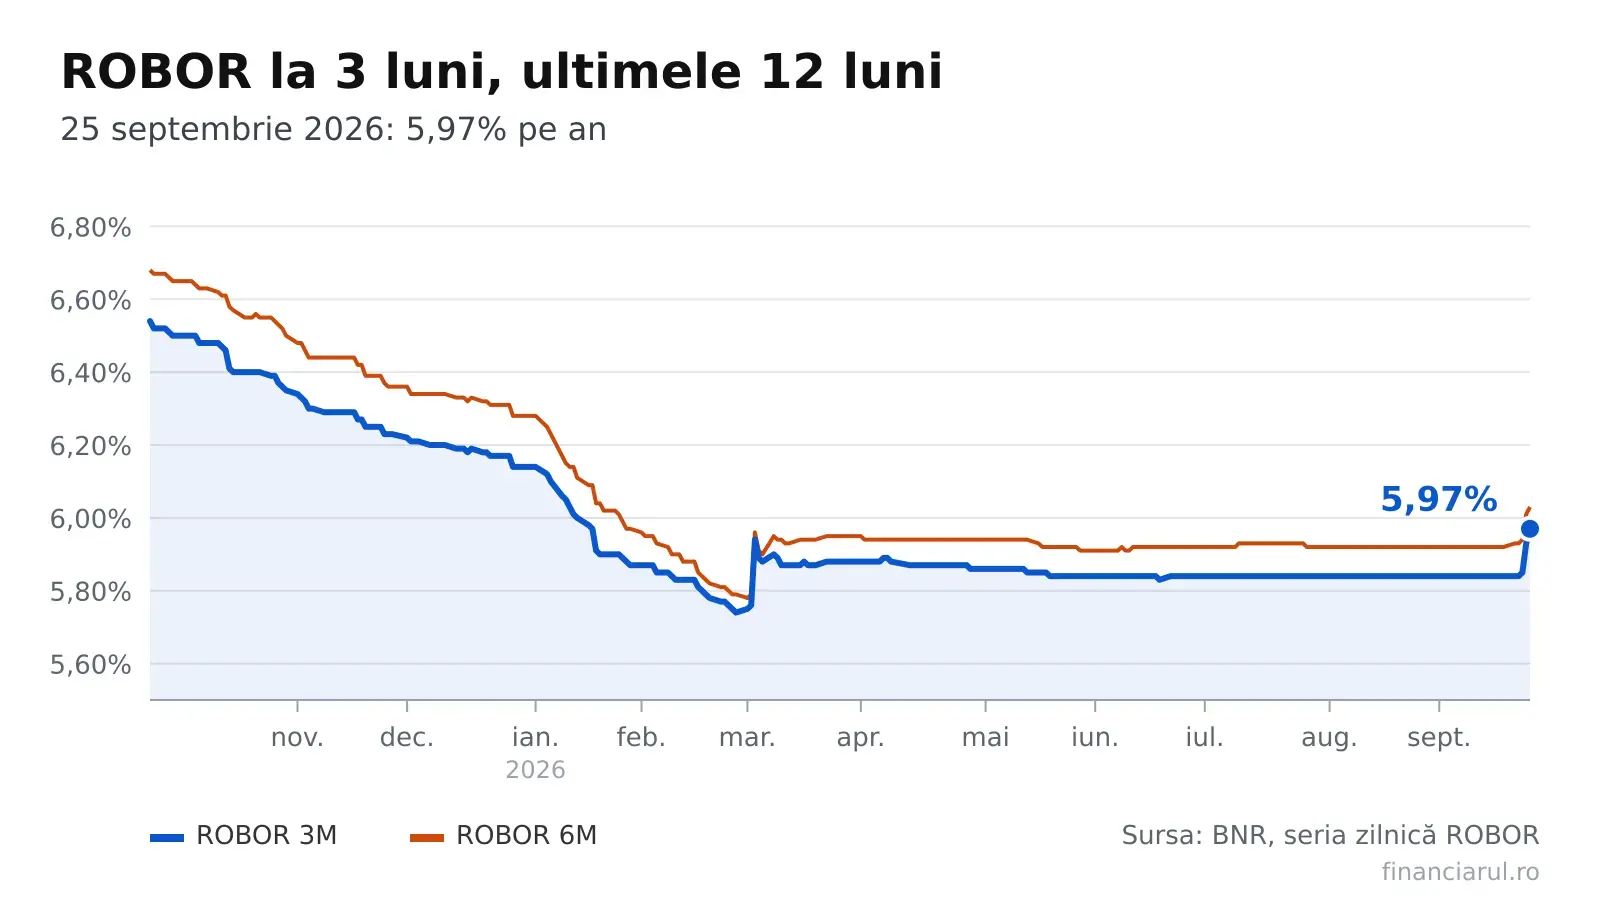
În paralel, dobânzile de referință ROBOR au experimentat o mișcare ascensională la toate cele patru scadențe monitorizate, conform datelor zilnice furnizate de Banca Națională a României. La scadența de 3 luni, rata a urcat la 5,97% pe an, cu un avans de 0,04 puncte procentuale față de ședința din 24 septembrie. La 6 luni, indicatorul a atins 6,03%, crescând cu 0,02 puncte procentuale. La orizontul de 12 luni, nivelul a avansat la 6,09%, tot cu o majorare de 0,02 puncte procentuale.
La scadența cea mai scurtă, de 1 lună, dobânda a crescut la 5,92%, cu un salt de 0,05 puncte procentuale. Deși tendința este în sus, valorile pentru scadențele de 3, 6 și 12 luni se mențin sub cotele maxime înregistrate în ultimele 12 luni.