Ce alt scenariu de împrumut a fost analizat?
În ultimul an, costul lunar al împrumuturilor s-a redus semnificativ pentru o serie de scenarii de rambursare.
 investiții în firme neînscriște la bursă pot apărea în 2027
 Facturile de încălzire scad de la 1 noiembrie
 AFIN strânge bani noi pentru a finanța economia socială din România
 Investitorii străini cer Guvernului stabilitate fiscală și predictibilitate
Analiza comparativă, efectuată cu datele din 27 octombrie 2026 și cele din aceeași zi a anului precedent, arată o scădere a ratelor cu 102 lei pentru un credit de 300.000 lei cu durată de 30 ani.
Această diferență se traduce într-o economie anuală de 1.222 lei pentru debitorii care au contracte legate de indicele de referință pentru creditele consumatorilor (IRCC).
Toate simulările prezentate mențin constantă marja bancară de 2 puncte procentuale, aleasă strict în scop ilustrativ, pentru a izola impactul mișcărilor de piață asupra costului final al datorie.
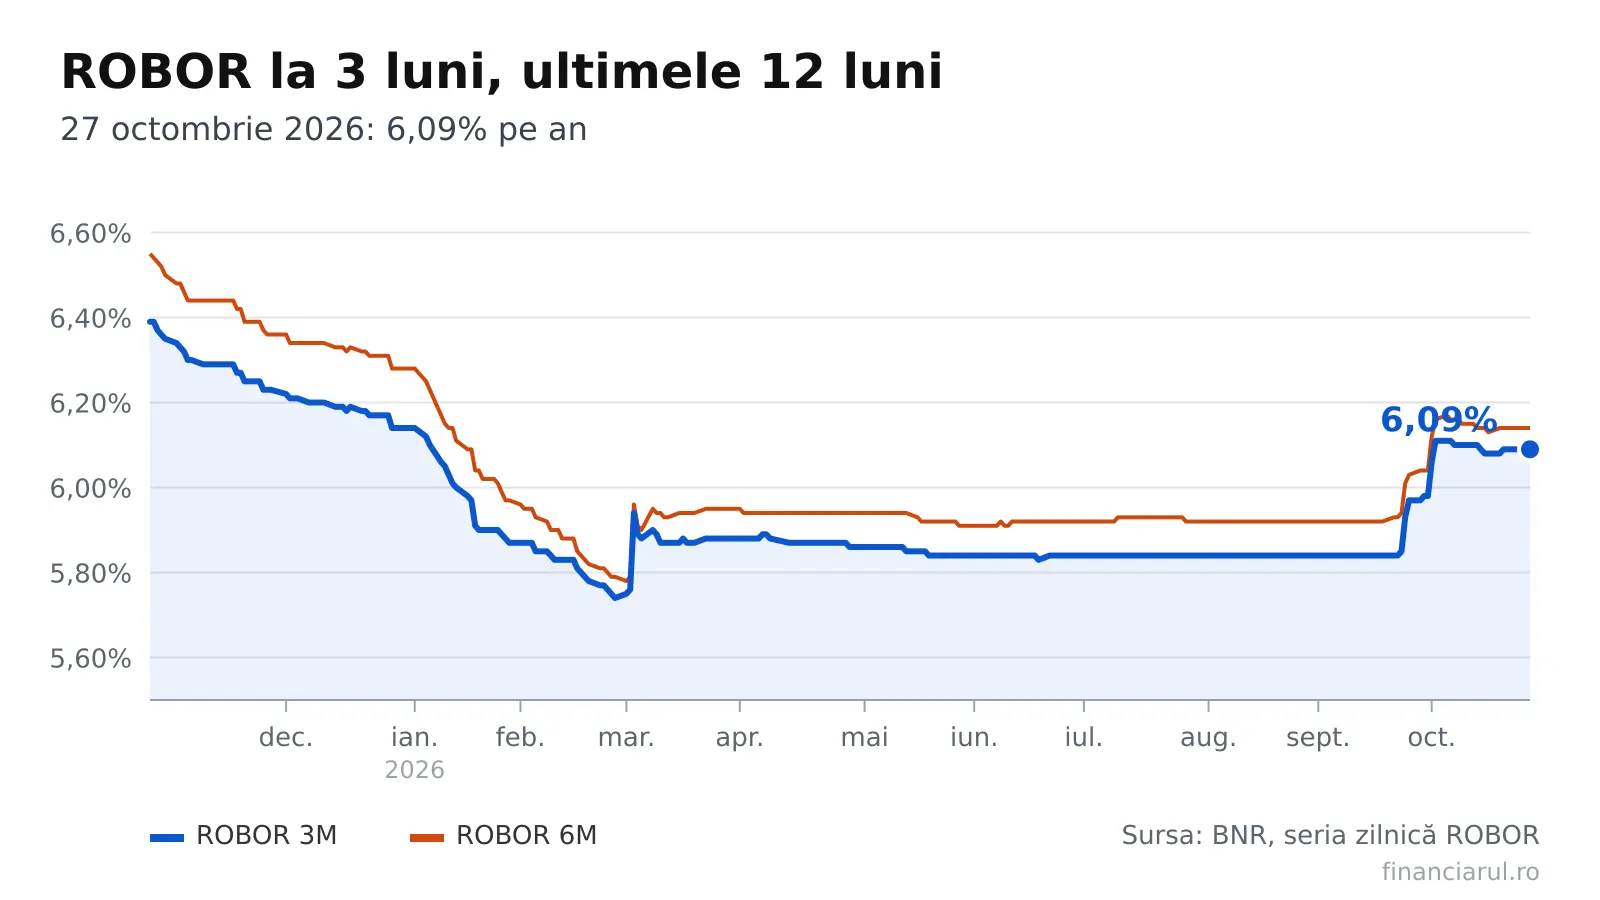
Pe data de 27 octombrie 2026, cotațiile pentru dobânda interbancară la 3 luni se situează la 6,09% anual, la 6 luni la 6,14%, la 12 luni la 6,19% și la o lună la 6,03%. Aceste valori nu au suferit nicio modificare față de ziua precedentă, 26 octombrie 2026, păstrând o variație de zero puncte procentuale. Acest indicator reprezintă media ponderată a dobânelor la care băncile românești se împrumută reciproc în lei.
Pentru contractele indexate la acest reper, costul total include atât valoarea indicelui, cât și marja fixată în contract, fără a se include alte costuri contractuale precum comisioanele sau asigurările, care se adaugă separat la calculul final.
În ceea ce privește IRCC, valoarea aplicabilă în perioada cuprinsă între 1 octombrie și 31 decembrie 2026 este de 5,57%. Această cifră provine din datele registrate în al doilea trimestru al anului 2026 și reflectă o creștere de 0,01 puncte procentuale față de indicele precedent. Valoarea din primul trimestru al anului 2026, care a fost de 5,56% și s-a aplicat între 1 iulie și 30 septembrie, prezenta o scădere de 0,02 puncte procentuale față de perioada anterioară.
La nivel zilnic, ultima cotație publicată, din 26 octombrie 2026, s-a situat la 5,87%, în creștere cu 0,10 puncte procentuale față de ședința din 23 octombrie.
Ultima zecime de valori zilnice se mișcă într-un interval cuprins între 5,66% și 5,87%. Totuși, în contractele de credit se utilizează exclusiv valoarea medie a indicilor zilnici din trimestrul de referință.
Pentru a cuantifica impactul pe rată, s-au efectuat calcule bazate pe o marjă de 2 puncte procentuale.
La un credit indexat la IRCC, adunarea acestei marje la indicele de 5,57% conduce la o dobândă anuală de 7,57%.
În comparația cu situația de acum un an, care a folosit IRCC din trimestrul 2 al anului 2025, rata lunară pentru un împrumut de 300.000 lei pe 30 ani a scăzut de la 2.214 lei la 2.112 lei.
Această reducere de 102 lei lunar echivalează la o economie anuală de 1.222 lei. Costul total al dobânelor pe întreaga durată a creditului se ridică la 460.335 lei, fără a include comisioanele.
Un alt scenariu analizat implică un împrumut nou de 150.000 lei, cu un termen de rambursare de 25 ani și tot legat de IRCC.
Rata lunară calculată pentru această situație este de 1.115 lei, în timp ce valoarea de acum un an era de 1.164 lei. Diferența rezultă într-o scădere de 48 lei lunar și de 580 lei anual. Suma totală a dobânelor pentru această simulare este de 184.598 lei, exclusiv de comisioane.
Pentru creditele vechi, acordate înainte de luna mai a anului 2019, indicele de referință este ROBOR. În cazul unui credit de 200.000 lei cu încă 20 de ani de rambursare rămase, utilizarea ROBOR la 3 luni plus marja de 2 puncte procentuale rezultă într-o dobândă anuală de 8,09%.
Plata lunară aferentă este de 1.684 lei, comparativ cu 1.722 lei la nivelurile de anul trecut. Diferența de 38 lei lunar corespunde la o economie anuală de 452 lei. Dobânda totală pentru întreaga perioadă este de 204.184 lei, fără comisioane.
În exemplul unui credit vechi de 100.000 lei, cu 15 ani rămași până la finalul rambursării, indicele utilizat este ROBOR la 6 luni, ceea ce duce la o dobândă anuală de 8,14%. Rata lunară calculată este de 964 lei, față de 988 lei folosind valorile de acum un an. Scăderea indicată este de 24 lei lunar și de 287 lei anual. Costul total al dobânelor pentru această simulare este de 73.475 lei, fără a lua în considerare comisioanele.
Este important de menționat că marja efectivă rămâne cea stabilită prin contract și variază de la o bancă la alta. Ratele prezentate sunt rezultatul unor simulări matematice și nu constituie oferte bancare oficiale, nici suma reală datorată de fiecare debitor individual.
Analiza evoluției din ultimele 12 luni se bazează pe seria zilnică publicată de Banca Națională a României pentru ROBOR la 3 luni, care cuprinde 251 de ședințe, între 27 octombrie 2025 și 27 octombrie 2026. La toate cele patru scadențe, comparația cu valoarea din 20 octombrie 2026 indică o diferență de zero puncte procentuale. În schimb, față de reperele de acum 30 și 90 de zile, valorile actuale sunt superioare.
Cum s-au schimbat valorile ROBOR la o lună între iulie și septembrie 2026?
Pentru ROBOR la 3 luni, reperul de 30 de zile, înregistrat pe 25 septembrie 2026, era de 5,97%, iar cel de 90 de zile, din 29 iulie, de 5,84%.
Diferențele față de valoarea curentă sunt de +0,12 și, respectiv, +0,25 puncte procentuale. Comparativ cu 27 octombrie 2025, când indicele atingea maximul anual de 6,39%, variația este de -0,30 puncte procentuale. Cel mai mic nivel din ultimele 12 luni a fost înregistrat pe 27 februarie 2026, la 5,74%.
La scadența de 6 luni, cotațiile de referință erau de 6,03% pe 25 septembrie și de 5,92% pe 29 iulie 2026. Creșterile față de aceste valori sunt de 0,11 și 0,22 puncte procentuale.
Comparativ cu maximul anual de 6,55% din 27 octombrie 2025, indicele actual este mai mic cu 0,41 puncte procentuale. Minimul perioadei a fost de 5,78%, înregistrat pe 2 martie 2026.
Pentru scadența de 12 luni, ROBOR era de 6,09% pe 25 septembrie și de 5,97% pe 29 iulie 2026, ceea ce înseamnă creșteri de 0,10 și 0,22 puncte procentuale.
Maximul anual de 6,75% a fost atins pe 27 octombrie 2025, iar diferența față de valoarea actuală este de -0,56 puncte procentuale. Minimul de 5,92% datează din 2 martie 2026.
Pentru ROBOR la o lună, valorile de referință erau de 5,92% pe 25 septembrie și de 5,74% pe 29 iulie 2026.
Comparativ cu acestea, creșterile sunt de 0,11 și 0,29 puncte procentuale. Spre deosebire de celelalte scadențe, acest indice depășește și nivelul de acum un an, care era de 5,93%, cu 0,10 puncte procentuale. Extremele ultimelor 12 luni pentru această scadență sunt 5,64%, înregistrat pe 2 martie 2026, și 6,08%, pe 5 octombrie 2026.
Înainte de cele două valori trimestriale IRCC prezentate anterior, istoricul indicilor și perioadelor de aplicare a fost următorul: în trimestrul 3 al anului 2024, indicele a fost de 5,66%, aplicabil între 1 ianuarie și 31 martie 2025. În trimestrul 4 al anului 2024, valoarea a scăzut la 5,55%, o variație de -0,11 puncte procentuale, aplicabil între 1 aprilie și 30 iunie 2025. În primul trimestru al anului 2025, indicele a rămas la 5,55%, fără modificare, aplicabil între 1 iulie și 30 septembrie 2025.
În al doilea trimestru al anului 2025, valoarea a sărit la 6,06%, o creștere de +0,51 puncte procentuale, aplicabil între 1 octombrie și 31 decembrie 2025.
În al treilea trimestru al anului 2025, indicele a coborât la 5,68%, o scădere de -0,38 puncte procentuale, aplicabil între 1 ianuarie și 31 martie 2026.
În al patrulea trimestru al anului 2025, valoarea a fost de 5,58%, o scădere de -0,10 puncte procentuale, aplicabil între 1 aprilie și 30 iunie 2026.
Pentru a determina care indice se aplică unui credit specific, este esențial să se verifice contractul. Împrumuturile în lei acordate înainte de mai 2019 sunt, în general, indexate la ROBOR pentru scadențe de 3 sau 6 luni, ceea ce corespunde exemplelor de credite vechi prezentate mai sus.
IRCC se aplică împrumuturilor în lei cu dobândă variabilă, acordate consumatorilor începând din mai 2019, o modificare introdusă prin Ordonanța de urgență a Guvernului nr. 19/2019.
Cele două exemple de credite noi utilizează acest indice, la care se adaugă marja contractuală.
Metoda de calcul al ROBOR se efectuează în zilele lucrătoare, la ora 11, bazată pe cotațiile băncilor participante, cu date furnizate de Reuters. BNR publică valorile pentru toate scadențele, de la o zi până la 12 luni.
Pentru IRCC zilnic, dobânzile tranzacțiilor interbancare sunt ponderate în funcție de volumele acestora. Valoarea trimestrială se obține ca media aritmetică a indicilor zilnici din trimestrul de referință. BNR publică ambii tipuri de indici.
Aplicarea valorii trimestriale începe în prima zi din al doilea trimestru care urmează celui de referință, de aceea calculul bazat pe tranzacțiile din al doilea trimestru se folosește pentru contractele din al patrulea trimestru.
Toate exemplele de rambursare prezentate utilizează formula anuității, care presupune plăți lunare egale. În comparațiile anuale, marja se păstrează neschimbată, iar singurul element înlocuit este indicele, care se înlocuiește cu valoarea corespunzătoare de acum un an. Este important de subliniat că comisioanele, primele de asigurare și alte cheltuieli prevăzute de contract nu sunt incluse în aceste simulări. Datele prezentate sunt cele mai recente și actualizate, reflectând situația de pe 27 octombrie 2026.