Ce spune politica fiscală pentru 2027-2028?
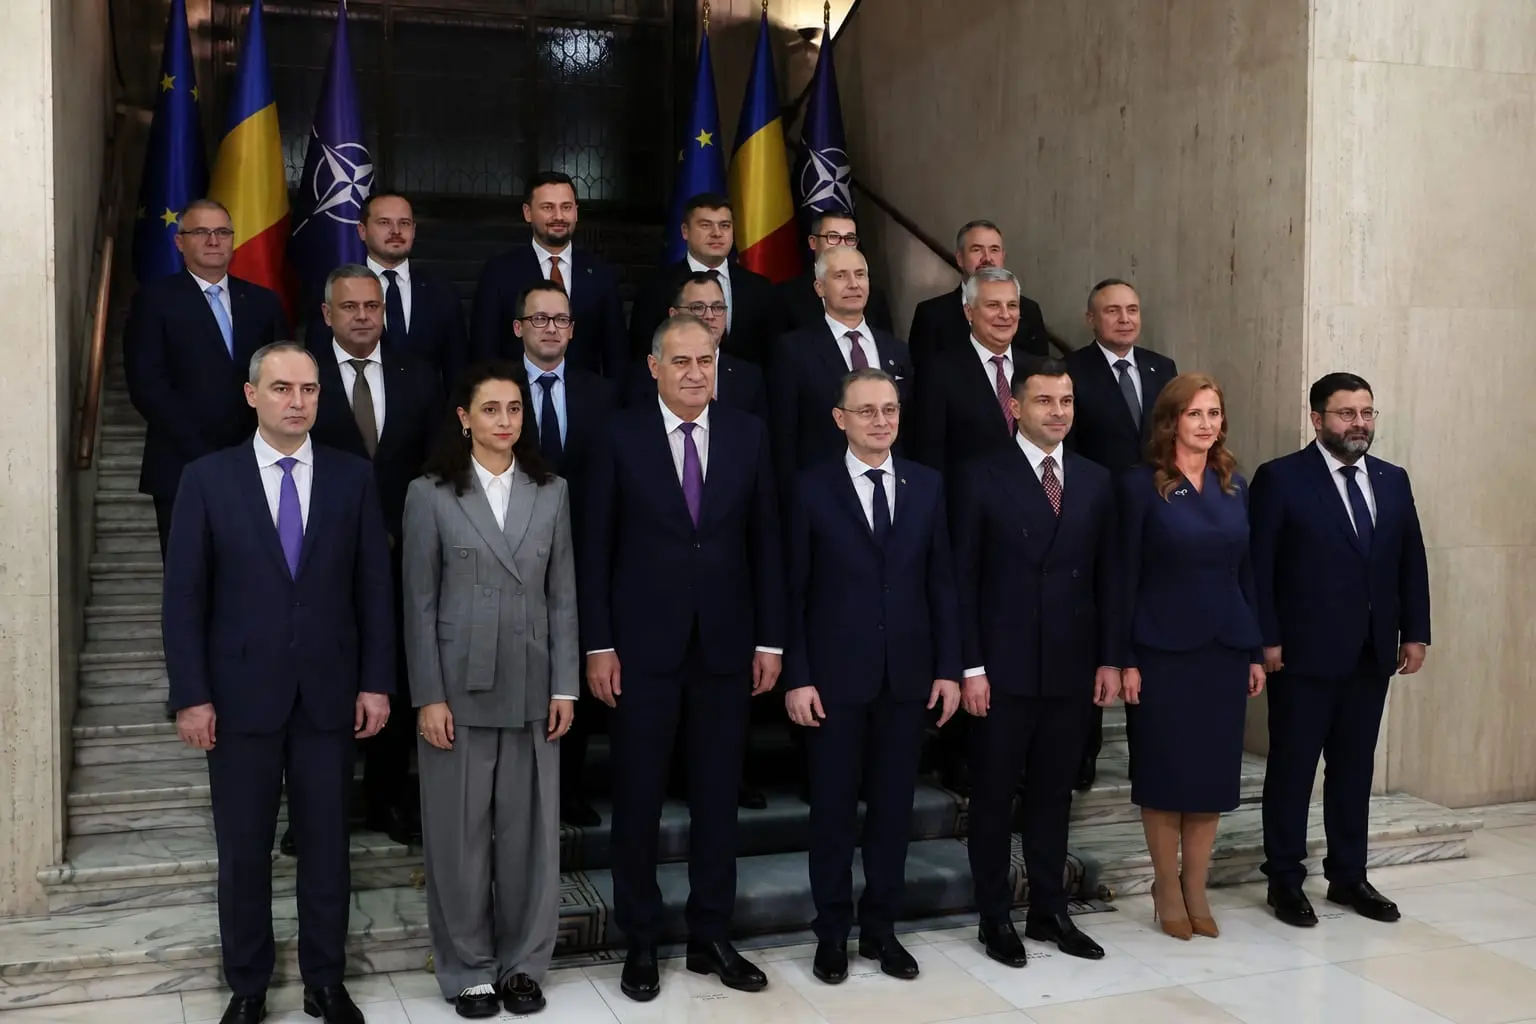
Guvernul condus de Luca Niculescu a prezentat Parlamentului, în data de 15 octombrie 2026, programul său de guvernare, document care include și lista cabinetului ministerial. În acest act normativ, Partidul Social Democrat (PSD) a fost alocat 12 portofolii, în timp ce restul funcțiilor au revenit unor miniștri independenți.
 Senatul a plafonat dobânzile la creditele intragrup: ce se schimbă în Codul fiscal
 FCA și PRA propun reducerea SM&CR pentru economii de 2 miliarde de lire
 Nexent Bank: De ce durează două luni să îți închizi contul?
 Aurul de investiții era scutit de TVA în 2014 dacă avea puritatea de 995 la mie
Dincolo de structura de conducere, textul de 122 de pagini conturează o viziune economică ambițioasă care vizează orizontul alegerilor legislative din 2028. Printre cele mai controversate și importante angajamente se numără eliminarea totală a Impozitului Minim pe Cifra de Afaceri (IMCA), începând cu 1 ianuarie 2027.
Această decizie este susținută de temeiul juridic oferit de Ordonanța de urgență nr. 89/2025, iar executivul se angajează formal să nu inițieze nicio modificare legislativă care să poată amâna sau anula această retragere fiscală.
Un aspect notabil al programului este absența mențiunilor privind impozitul specific aplicat băncilor, care, conform datelor furnizate de ZF. ro, se situează la 4%. Astfel, este plauzibil să presupunem că această taxă va rămâne în vigoare, în contrast cu eliminarea IMCA. Anul 2027 este descris în document ca fiind unul cu un spațiu fiscal extrem de restrâns, o consecință directă a finalizării finanțării acordate prin granturile din Planul Național de Redresare și Reziliență (PNRR).
În acest context de constrângere bugetară, guvernarea propune două măsuri majore alternative: introducerea unui mecanism de impozitare la ieșire și indexarea pensiilor.
Mecanismul de taxare la ieșire reprezintă o inovație fiscală menită să protejeze baza de impozitare românească.
Conform formulării din program, acest sistem se aliniază cu standardele europene și legislația internațională, asigurând că valorile câștigate pe teritoriul României sunt impozitate înainte ca activele, rezidența fiscală sau activitatea economică a unei entități să fie transferate în alte jurisdicții.
Explicația economică subiacentă este clară: dacă o companie își mută sediul sau activele într-o altă țară, statul român dorește să colecteze impozitul pe profitul generat local înainte ca beneficiul final să fie realizat și încasat în străinătate.
Practic, se urmărește taxarea valorii acumulate în România, prevenind evadarea fiscală prin relocare.
În ceea ce privește politica fiscală pentru perioada 2027-2028, documentul menține principiul cotei unice de impozitare.
Creșterea veniturilor bugetare nu se va baza pe majorarea cotelor, ci pe extinderea bazei impozabile, reevaluarea facilităților fiscale existente și îmbunătățirea gradului de conformare a contribuabililor.
Programul subliniază o abordare protectoare față de cetățeni, declarând că statul va reduce în primul rând propriile cheltuieli, risipa și privilegiile interne. Prin combaterea evaziunii și revizuirea regimurilor preferențiale, se lărgește baza de impozitare, fără a adăuga poveri noi pentru contribuabilii corecți.
Simultaneously, persoanele vulnerabile, cum ar fi pensionarii cu venituri mici, familiile cu venituri reduse sau gospodăriile afectate de prețul energiei, vor fi protejate prin măsuri sociale țintite, bazate pe testarea veniturilor.
Obiectivul final este recuperarea treptată a puterii de cumpărare a acestor categorii, pe măsură ce se eliberează spațiu fiscal.
Reunirea agențiilor cu atribuții suprapuse!
Bugetul pentru 2027 se află sub o presiune specifică, deoarece anul marchează încheierea finanțării prin granturi din PNRR. Totuși, investițiile trebuie să continue, iar cheltuielile pentru apărare, inclusiv cele asociate cu schemele SAFE, trebuie crescute.
Bugetul trebuie să respecte obligațiile deja asumate, în timp ce dobânzile ridicate și cererile de sprijin social adaugă încărcături suplimentare. Guvernul adoptă traiectoria stabilită în Planul bugetar-structural național pe termen mediu 2025-2031, vizând un deficit sub 3% din Produsul Intern Brut (PIB) în 2031. Reducerea deficitului implică o restrângere a diferenței dintre cheltuielile statului și veniturile sale.
Deși o relatare din 18 octombrie a Consiliului Local menționa anul 2030 ca termen pentru atingerea acestui prag, programul de guvernare se aliniază cu obiectivul de 2031.
În calendarul prezentat la depunerea programului, rectificarea bugetară inițială se concentra asupra finanțării spitalelor publice, achitării datoriilor restante și menținerii serviciilor esențiale. De asemenea, erau incluse revizuirea proiectelor din PNRR și identificarea celor care necesită finanțare suplimentară din bugetul național. Măsurile care implică bani publici urmează să fie integrate în bugetul anual doar după o prezentare publică a costurilor și a surselor de finanțare. Pentru inițiativele cu impact bugetar semnificativ, evaluarea necesită o perspectivă de minimum patru ani. Programul precizează că sursele de finanțare vor fi utilizate cu prioritate din fonduri europene, garanții, instrumente de capital și parteneriate public-privat.
Disciplina fiscală este un pilon central al noii guverne, care exclude angajarea de cheltuieli neprevăzute în buget. Achizițiile fără caracter de urgență vor fi amânate, iar sumele bugetate, dar neutilizate, vor fi redistribuite de la instituțiile care nu le cheltuie. Orice obligație permanentă nouă trebuie acoperită fie prin venituri permanente, fie prin economii de aceeași magnitudine. Analiza cheltuielilor se va extinde asupra marilor sisteme publice, introducere economii structurale și criterii de performanță în procesul de construcție bugetară. Pentru 2027-2028, reducerea deficitului se va baza primar pe controlul strict al cheltuielilor și pe colectarea mai eficientă a veniturilor. Ritmul anual și cumulativ al creșterii nominale a cheltuielilor nete va rămâne în limitele stabilite de decizia europeană pentru afaceri economice și financiare.
Reforma administrativă prevede reunirea agențiilor cu atribuții suprapuse, limitarea recrutării pe posturile vacante la domeniile prioritare și legarea finanțării instituțiilor, programelor și întreprinderilor de stat de rezultate măsurabile. Programele lipsite de eficiență sau care dublează finanțările europene sau ale instituțiilor financiare vor fi reorganizate, reunite sau închise. Pentru programele noi, se impune o analiză preliminară și o reevaluare după trei ani de implementare. Subvențiile vor fi condiționate de performanță și de existența unui plan de restructurare.
Programul interzice explicit finanțarea bonusurilor necorelate cu rezultatele, a mașinilor de lux și a avantajelor administrative excesive, extinzând contractele de conducere bazate pe performanță la companiile de stat.
Sectorul public trebuie să își ajusteze masiv cheltuielile cu personalul. Documentul prevede ca aceste cheltuieli să scadă de la 9,3% din PIB în 2024 la 7,9% din PIB în 2031. Noua lege a salarizării, inițial programată pentru 2026, va fi adoptată în 2027 și va respecta acest plafon. Solicitarea partenerilor sociali de a corecta diferențele salariale prin bani noi, în loc de redistribuirea fondurilor existente, era estimată la 12 miliarde de lei anual, echivalentul a 0,6% din PIB.
Comisia Europeană s-a opus acestei suplimentări, considerând că ar fi inversat efortul de reducere a deficitului. Neadoptarea legii salarizării a dus deja la pierderea a 700 de milioane de euro din PNRR. Programul leagă evoluția salariilor publice și a prestațiilor sociale de productivitate, de rezultatele economiei și de creșterea veniturilor.
Pentru grila salarială viitoare, se corectează prioritar inechitățile, dar orice majorare generală este condiționată de spațiul fiscal validat de Ministerul Finanțelor.
Este prevăzută și majorarea salariului minim brut pe economie.
Costurile cu dobânzile datoriei publice reprezintă o provocare majoră, fiind estimate la aproximativ 3% din PIB atât în 2026, cât și în 2027.
Programul leagă reducerea ulterioară a acestei ponderi de respectarea ajustării bugetare. Strategia financiară vizează o creștere a finanțării în lei pe măsură ce deficitul se restrânge, pentru a diminua expunerea la variațiile cursului valutar. Finanțarea netă va fi echilibrată între piața internă și cea externă, cu investitori diversificați și utilizarea instrumentelor financiare pentru acoperirea riscurilor.
Documentul urmărește o acoperire predictibilă a necesarului administrației centrale și locale, limitând costurile și riscurile. Scăderea inflației și respectarea ajustării fiscale sunt condiții esențiale pentru reducerea randamentelor cerute de investitori, adică a dobânzilor la care statul se împrumută. Programele de investiții populare, Tezaur și Fidelis, vor continua să funcționeze.
Programul consemnează investiții ale populației de 75 de miliarde de lei în titluri de stat și prevede dezvoltarea instrumentelor de economisire, simplificarea accesului la investiții, educația financiară și protecția investitorilor.