Ce s-a întâmplat cu cardul?
Închiderea unui cont la Nexent Bank seamănă mai degrabă cu o odisee birocratică decât cu o procedură simplă. Un client ne-a semnalat că așteaptă de aproape două luni ca situația lui să fie rezolvată.
 Aurul de investiții era scutit de TVA în 2014 dacă avea puritatea de 995 la mie
 Pilonul III: contribuții lunare de 200 de lei și randamente istorice peste rata inflației
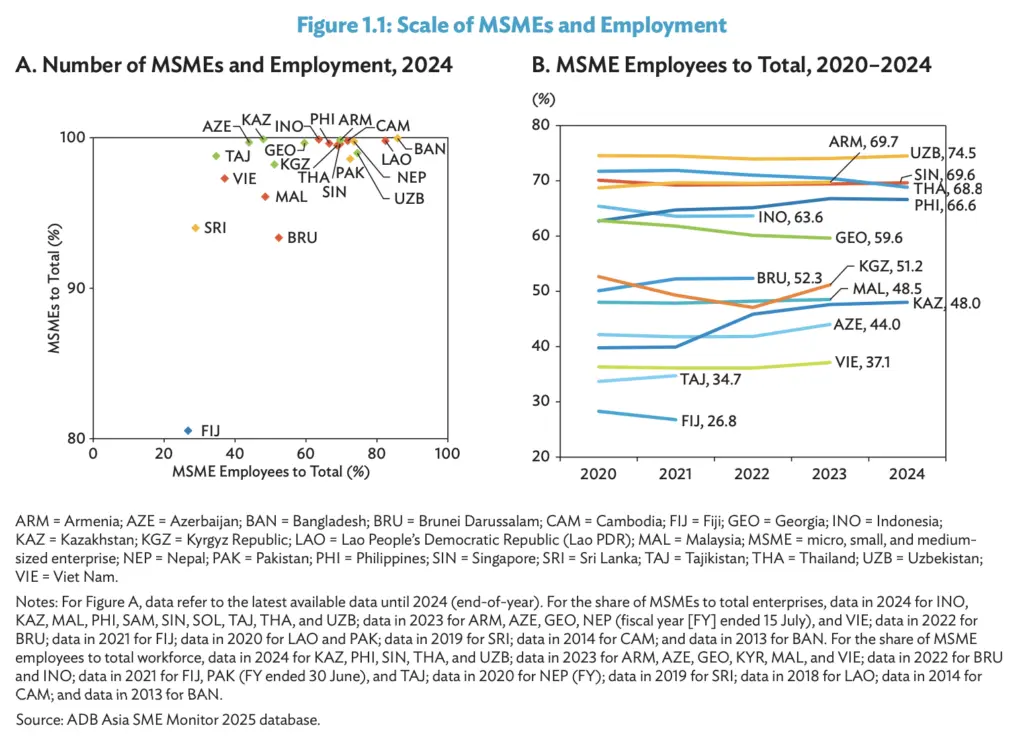 Banca Asiatică de Dezvoltare propune un cadru nou pentru comerțul digital
 Credit Union din Michigan se extinde în Florida prin achiziția Gulfside Bank
Motivul principal al acestei întârzieri? Timpul de procesare al cererilor, care pare să fie un obstacol major pentru oricine vrea să își regleze rapid situația financiară.
Un internaut ne-a contactat prin secțiunea de reclamații, cerând intervenția noastră.
Deși a demarat toate pașii necesari, a rămas fără Solicitarea sa viza anularea cardului de credit „Card Avantaj”, un pas esențial pentru a putea transfera datoria la o altă bancă prin refinanțare.
„Am trimis cererea online și am sunat la Nexent Bank timp de 15 zile la rând, cerând închiderea Cardului Avantaj. Dar tăcerea a fost totală”, a povestit reclamantul.
Situația ar fi trebuit clarificată mult mai repede.
Cât durează, de fapt, procesul?
Banca este obligată să confirme primirea dosarului și să explice procedurile.
Noi am întrebat direct instituția despre termenele standard și am primit o explicație detaliată: procedura de închidere a Cardului Avantaj se finalizează doar după îndeplinirea tuturor condițiilor contractuale și lichidarea integrală a obligațiilor legate de card și de contul asociat.
Anularea propriu-zisă a cardului de credit se execută în maximum 30 de zile de la formularea solicitării. Există o excepție: dacă se exercită dreptul de retragere din contract, termenul scade la 14 zile.
În paralel, conturile bancare aferente cardurilor anulate devin inactive abia la 60 de zile de la momentul anulării cardului.
De ce termenii par atât de lungi?
Comunicarea este automatizată: notificarea despre anularea cardului ajunge instantaneu pe e-mail, iar informarea despre inactivarea contului se trimite lunar, pentru cardurile anulate cu două luni în urmă, după ce starea de inactivitate a fost confirmată.
Am încercat să obținem clarificări suplimentare de la Nexent Bank, punându-le întrebări cruciale: de ce anulare cardurilor este limitată strict la 30 de zile, dacă nu poate fi accelerată, ce justifică cei 60 de zile pentru inactivarea conturilor și cât durează actualizarea datelor în registrul Biroului de Credit.
Termenul de o lună pentru închidere este practic unanim adoptat de majoritatea băncilor, care invocă regulile stricte impuse de duopolul internațional format de Visa și Mastercard.
Totuși, argumentul pare slab, deoarece ciclul de decontare al tranzacțiilor bancare nu depășește, de obicei, trei zile, cum am demonstrat anterior. Mai problematic rămâne intervalul de 60 de zile pentru inactivarea contului la Nexent Bank, o perioadă dificil de tolerat, mai ales în contextul unei refinanțări urgente.
Vă curioși să aflăm părerea voastră: cum vedeți voi aceste etape?