Cu beneficii suplimentare, diferența e de 281 lei!
Venitul net estimat pentru un salariat care lucrează la salariul minim general de 4.325 lei brut lunar, valabil începând cu 1 iulie 2026, se situază în jur de 2.699 lei, în ipoteza unui angajat fără persoane în întreținere și cu dreptul la facilitățile fiscale aplicabile. La evaluarea unei oferte de muncă, este esențial să se distingă clar între salariul de bază și beneficiile suplimentare, deoarece doar primul componentă intră în calculul minimului legal.
 PFA sau SRL în 2026: compară banii rămași, costurile și riscurile
 Escroci s-au dat drept funcționari BNR: bătrână din Cluj a pierdut 20.000 de euro
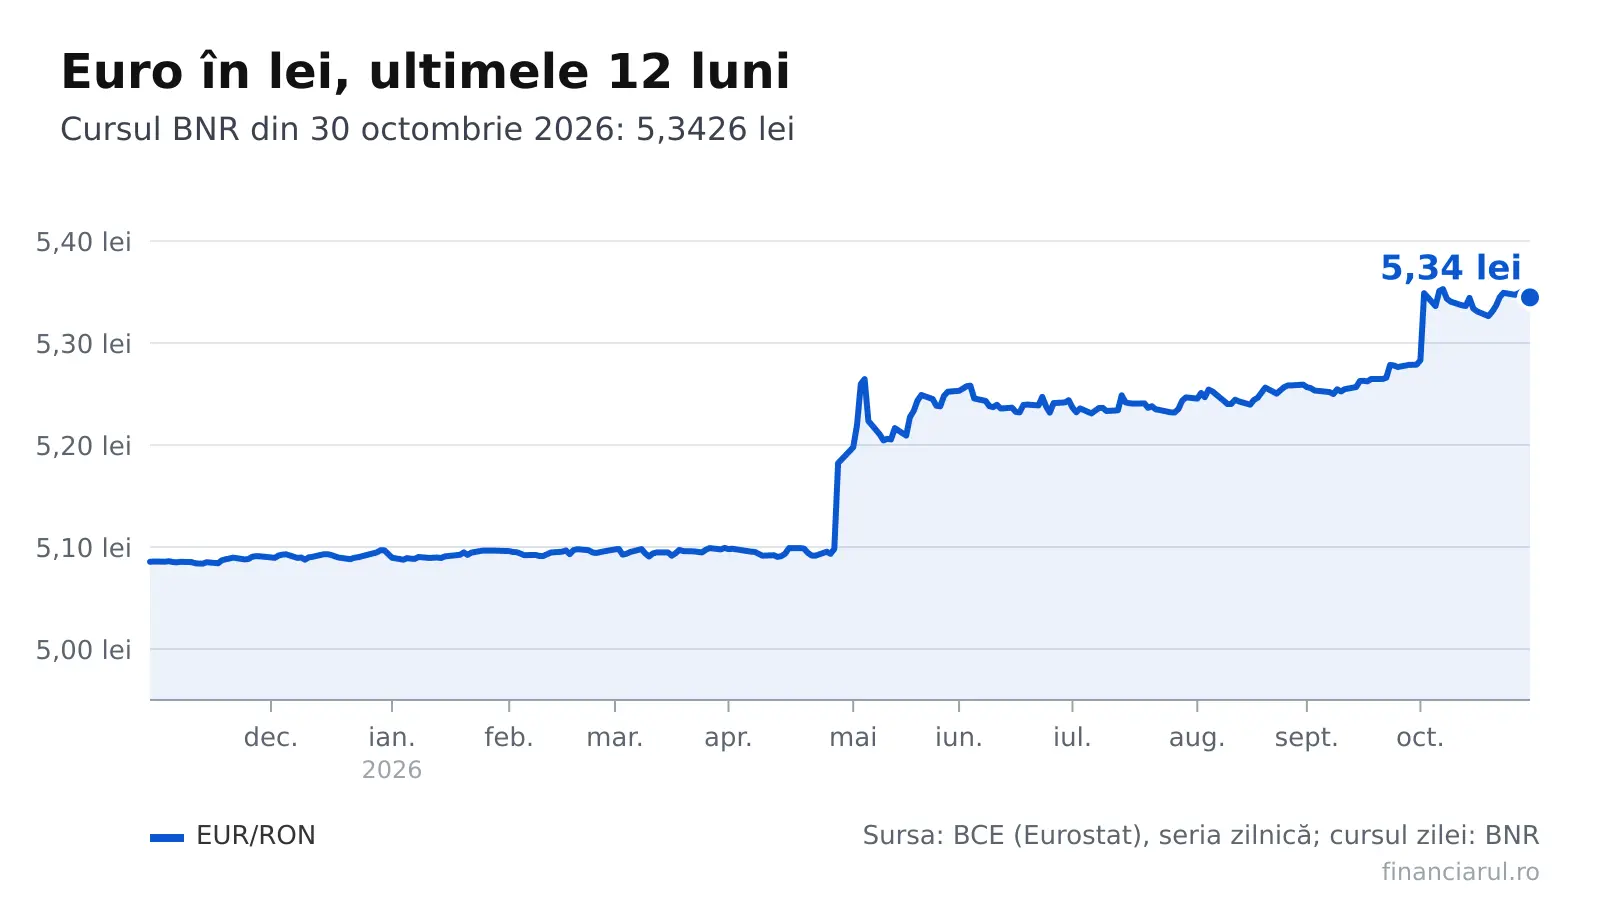 Euro la 5,3426 lei: cum influențează ratele, chiria și salariile în octombrie 2026
 O brânză românească din Tulcea a dat lovitura în Franța: aur la Lyon!
Această sumă nu înlocuiește tichetele de masă, care reprezintă o valoare separată ce completează venitul total al angajatului.
Decizia de majorare a fost aprobată de Executiv în ședința extraordinară din joi, 12 martie 2026, iar Hotărârea de Guvern 146/2026 a fost publicată în Monitorul Oficial a doua zi, pe 13 martie. Premierul Ilie Bolojan a anunțat oficial noua cifră, iar ministrul Muncii, Florin Manole, a confirmat detaliile tehnice ale măsurii.
Pragul nou de 4.325 lei va fi în vigoare abia de la 1 iulie 2026, urmand nivelul anterior de 4.050 lei să rămână aplicabil până atunci.
Este crucial de înțeles că minimul legal se raportează exclusiv la salariul de bază, excluzând orice alte adaosuri sau sporuri. Această distincție este vitală pentru verificarea conformității contractelor de muncă. Valoarea de 4.325 lei corespunde unei norme lunare de lucru de aproximativ 166,6 ore, ceea ce echivalează la o rată orară de 25,949 lei. Această calculare este utilă pentru compararea ofertelor în sectoarele cu norme diferite.
Pentru sectorul construcțiilor, situația este diferită: salariul minim brut specific acestui domeniu este fixat la 4.582 lei, o cifră care nu a fost modificată de majorarea generală din iulie. Acest nivel sectorial rămâne separat de noua reglementare națională. În calculul orientativ al veniturilor, trecerea de la vechiul minim la cel nou se traduce într-o creștere brută de 275 lei. Pentru un angajat fără persoane în întreținere care beneficiază de facilități, acest plus brut se transformă într-un câștig net estimat la aproximativ 125 lei.
Totuși, suma efectivă depinde de variabile individuale, precum numărul de persoane în întreținere, clauzele specifice ale contractului și scutirile fiscale aplicabile.
În cazul unui post cu beneficii suplimentare, diferența față de o ofertă fără acelea este de aproximativ 281 lei. Este important de precizat că această sumă nu este virată direct în contul salariatului, ci include și contribuțiile suportate de angajator.
Această distincție este esențială pentru evaluarea corectă a pachetului salarial total.
Facilitățile fiscale sunt reglementate prin Ordonanța de urgență a Guvernului 89/2025, care stabilește o sumă lunară netaxabilă pentru impozitul pe venit și contribuțiile sociale.
Pentru prima jumătate a anului 2026 (1 ianuarie - 30 iunie), această sumă era de 300 lei, în timp ce pentru a doua jumătate (1 iulie - 31 decembrie), ea scade la 200 lei.
Pentru a beneficia de această scutire, salariatul trebuie să îndeplinească simultan mai multe condiții: să lucreze la normă întreagă, să aibă contract individual de muncă și ca salariul de bază să fie egal cu minimul legal aplicabil.
De asemenea, venitul brut lunar nu trebuie să depășească 4.300 lei în prima jumătate a anului și 4.600 lei în a doua jumătate. La verificarea acestui plafon, se ignoră tichetele de masă, voucherele de vacanță și eventuala indemnizație de hrană.
Pentru cei care încep serviciul în mijlocul lunii, facilitatea nu se acordă integral, ci se ajustează proporțional cu numărul de zile lucrate.
Aceeași logică de diminuare se aplică și la încetarea contractului.
Iată cum se ajunge la cifra netă în calculul orientativ pentru un angajat fără persoane în întreținere: din brutul de 4.325 lei se scade suma netaxabilă de 200 lei, rămânând o bază de 4.125 lei pentru calculul contribuțiilor.
Contribuția de asigurări sociale (CAS), cu o cotă de 25%, rezultă în 1.031,25 lei. Contribuția de asigurări sociale de sănătate (CASS), la o cotă de 10%, este de 412,50 lei. Deducerea personală aplicată este de 865 lei, care corespunde a 20% din salariul minim.
După aplicarea contribuțiilor și a deducerii, bazuia pentru impozitul pe venit se reduce, iar la o cotă de 10%, impozitul calculat este de aproximativ 182 lei.
Plafonul tichetelor de masă e 45 lei/zi!
Rezultatul final este strict orientativ și valabil doar pentru profilul descris; o ofertă cu alt salariu de bază sau cu venituri peste plafonul facilității necesită o recalculare separată.
Privind tichetele de masă, Legea 201/2025 a fixat plafonul la 45 lei pentru fiecare zi lucrată, o valoare care a intrat în vigoare la 1 decembrie 2025. Acest plafon este independent de salariul minim și nu a fost indexat odată cu modificarea din iulie. Într-o lună cu 21 de zile lucrate, acordarea tichetelor la valoarea maximă înseamnă o sumă nominală de 945 lei. La compararea ofertelor, această valoare trebuie raportată la numărul de zile pentru care sunt primite.
Tratamentul fiscal al tichetelor diferă de cel al salariului în bani: ele sunt supuse contribuției de sănătate și impozitului pe venit, dar nu contribuției pentru pensii (25%) și nici contribuției asiguratorii pentru muncă (2,25%).
În exemplul Up România, pentru 21 de zile lucrate, salariatul primește tichete cu o valoare nominală de 945 lei. Din această sumă se rețin CASS de 94,50 lei și impozitul pe venit de 94,50 lei, ceea ce reduce efectivul net în bani. Pornind de la un net estimat de 2.699 lei, după reținerile aferente tichetelor, rămân aproximativ 2.510 lei în bani, la care se adaugă cei 945 lei în tichete.
Utilitatea acestor beneficii este influențată și de prețurile alimentelor pe piață.
Cercetarea realizată de Academia de Studii Economice (ASE) din București arată că valoarea tichetului a rămas la 45 lei în septembrie 2026, în timp ce prețurile produselor alimentare au crescut cu 7,75% într-un an. Valoarea tichetului de masă se măsoară și în utilitatea sa.
Cât de relevant rămâne pentru costul unui prânz? Dacă valoarea se îndepărtează de prețul mesei, eficiența socială scade.
Actualizarea trebuie analizată atât prin efortul financiar, cât și prin sprijinul pentru alimente, puterea de cumpărare și starea de bine a salariatului, a declarat Ciprian Văcaru, secretar de stat în Ministerul Muncii, la Policy & Impact Forum.
Studiul ASE explorează și un scenariu în care valoarea tichetului ar fi ridicată la aproximativ 50 lei, doar ca ipoteză și nu ca măsură legislativă adoptată. În acest caz, se estimează că ar putea fi susținute încă aproximativ 18.000 de locuri de muncă suplimentare.
Majorarea valorii tichetelor de masă ar crește contribuția acestora la economie de la 1,10% la 1,22% din PIB, ceea ce înseamnă aproximativ 2,4 miliarde de lei în plus anual.
Dincolo de aceste cifre, tichetele susțin puterea de cumpărare a angajaților și consumul în comunitățile locale, într-o perioadă în care scumpirea alimentelor apasă tot mai mult asupra bugetelor familiilor, a declarat Tănase Stamule, decanul FABIZ din cadrul ASE, la același forum.
Potrivit estimărilor din studiu, în 2025 tichetele de masă au adus peste 21 miliarde lei în economie și au sprijinit circa 161.000 de locuri de muncă.
Salariații au primit tichete cu o valoare nominală cumulată de 18,38 miliarde lei.
„Studiul identifică și o importantă problemă de indexare, pentru că avem această formulă a indexării tichetelor de masă, creșterea plafonului nominal, care trebuie să țină cont de creșterea prețurilor. Și atunci formula trebuie corelată și să reflecte evoluția prețurilor”, a susținut Gabriela Horga, președintele Comisiei pentru buget, finanțe, activitate bancară și piață de capital din Senat, la Policy & Impact Forum.
Înainte de adoptarea deciziei din martie, organizațiile patronale au solicitat menținerea nivelului anterior al minimului, temând presiunea asupra companiilor cu marje slabe. Confederația Patronală Concordia a subliniat o creștere cumulată de aproximativ 85% în cinci ani, una dintre cele mai rapide din Uniunea Europeană. Pe de altă parte, sindicatele au cerut un prag de 4.350 lei, argumentând necesitatea compensării inflației și protecției puterii de cumpărare a celor cu venituri mici.
Autoritățile au estimat că aproximativ 1.759.027 de persoane vor beneficia direct de această majorare. La momentul adoptării, 831.382 de angajați erau remunerați la minimul brut, ceea ce reprezintă aproximativ 14,6% din totalul salariaților activi.
Efectele asupra bugetului au fost evaluate în nota de fundamentare: se prevede un impact net de aproximativ 622 milioane lei pentru perioada iulie-decembrie 2026.
Această cifră reunește venituri bugetare suplimentare de circa 969 milioane lei, parțial ofițate de cheltuieli de personal mai mari cu aproximativ 347 milioane lei. Ministerul Muncii a argumentat că salariile mai mari vor stimula ocuparea locurilor de muncă și consumul de bunuri și servicii. În argumentația instituției, munca va deveni mai atractivă, în special pentru tineri și femei, iar activitatea nedeclarată ar putea scădea.
Pentru evaluarea corectă a unei angajări începute în ultimele luni ale anului, termenul fiscal relevant rămâne 31 decembrie 2026: până atunci se aplică suma netaxabilă de 200 lei, conform Ordonanței de urgență a Guvernului 89/2025.