Pentru a înțelege de ce se ia această decizie, este necesar să ne amintim
Închearea regimului fiscal special: Guvernul pregătește eliminarea impozitului minim pe veniturile companiilor mari
 CNMC câștigă primul proces ROBOR: băncile plătesc 700 mil. euro
 Fraudă la SelfPay și PayPoint: angajați au fost înșelați să transfere 200.000 lei
 Curtea de Apel a respins cererea CEC Bank de suspendare a executării deciziei în dosarul ROBOR
 BNM aplică amendă de aproape 9,35 milioane lei companiei Microinvest cu active de aproape 10 miliarde de lei
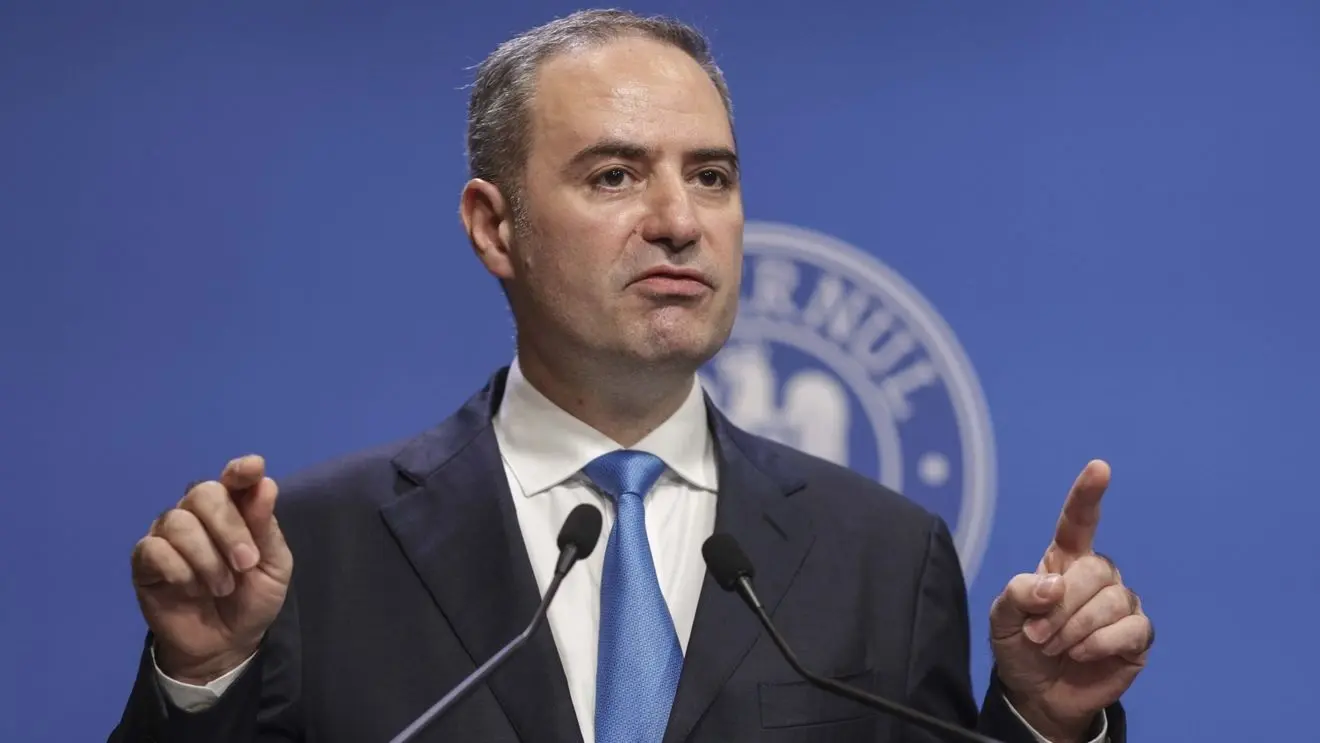
Ministrul Finanțelor, Alexandru Nazare, a confirmat că autoritățile române se pregătesc să renunțe la impozitul minim pe cifra de afaceri (IMCA) începând cu 1 ianuarie 2027. Această decizie semnalează retragerea unei măsuri fiscale introduse în 2024, care fusese justificată inițial prin necesitatea unei mai stricte discipline fiscale, dar care a stârnit nemulțumiri în mediul de afaceri din cauza potențialei penalizări a firmelor cu venituri mari și profitabilitate scăzută. În cadrul aceleiași declarații, șeful Ministerului Finanțelor a subliniat importanța consultării organizațiilor profesionale înainte de aprobarea normelor care le privesc, a evidențiat rolul tot mai mare al inteligenței artificiale în managementul fiscal și a subliniat necesitatea unui buget credibil pentru consolidarea ratingului suveran al țării.
Pentru a înțelege de ce se ia această decizie, este necesar să ne amintim mecanismul acestei taxe. IMCA este o regulă care impune firmelor mari o cotă minimă de impozitare, independent de profitabilitatea reală. Această măsură a fost instituită prin Legea nr. 296/2023, aprobată în octombrie 2023, cu aplicabilitate începând cu 1 ianuarie 2024. Regula ținte în special societățile plătitoare de impozit pe profit care au depășit o prag de 50 de milioane de euro în veniturile anului precedent și pentru care impozitul pe profit calculat este mai mic decât cota minimă legală. În varianta inițială, rata aplicabilă a fost de 1%. Totuși, baza de calcul nu corespunde veniturilor brute în sensul obișnuit. Algoritmul pornește de la veniturile totale și permite scăderea anumitor tipuri de venituri, dar și a anumitor investiții și amortizări. Practic, impozitul minim se calculează asupra unei baze ajustate.
Dacă impozitul pe profit rezultat din calculul standard este mai mic decât IMCA, firma este obligată să achite suma minimă. Dacă impozitul pe profit este mai mare, se plătește suma mai mare dintre cele două.
În paralel cu modificările fiscale
Motivația inițială a fost consolidarea încasărilor statului și limitarea cazurilor în care firmele mari cu venituri semnificative ajungeau să plătească sume modeste de impozit pe profit, fie prin structura cheltuielilor, fie prin alte instrumente fiscale. Această măsură a fost integrată în pachetul de măsuri fiscal-bugetare din 2023, într-un context de creștere a veniturilor publice și echilibrării bugetare. Totuși, mediul de afaceri a contestat mecanismul, argumentând că o taxă legată de venituri, chiar și pe o bază ajustată, poate fi nedreaptă pentru firmele cu cifră de afaceri mare, dar marjă de profit redusă. În unele situații, o companie poate fi obligată să plătească IMCA chiar dacă înregistrează pierderi fiscale sau profit impozabil mic.
Criticii susțin că o astfel de taxă poate descuraja investițiile și poate eroda competitivitatea, în special în sectoarele cu venituri mari, dar costuri și investiții la fel de mari.
Procesul de eliminare nu va fi brusc. În pregătirea pentru retragerea completă, cota a fost redusă la jumătate înainte de anul 2027. Pentru anul fiscal 2026, rata a fost micșorată de la 1% la 0,5%, ca pas intermediar către dispariția totală a sistemului. Conform angajamentului Guvernului, IMCA va fi complet eliminat la 1 ianuarie 2027. Programul de guvernare include această măsură în construcția bugetară, fără intenția de a o amâna. Executivul justifică decizia prin faptul că IMCA taxează veniturile în detrimentul profitului real, descurajează investițiile și afectează competitivitatea firmelor. Eliminarea este prezentată ca un pas către un sistem fiscal mai echitabil și mai previzibil.
În paralel cu modificările fiscale, Alexandru Nazare a subliniat necesitatea consultării tehnice a organizațiilor profesionale înainte de a da forma finală normelor care le privesc. „Doresc ca organizațiile profesionale să fie consultate tehnic înainte ca normele care le privesc să capete forma finală”, a declarat ministrul. De asemenea, șeful MFP a vorbit despre digitalizarea administrației fiscale. ANAF folosește deja sisteme informatice avansate pentru analiza de risc și pregătește extinderea utilizării inteligenței artificiale. Totuși, Nazare a subliniat că tehnologia nu trebuie să înlocuiască responsabilitatea umană în deciziile care au efecte asupra contribuabililor. „Tehnologia poate identifica riscul, dar decizia care afectează contribuabilul trebuie supusă controlului uman, să fie explicabilă și contestabilă”, a afirmat el.
Cu privire la starea economiei, Nazare a menționat că proiecțiile pentru anul în curs indică o ușoară scădere, dar există un consens între băncile și instituțiile de rating privind revenirea la creștere în 2027. Amploarea acestei reveniri rămâne incertă. Ministrul a mai adăugat că menținerea și îmbunătățirea ratingului țării depind de construirea unui buget credibil, în care cheltuielile să fie acoperite de venituri, precum și de continuarea ajustărilor fiscale. O posibilă schimbare a perspectivei ratingului la „stabilă” ar putea influența costurile de finanțare ale României. Dobânzi mai mici ar putea elibera resurse pentru economie, inclusiv pentru sectorul privat.
Astfel, retragerea IMCA reprezintă o măsură prin care Guvernul încearcă să reducă presiunea fiscală asupra companiilor, fără a abandona obiectivul consolidării bugetare. Totuși, efectul final va depinde de capacitatea statului de a compensa veniturile pierdute prin eliminarea taxei și de a menține sub control cheltuielile publice.