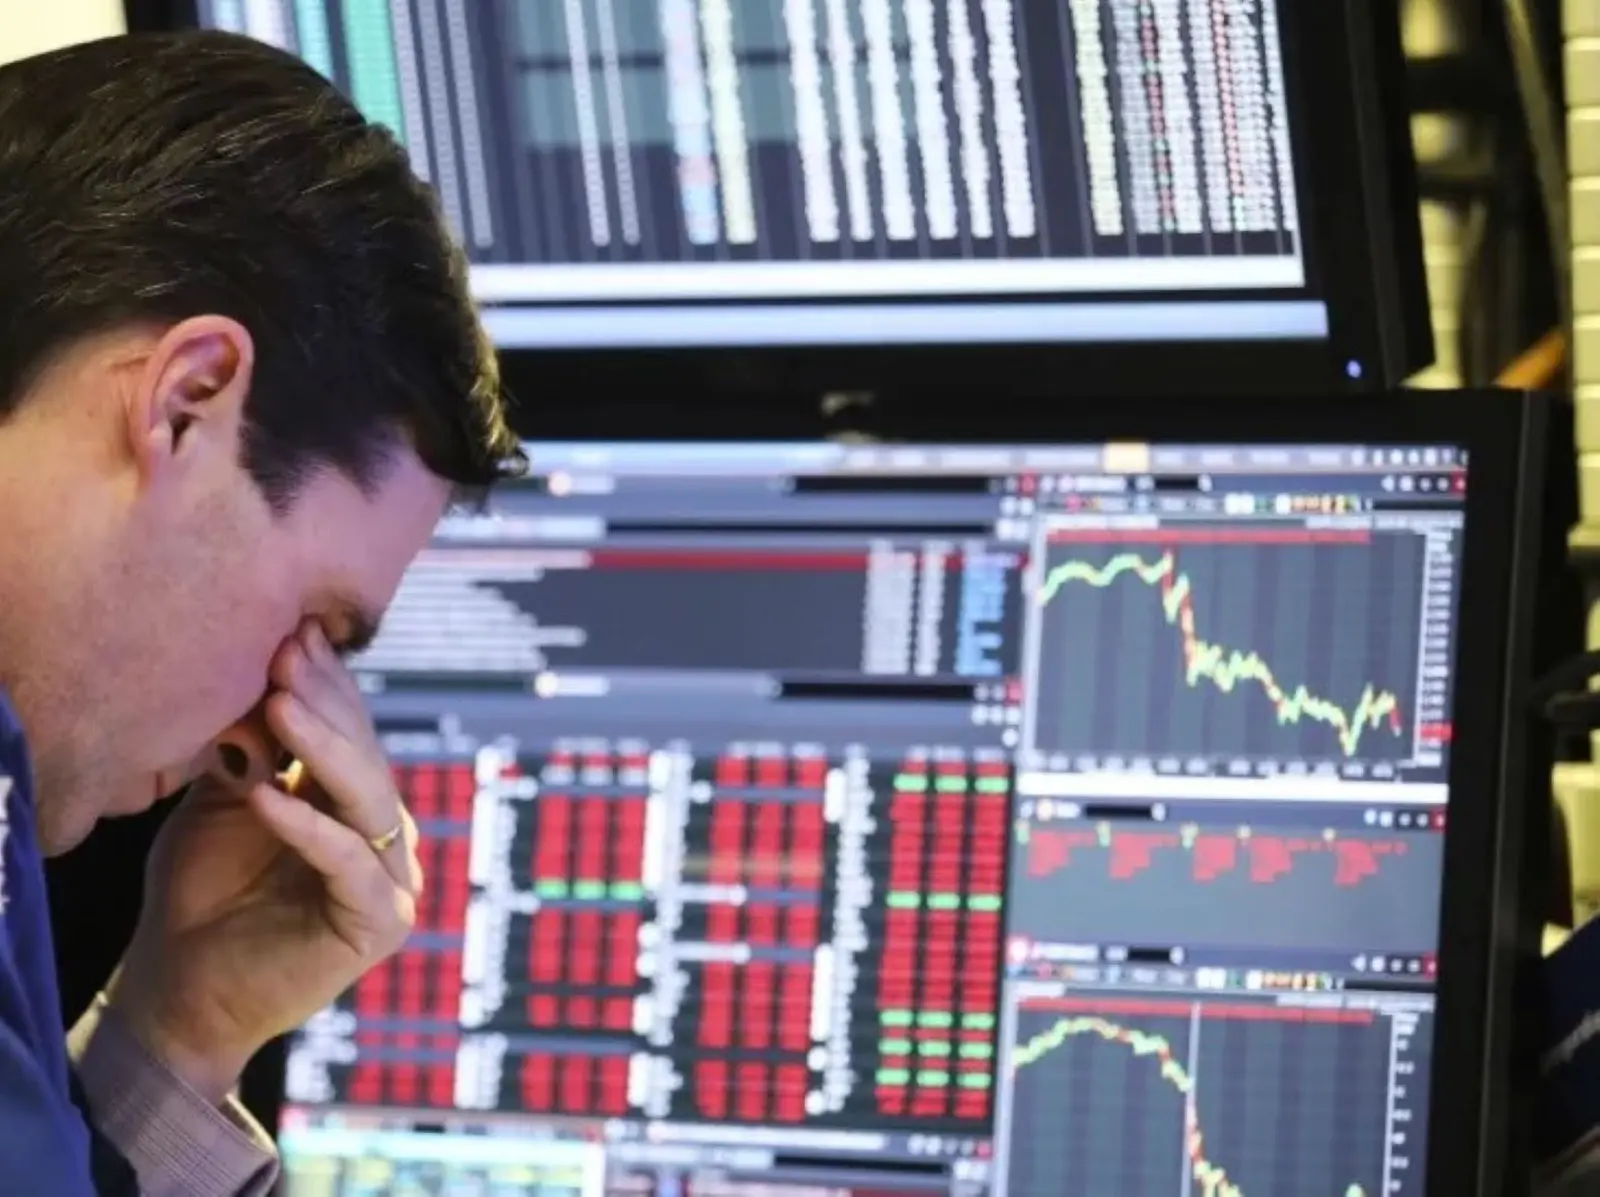
De ce scad acțiunile tehnologice?
Analiza Dinamică a Piețelor Americane: Inflația și Politica Monetară la Centru în Prospecțiile Viitoare
 ANAF blochează rambursarea TVA dacă furnizorii au probleme fiscale
 profit de 1,48 miliarde de lei și 72 de miliarde finanțate în nouă luni
 UniCredit a câștigat 1,48 miliarde de lei în România în primele nouă luni
 Kaufland pregătește masa de Crăciun: campanii agresive și cifre record în 2025
Piața bursieră din Statele Unite a încheiat perioada de la 2 la 6 noiembrie într-o fază de declin semnificativ, o consecință directă a unei ajustări puternice a valorilor acțiunilor din sectorul tehnologic. Factori precum incertitudinile legate de reglementarea inteligenței artificiale, costurile în creștere ale infrastructurii necesare pentru AI și instabilitatea politică au afectat în mod proeminent entitățile din industria semiconductorilor.
Cu toate acestea, economia americană demonstrează o robustete remarcabilă, susținută de indicatori pozitivi precum niveluri de angajare superioare așteptărilor și o scădere constantă a ratei de șomaj.
În următoarele zile, atenția investitorilor va fi fixată pe evoluția indicatorilor inflaționali și modul în care aceștia vor influența deciziile strategice ale Rezervei Federale.
În timpul săptămânii de 2-6 noiembrie, piața americană a traversat o perioadă dificilă, una dintre cele mai solicitante din ultimele luni.
Indiceul S&P 500 a înregistrat o scădere de 2,68%, în timp ce Dow Jones Industrial Average a cedat cu 0,94%, iar Nasdaq Composite a manifestat o depreciere de 3,37%.
Cea mai accentuată scădere s-a produs joi, când Nasdaq a pierdut 5,52%, marcând cea mai mare coborâre într-o singură sesiune din ultimele 19 luni. Această mișcare a propulsat indicele în zona de corecție, coborând aproximativ 12% față de înălțimea sa maximă istorică. În aceeași zi, valoarea totală (capitalizarea) companiilor incluse în S&P 500 s-a redus cu aproape 3.000 de miliarde de dolari.
Deși vineri piața a reușit o parțială recuperare a pierderilor acumulate, această revenire nu a fost suficientă pentru a modifica rezultatul săptămânal.
Cu toate acestea, atât S&P 500, cât și Nasdaq au încheiat ziua în plus, sugerând că investitorii continuă să identifice oportunități chiar și după scăderile bruscă. Este de notat că companiile de dimensiuni medii au demonstrat o rezistență mai mare comparativ cu entitățile mici și cu giganții tehnologici. Russell 2000, care monitorizează companiile cu capitalizare redusă, a pierdut 2,05%, iar S&P MidCap 400 s-a depreciat cu 1,63%.
Industria semiconductorilor a fost printre cele mai afectate de aceste turbulențe.
Indiceul Philadelphia Semiconductor a înregistrat o scădere de 12,25% joi, motivată de îngrijorările legate de eventuale reglementări mai stricte privind dezvoltarea centrelor de date, ceea ce ar putea încetini investițiile în infrastructura AI.
Aceste temeri au fost alimentate de pozițiile exprimate de politicieni democrați referitoare la autorizarea, extinderea și modul de operare al centrelor de date.
O posibilă încetinere a proiectelor ar putea avea un impact negativ asupra comenzilor pentru cipuri și echipamente, mai ales dacă marile corporații tehnologice își revizuiesc bugetele alocate pentru investiții.
Conform datelor analizate, companiile Micron, AMD și Marvell au înregistrat scăderi în jur de 17% în ziua de joi. Vineri, sectorul a demonstrat o ușoară îmbunătățire, cu indicele semiconductorilor avansând cu 4,2%, iar AMD fiind unul dintre jucătorii care au susținut această revenire.
În Statele Unite, în luna octombrie, existau aproximativ 3.172 centre de date funcționale, 400 în faza de construcție și 1.199 în etapa de planificare.
Aproximativ un sfert din capacitatea totală era concentrat în Texas.
În acest context complex, investitorii diferențiază tot mai clar între firmele care generează deja venituri substanțiale din tehnologia AI și cele care necesită mobilizarea unor sume de capital tot mai mari pentru a construi infrastructura necesară.
Este crucial de menționat că banii nu părăsesc piața în totalitate, ci se reallocatează între diverse sectoare.
Analiza fluxurilor de capital indică faptul că corecția nu a însemnat o retragere generalizată a investitorilor din acțiuni. ETF-urile din sectorul tehnologic au atras 4,14 miliarde de dolari în perioada analizată, chiar și în timpul perioadelor de scădere.
Sectorul Healthcare a atrat 967 de milioane de dolari, iar Consumer Discretionary a adus 405 milioane de dolari.
În schimb, retragerile s-au concentrat în sectoarele Industrials, cu 1,32 miliarde de dolari; Communication Services, cu 943 milioane; Financials, cu 822 milioane; și Energy, cu 811 milioane de dolari.
Piața muncii a depășit așteptările!
La nivel sectorial, Communication Services a înregistrat o creștere de 2,58%, în timp ce Technology a înregistrat o scădere de 7,06%. Sectorul Energy a pierdut 11,45%, influențat de prețurile reduse ale petrolului și de așteptările legate de o posibilă de-escaladare a conflictului din Golf.
Printre companiile cu o capitalizare depășind 50 de miliarde de dolari, AppLovin s-a evidențiat ca unul dintre majorii câștigători ai săptămânii, cu o creștere estimată la aproximativ 70%. Pe partea opusă, Dell și Vertiv au înregistrat scăderi de aproximativ 22% fiecare, iar Marathon Petroleum a cedat cu circa 15%.
Datele aferente pieței muncii au depășit așteptările economice. Economia SUA a generat 165.000 de locuri de muncă în luna octombrie, depășind semnificativ estimările care se situau între 60.000 și 65.000.
În paralel, rata de șomaj a scăzut de la 4,2% la 4,1%. Acest raport subliniază o piață a muncii viguroasă și o expansiune continuă a economiei. Totuși, această reziliență creează o complexitate pentru Rezerva Federală: o economie puternică poate reduce necesitatea relaxării politicii monetare, mai ales dacă presiunea inflaționistă persistă.
În urma publicării datelor privind angajările, randamentul titlurilor americane pe 10 ani a crescut spre 4,86%. În același timp, investitorii au început să aloce o probabilitate mai mare unei creșteri a dobânzii de referință în luna decembrie.
Confirmarea Creșterii Profiturilor în Sezonul de Raportări
Perioada de raportare financiară pentru trimestrul al treilea se apropie de finalizare. Conform informațiilor disponibile, 88% dintre companiile din S&P 500 au emis rezultatele lor, iar 84% dintre acestea au depășit proiecțiile de profit pe acțiune, depășind media din ultimii cinci ani, care este de 78%.
Toate cele 11 sectoare au raportat creșteri ale profiturilor. Sectorul Energy, urmat de Technology și Materials, a condus performanța. Profiturile agregate au arătat o creștere anuală de 31,4%, în timp ce veniturile au avansat cu 14,3%.
O nuanță importantă trebuie observată: deși majoritatea firmelor depășesc estimările analiștilor, diferența dintre performanța reală și așteptările pieței este mai puțin pronunțată decât în perioadele anterioare.
Prin urmare, simpla depășire a prognozelor nu mai garantează automat o reacție pozitivă din partea investitorilor.
Presiunea Sectorială și Reevaluarea AI
Scăderile în acțiunile tehnologice, combinate cu prospectul unor reglementări mai riguroase în domeniul inteligenței artificiale, exercită presiune asupra planurilor de listare ale Anthropic, dezvoltatorul modelului Claude. Investitorii discută acum o evaluare cuprinsă între 1.000 și 1.300 de miliarde de dolari, o reducere semnificativă față de estimarea anterioară de aproximativ 2.000 de miliarde de dolari.
În paralel, Marvell Technology a anunțat achiziția companiei Lumentum, un producător de componente optice, într-o tranzacție valorificată la 115 miliarde de dolari. Imediat după acest anunț, acțiunile Marvell au scăzut cu aproximativ 10%, iar cele ale Lumentum cu 15%. În cadrul sectorului tehnologic, s-a menționat că Elon Musk ar putea renunța la proiectul Cybertruck, concentrându-și eforturile pe dezvoltarea robotaxiurilor și a roboților.
Proiecții pentru Săptămâna 9–13 Noiembrie: Indicatori Inflaționali
În următoarea săptămână, atenția investitorilor va fi direcționată în mod deosebit către două indicatori cheie: indicele prețurilor de consum (CPI) și indicele prețurilor producătorilor (PPI). Ambele sunt anticipate să semnaleze o temperare a ritmului inflaționist. Dacă aceste date confirmă această tendință, piețele ar putea interpreta acest lucru ca un semnal favorabil pentru politica monetară a Fed. În schimb, o inflație care persistă ar putea consolida perspectiva unor rate dobânzilor ridicate pe o perioadă mai prelungită. Investitorii vor monitoriza și declarațiile guvernatorilor Federal Reserve, în căutarea unor indicii clare privind decizia așteptată la ședința din 9 decembrie.
În contextul financiar general, Trezoreria SUA va organiza licitații de obligațiuni valorate în aproximativ 125 de miliarde de dolari, un eveniment important pentru piața titlurilor de stat.
Calendarul economic și corporativ include raportări esențiale de la Constellation Energy și KKR luni, urmate de prezentări de la Merck, Cisco și Applied Materials joi.
De asemenea, evoluțiile legate de tarife comerciale și restricțiile dintre Statele Unite și China pot influența companiile din sectoarele tehnologie, industrie și transporturi.
Reevaluare: Corecție Temporară sau Schimbare de Trend?
Piața americană se află în faza unei reevaluări fundamentale. Deși economia continuă să crească, piața muncii rămâne puternică și rezultatele companiilor sunt, în general, peste așteptări, factori care susțin optimismul. Totuși, presiunea exercitată de inflația persistentă, dobânzile ridicate și costurile crescânde ale infrastructurii AI pune sub semnul întrebării valorile anterioare ale anumitor companii tehnologice. Investitorii nu abandonează domeniul inteligenței artificiale, dar adoptă o abordare mult mai selectivă. Diferențierea se face între firmele capabile să convertească rapid investițiile în venituri reale și cele care necesită aport constant de capital pentru extindere.
Datele privind inflația din această săptămână reprezintă un semnal determinant: o stabilizare a prețurilor ar putea susține o revenire bursieră, în timp ce eșecul acestui scenariu riscă să perpetueze corecția în sectorul tehnologic.