Cum funcționează schemata de skimmer
Un sistem de plată bazat pe o tehnologie care datează din anii 1960 este acum principalul instrument folosit de hoți pentru a extrage sume uriașe, de sute de milioane de dolari, din bugetul destinat ajutoarelor sociale din Statele Unite. Conform raportele recente, această operațiune masivă este coordonată de grupuri de criminalitate organizată românească active pe teritoriul american, care se bazează pe cardurile cu bandă magnetică pentru a-și duce la bun planurile de fraudă.
 Nexent Bank: De ce durează două luni să îți închizi contul?
 Aurul de investiții era scutit de TVA în 2014 dacă avea puritatea de 995 la mie
 Pilonul III: contribuții lunare de 200 de lei și randamente istorice peste rata inflației
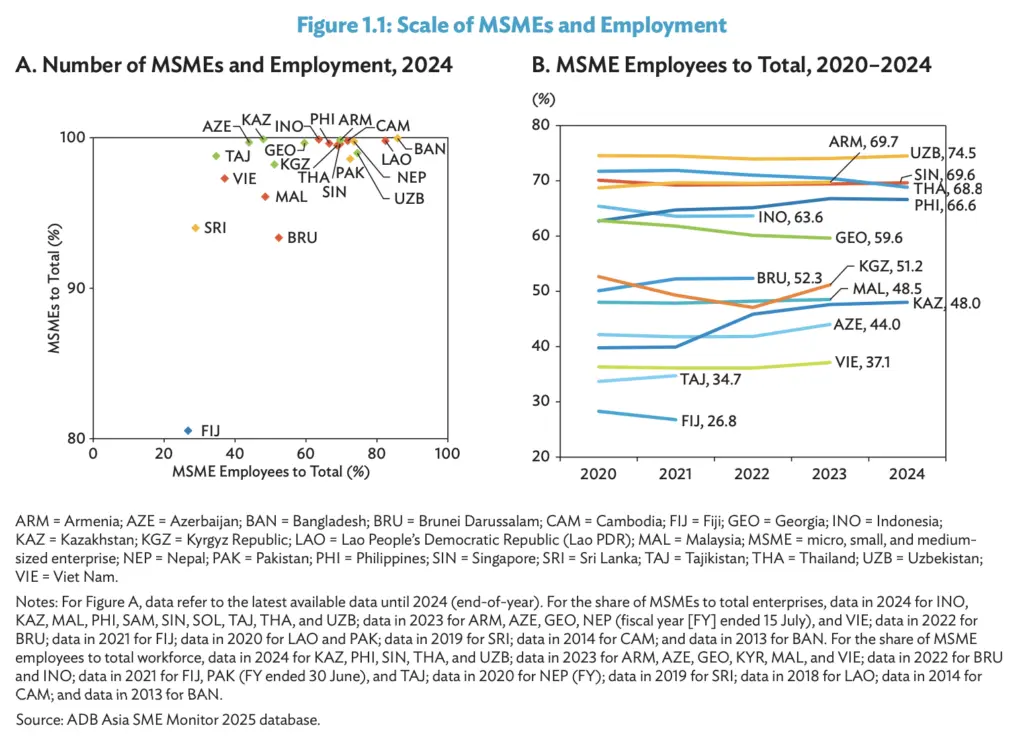 Banca Asiatică de Dezvoltare propune un cadru nou pentru comerțul digital
Jurnalismul de investigație al ziarului The Wall Street Journal a dezvăluit duminică, pe 20 septembrie, detaliile acestui mecanism. Cercetătorii au identificat o rețea complexă în care gangurile se sprijină pe așa-numiții „constructori”, specialiști care fabrică dispozitive de tip skimmer extrem de discrete. Acestea sunt instalate în mod strategic astfel încât comercianții să le observe greu. Scopul final este sustragerea fondurilor de la clienții care își scanează cardurile de debit emise de guvern, utilizate pentru primirea beneficiilor publice, direct la casele de marcat ale magazinelor.
Banii astfel obținuți nu rămân neînsemnați; ei sunt cheltuiți pe bunuri de lux sau trimiși înapoi acasă, în România, sub forma criptomonedelor. Deși Casa Albă a intensificat eforturile de combatere a fraudelor din sectorul beneficiilor publice, investigatorii au constatat că hoții au diversificat metodele lor. În unele cazuri, sunt folosite boturi automate pentru a ghici numerele de cont ale beneficiarilor de ajutor social. În alte situații, escroci execută tranzacții false prin conturile de tichete alimentare ale victimelor, folosind mașini de card clonate, pentru a transfera lichiditatea direct în conturile bancare proprii.
Michael Peck, șeful Centrului de Operațiuni Investigative Globale din cadrul Serviciului Secret, a comentat situația cu o amărăciune vizibilă, declarând că „afacerile merg extraordinar de bine”. Tehnologia benzii magnetice, inventată încă din anii 1960, rămâne cheia acestei vulnerabilități. Majoritatea americanilor cu venituri mici utilizează aceste carduri pentru a accesa ajutoarele, iar foarte puține state au migrat spre sistemele cu cip sau plată prin atingere (tap-to-pay) pentru transferul electronic al beneficiilor (EBT).
De ce sunt acele carduri atât vulnerabile
Autoritățile subliniază că, deși orice card cu bandă magnetică este expus riscului, cele destinate beneficiilor electronice reprezintă ținta cea mai ușoară. Haywood Talcove, CEO-ul diviziei de afaceri guvernamentale din cadrul LexisNexis Risk Solutions, a criticat persistența acestei tehnologii, comparând-o cu o cheie de cameră de hotel îmbunătățită. El a afirmat că lăsarea în circulație a acestor carduri echivalează practic cu o donare financiară către români, într-o referire directă la originea criminală a schemelor.
Acest fenomen se inscrie într-o tendință largă, în care un număr semnificativ de emitenți de carduri recunosc că fraudele îi cresc costurile operaționale. Cercetările recente ale PYMNTS Intelligence arată că prevenirea fraudelor nu mai este doar o funcție de control al riscurilor, ci un pilon esențial pentru menținerea încrederii clienților și reducerea pierderilor.
Într-un raport intitulat „Manualul de Risc pentru Emitenți: Construirea Încrederii, Stimularea Creșterii”, liderii industriei financiare menționează accelerarea eforturilor de combatere a escrocheriilor. Datele indică faptul că 45% dintre emitenții care au un valoare mare a vieții clientului planifică investiții majore în detectarea și prevenirea fraudelor în următoarele 12 luni. Astfel, fiecare cumpărare blocată eronat sau fiecare dispută eșuată poate slăbi relația cu deținătorul de card, ceea ce transformă prevenirea în una dintre cele mai clare modalități de a proteja încrederea și de a construi o valoare pe termen lung pentru clienți.