Ce face marja bancară în România atât de mică?
România are cea mai mică diferență între dobânzile la credite ipotecare și cele la depozite noi la termen din toate cele patru ţări analizate: România, Cehia, Ungaria și Polonia. În iulie 2026, această marjă a fost de 1,31 puncte procentuale — mai mică decât în Cehia (1,87 pp), Ungaria (3,13 pp) și Polonia (3,27 pp).
 Lion Capital a investit 90 de milioane de euro în Fondul Proprietate
 Alba Iulia a vândut obligațiuni municipale suprasubscrise cu peste 47 de milioane de euro
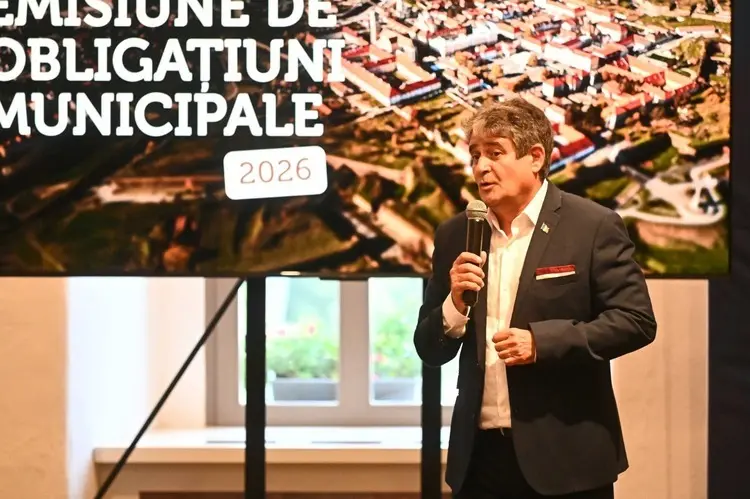 Alba Iulia a strâns 47 de milioane de euro prin obligațiuni; cererea a depășit 77 de milioane
 Dobânzi peste 7% pentru donatorii de sânge: Cum a atras statul 2,8 miliarde de lei
Această situație nu este izolată. Conform analizei Federăţiei Patronale FinBan, România are cea mai mică marjă de câştig pe ipotecare dintre cele patru ţări din februarie 2025, adică de 18 luni consecutiv.
Pe o perioadă de 10 ani, media diferenței a fost de 2,52 pp în România, comparativ cu 2,56 pp în Ungaria și 3,18 pp în Polonia — deși România a suportat constant cel mai ridicat risc de ţară dintre cele trei.
Această anomalie statistică subliniază o realitate paradoxală: deși banca centrală și instituțiile de credit operează într-un mediu macroeconomic mai volatil, beneficiul net capturat de bănci prin intermedierea creditelor ipotecare este mai redus decât în țările vecine cu profil de risc similar sau chiar inferior. Marja de 1,31 pp din iulie 2026 reflectă o presiune intensă asupra costurilor de finanțare, care se transmite rapid către clienții retail, dar nu este compensată proporțional prin creșterea dobânzilor la depozite.
Cum se compară riscul României cu cel al vecinilor?
Această rigiditate a prețurilor la active financiare sugerează o concurență acerbă pentru atragerea fondurilor de pe piața internă, forțând băncile să comprima profitabilitatea operațiunilor de bază.
Contextul comparativ cu Polonia și Ungaria devine crucial pentru înțelegerea poziției României pe scena regională. Polonia menține o marje medie istorică de 3,18 pp, România se clasează constant în coada clasamentului, deși suportă un premiu de risc suveran semnificativ mai mare.
Acest decalaj indică faptul că sistemul bancar românesc absoarbe o parte din incertitudinea geopolitică și economică, reducând marja de securitate a instituțiilor financiare.
Experții din Federația Patronală FinBan argumentează că această tendință de 18 luni consecutiv nu este o fluctuație tranzitorie, ci un semnal structural al unei piețe mature, dar fragmentate, unde eficiența transmiterii ratei de referință este maximizată, lăsând puține spații de manevră pentru marjele de profitabilitate ale băncilor comerciale.