Legătura dintre indicele și debitorii este strict financiară!
Evoluția ratelor de referință în România: ROBOR 3 luni stabilizat la 6,09% la sfârșitul lunii
 Reducerile de datorie în reorganizările corporative: efectele fiscale asupra creditorului
 Euro la 5,3467 lei la BNR: impactul asupra ratelor, chiriilor și salariilor
 Autoritățile fiscale urmăresc persoanele cu averi mari din România
 Bugetul 2027: an-cheie pentru echilibrarea conturilor publice
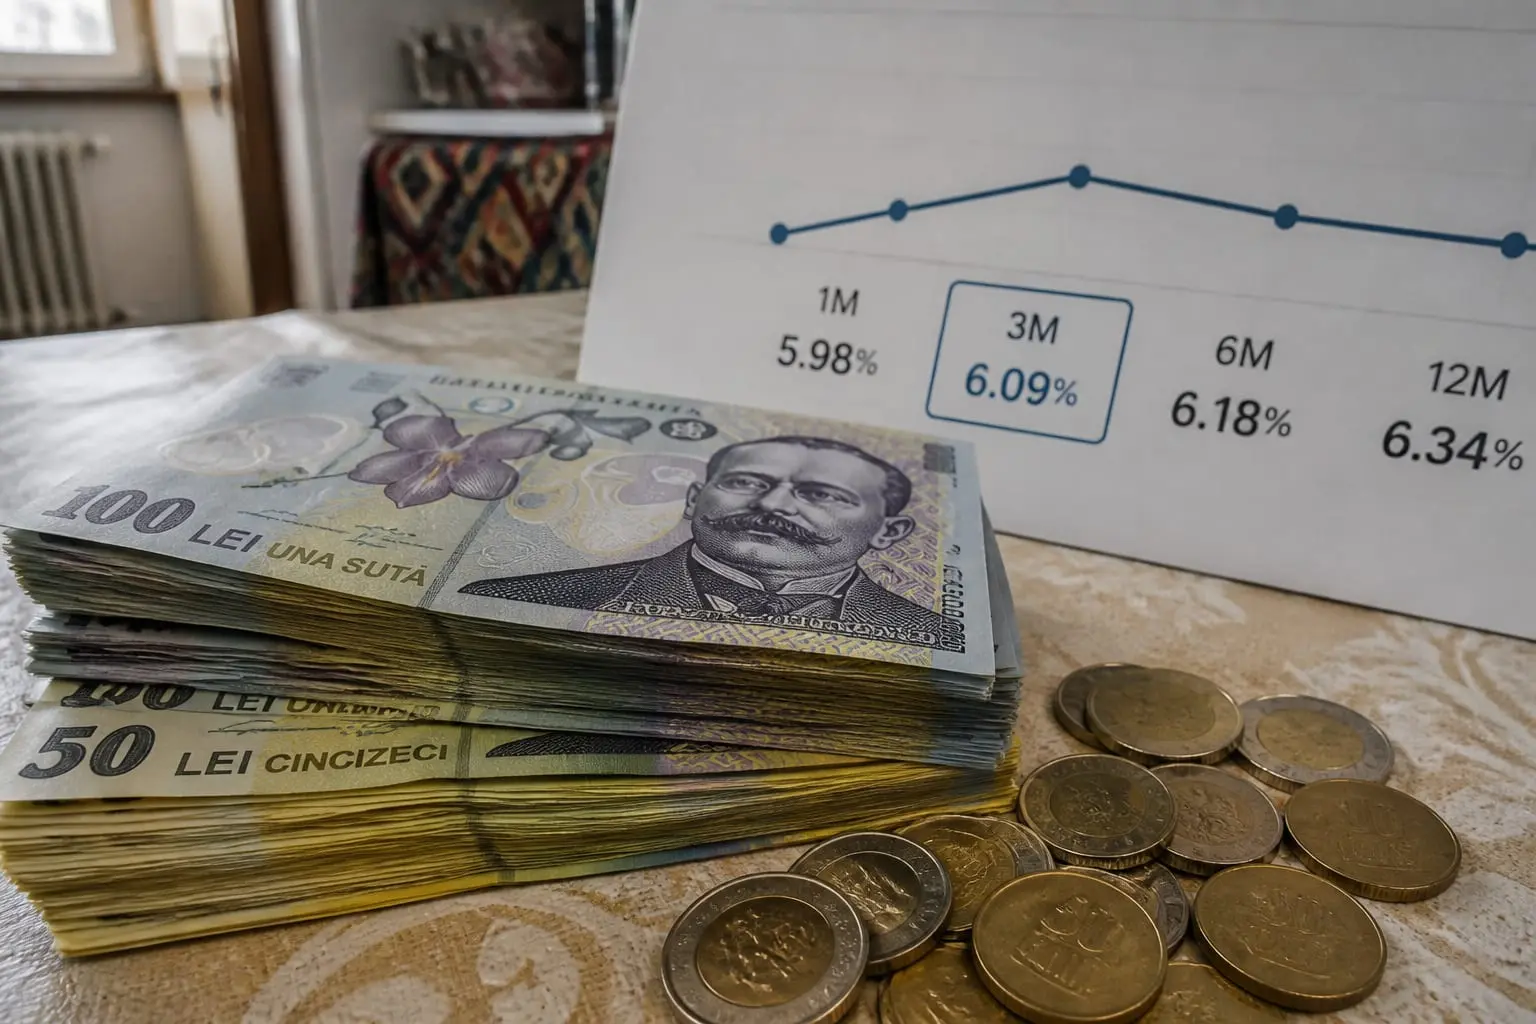
În contextul actual al pieței financiare românești, indicatorul ROBOR cu scadență de trei luni a înregistrat o valoare constantă de 6,09% la data de 26 octombrie 2026, menținând nivelul consemnat și în ședința din 23 octombrie. Această stabilitate are implicații directe pentru debitorii care au contractat împrumuturi indexate la acest reper, deoarece orice fluctuație a indicelui se traduce imediat într-o modificare a ratelor lunare ale creditelor.
În plus, acest indicator servește și ca bază pentru calculul sumei maxime accesibile prin creditare, o sumă care depinde de venitul salarial al solicitantului și de gradul de îndatorare permis de instituția bancară.
Pentru a înțelege importanța acestui indicator, este necesar să se clarifice ce reprezintă exact ROBOR. Termenul denumește rata de dobândă aplicabilă pe piața interbancară din România, adică prețul la care băncile împrumută reciproc fonduri în moneda națională. Calculul se efectuează zilnic, bazându-se pe media aritmetică a cotațiilor furnizate de zece bănci majore din țară. Blogul Băncii Transilvania descrie acest concept ca fiind „un preț al banilor în termen de dobândă – un fel de referință – adică un reper al costului banilor pentru o monedă locală”.
Indicatorul prezintă valori distincte în funcție de durata contractului interbancar, cu scadențe care variază de la o singură zi până la un an întreg. Dintre toate aceste repere, varianta cu termen de trei luni este cea mai utilizată în practicile de creditare cu dobândă variabilă.
Legătura dintre indicele și debitorii este de natură strict financiară: orice modificare a valorii ROBOR afectează direct mărimea ratelor lunare ale împrumuturilor legate de acesta.
Totodată, la momentul accesării unui credit, factorii cheie pentru determinarea sumei maxime sunt salariul și limita de îndatorare acceptată de bancă.
În ziua de 26 octombrie 2026, celelalte cotații ale indicelui au prezentat următoarele niveluri, în comparație cu ședința din 23 octombrie:
- Pentru termenul de o zi (overnight), valoarea a fost de 5,84%, în urcarea față de 5,80%. - Pentru scadența „tomorrow next”, indicele a ajuns tot la 5,84%, față de 5,81% anterior. - Pentru o săptămână, cotația s-a stabilizat la 5,90%, comparativ cu 5,89%. - Pentru o lună, nivelul a rămas neschimbat la 6,03%. - Pentru șase luni, valoarea a fost menținută la 6,14%. - Pentru un an, cotația a rămas stabilă la 6,19%.
Analiza istorică a termenului de o lună arată o stabilitate care se menține din 13 octombrie. Înaintea acestei date, pe 9 și 12 octombrie, indicele fusese de 6,06%, după ce pe 5 octombrie se situase la 6,08%. În ceea ce privește reperul pentru șase luni, acesta era de 6,04% pe 30 septembrie și de 6,12% pe 1 octombrie. Valoarea a urcat la 6,17% pe 5 octombrie, pentru a coborâ apoi la 6,16% între 6 și 8 octombrie și la 6,15% pe 9 și 12 octombrie.
Pentru termenul de 12 luni, istoricul indică 6,09% pe 30 septembrie, urmat de 6,18% pe 1 octombrie.
Cotația de 6,22% a fost înregistrată pe 2, 5, 9 și 12 octombrie, în timp ce nivelul de 6,20% a fost menținut pe 14, 21 și 22 octombrie.
Cum a evoluat ROBOR 3 luni în 2026?
Privind evoluția pe termen lung a ROBOR 3 luni în anul 2026, se observă o dinamică complexă, cu scăderi în primele luni și o revenire în toamnă. Istoricul valorilor permite compararea nivelului curent cu reperele din trecut, fără a confunda o zi de stabilitate cu o tendință pe termen lung. Detaliile cronologice sunt următoarele: - La începutul anului, pe 5 ianuarie, indicele era de 6,14%.
Acesta a coborât treptat la 6% pe 16 ianuarie și la 5,87% pe 30 ianuarie. - Pe 27 februarie, valoarea a atins 5,74%, reprezentând minimul pentru intervalul 26 februarie – 26 octombrie 2026. - Pe 2 martie, cotația era de 5,75%; pe 3 martie a urcat la 5,76%, iar pe 4 martie la 5,94%. - La sfârșitul lunii martie și pe 1 aprilie, nivelul era de 5,88%.
Pe 30 aprilie a fost de 5,86%, iar pe 21 mai a coborât la 5,84%. - În numeroase ședințe din mai până în septembrie, indicele a rămas la acest ultim nivel. Pe 19 iunie a înregistrat 5,83%, pentru a reveni la nivel anterior în ședința din 22 iunie. - Pe 23 septembrie, cotația a urcat la 5,85%, apoi la 5,93% pe 24 septembrie și la 5,97% pe 25 și 28 septembrie. - Pe 29 și 30 septembrie, valoarea a fost de 5,98%.
Au urmat 6,06% pe 1 octombrie și 6,11% pe 2 octombrie. - Maximul intervalului care a început la 26 februarie a fost consemnat și pe 5 și 6 octombrie.
Între 7 și 13 octombrie, cotația a fost de 6,10%, iar pe 15, 16 și 19 octombrie de 6,08%.
Potrivit datelor furnizate de cursbnr. ro, pe intervalul mai lung cuprins între 19 octombrie 2025 și 26 octombrie 2026, media indicelui pentru 3 luni a fost de 5,96%. Maximul acestei perioade a fost de 6,4%, înregistrat pe 20 octombrie 2025 și menținut în ședințele din 21-24 octombrie. La încheierea anului 2025, pe 31 decembrie, cotația coborâse la 6,14%. În aceeași selecție de date, cursbnr. ro indică un minim de 5,74%, înregistrat pe 27 februarie 2026.
Această valoare constituie minimul nu doar pentru intervalul din 2026 prezentat anterior, ci și pentru întreaga perioadă urmărită, care se întinde de la 19 octombrie 2025 până la 26 octombrie 2026.
În anul 2019, au fost introduse schimbări importante în modul de calcul al ratelor de referință. La 2 mai 2019, Banca Națională a României (BNR) a prezentat Indicele de Referință pentru Creditele Consumatorilor (IRCC) ca alternativă la ROBOR pentru creditele destinate persoanelor fizice.
Acest nou indice are o frecvență de publicare trimestrială. Ulterior, pe 12 septembrie 2019, banca centrală a revizuit regulile de calcul ale ratelor interbancare. Modificările adoptate au inclus eliminarea publicării cotației pentru termenul de 9 luni și ajustarea limitelor tranzacțiilor pentru care cotațiile sunt obligatorii.
De asemenea, intervalul în care se preiau cotațiile ferme înainte de momentul stabilirii ratei de referință a fost extins de la 15 la 30 de minute.
În urma acestor revizii, termenul de 9 luni nu mai apare printre scadențele cotate la 26 octombrie 2026, o consecință directă a eliminării publicării sale din regulile actualizate în 2019. Pentru aceași zi, sunt prezentate cotații pentru o zi, tomorrow next, o săptămână, o lună, 3 luni, 6 luni și 12 luni, reflectând structura actualizată a indicelui interbancar românesc.