Cu un cost de referință de 6,50% și o inflație de peste 7%
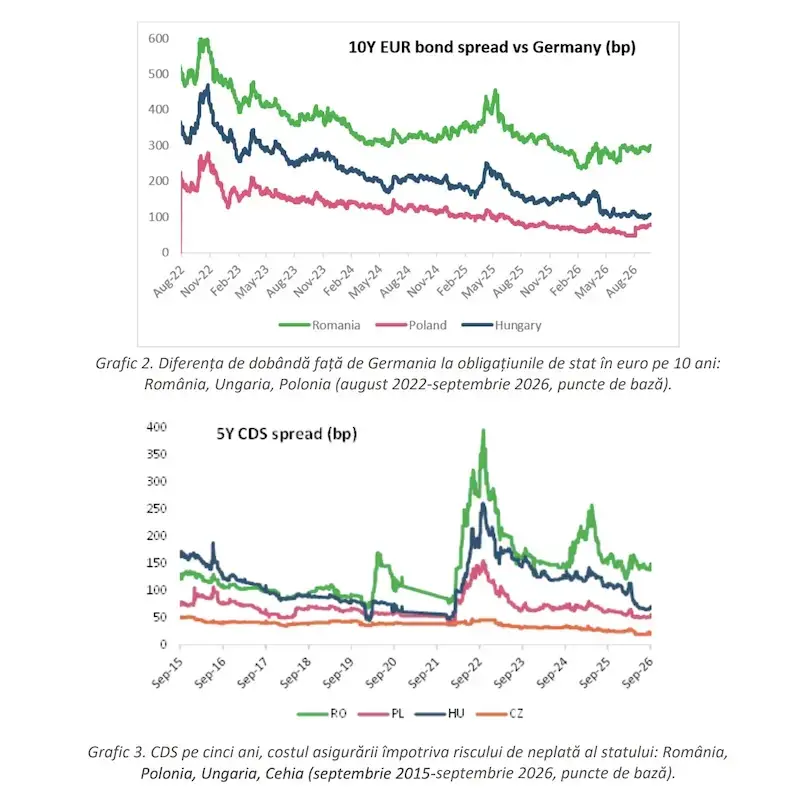
Marja dobânzilor băncilor române, adică diferența dintre dobânzile plătite pe depozite și dobânzile accumulate pe împrumuturi, care reprezintă practic profitul băncilor, a fost mai mică în ultimii 10 ani decât cea a băncilor din Ungaria și Polonia, potrivit unei analize efectuate de Federația Employers FinBan. Analiza a fost publicată pentru a debloca mitul că băncile române fac profituri excesive pe dobânzi de credit, amplificată de investigația Consiliului de concurență că băncile au manipulat indicele ROBOR pentru a câștiga mai multe dobânzi.
 Victor Căpitanu: de la afacere cu bani împrumuți la companie listată la bursă
 România a reușit să acopere decalajele economice din 30 de ani, dar pentru viitor trebuie companii mai mari, investiții
 100 de milioane de euro pentru microîntreprinderi: EIB și BCR Social Finance lansează program de credit
 Fraudele bancare prin telefon: cum să protejezi banii familiei
Analiza arată, de asemenea, că tot mai puține împrumuturi depind acum de indicele ROBOR sau IRCC, deoarece majoritatea au rate fixe de dobândă: Până în ianuarie 2026, ponderea împrumuturilor cu dobândă fixă a ajuns la 89%, iar cea a împrumuturilor cu dobândă variabilă a scăzut la 8%, ceea ce arată că ratele variabile de dobândă au aproape dispărut din împrumuturile de consum.
În cazul noilor împrumuturi pentru locuințe, ponderea împrumuturilor cu rata variabilă a scăzut de la 68% la 32%, iar majoritatea clienților aleg acum o rată de dobândă fixă pentru perioade de 1 până la 5 ani. Comunicare de la FinBank: O analiză efectuată de Federația angajatorilor FinnBan privind concurența în domeniul bancar de retail în România: Figuri care descontă marja profitului din datele BCE și BNR de zece ani: băncile din România au lucrat cu marje mai scăzute decât în Polonia și Ungaria, deși România a avut în mod constant riscul de țară cel mai mare dintre cele trei. Concurența puternică în sectorul bancar de retail în România: Cât câștigă banca de fapt din creditul dumneavoastră?
În ultimii 10 ani, diferența dintre dobânzile pe credite ipotecare și depozite a fost în medie mai mică în România decât în Polonia și Ungaria Analiza Federației angajatorilor FinBan arată modul în care băncile concurează în ceea ce privește prețul creditului, dobânzile pe depuneri, structura produselor și accesul la credit, iar riscul dobânzilor s-a mutat la noi credite ipotecare și de consum, în mare parte de la client la bancă. Datele arată o piață bancară de retail în care băncile concurează pentru noul client pe ambele părți ale bilanțului: pe credit, pe preț și pe produse, și pe depozit, pe dobânzi plătite spre economii. Interesul este prețul banilor. Marja arată cât de mult spațiu rămâne pentru concurență.
O rată de dobânzi ridicată și o marjă bancară ridicată sunt două lucruri diferite.
Prețul final al unui împrumut include costul banilor obținuți de la depozitori, riscul că împrumutul nu va fi rambursat, costul de capital și de reglementare, costurile de funcționare ale băncii și, în cele din urmă, marja comercială. Într-o economie cu o inflație ridicată și cu rate de dobânzi de referință, clientul poate observa o rată de dobânzi ridicată chiar și atunci când profitul băncii scade. România se află exact în această situație, după ce rata medie de inflație anuală în 2025 a fost de 7,3%, comparativ cu 5,6% în 2024, iar până în decembrie 2025 rata anuală de inflație a ajuns la 9,69%. În plus, în cursul anului, rata dobânzii de politică monetară a BNR a rămas la 6,50%, la un nivel neîntrerupt începând cu august 2024.
Prețul final al unui împrumut include costul banilor obținuți de la depozitori
Cu un cost de referință de 6,50% și o inflație de peste 7%, o rată de dobândă de 7,5% pentru un nou împrumut ipotecar reflectă în primul rând contextul macroeconomic, iar diferența dintre credit și depozit de 1,31 pp arată cât de puțin spațiu a rămas băncii. Analiza Federatiei angajatorilor FinBan începe cu ceea ce se întâmplă în concurența pentru următorul client. Această presiune se reflectă în patru locuri: (i) prețul împrumutului, (ii) dobânzile plătite pe economii, (iii) structura produselor bancare și (iv) accesibilitatea procesului de creditare. Privind împreună, datele arată o piață în care clientul are o putere de alegere în creștere.
Cele șase constatări ale analizei de 2,52 pp: În România, diferența medie de zece ani (agost 2016 - iulie 2026) între dobânzile pe credite noi pentru locuințe și dobânzile pe depozite noi pe termen lung a fost de 2,52 pp, comparativ cu 2,56 pp în Ungaria și 3,18 pp în Polonia, (BCE) de 1,31 pp: În România, diferența a fost de 1,31 pp în iulie 2026, comparativ cu 1,87 pp în Republica Cehă, de 3,13 pp în Ungaria și de 3,27 pp în Polonia. România are cea mai scăzută valoare printre cele patru țări în fiecare lună din februarie 2025, adică 18 luni consecutive. (BCE) -1,67 pp: Între februarie 2024 și iulie 2026, dobânzile pe noi împrumuturi de consum în lei au scăzut de la 12,76% la 10,59%, iar dobânzile pe noi depuneri pe termen lung în lei au scăzut de la 5,53% la 5,03%.
Diferența dintre dobânzile pentru cele două tipuri de produs a scăzut de la 7,23 pp