Te păcălește dobânda mică?
Recent, la Salonul Auto, printre zecile de modele noi – multe venite din China – am analizat ofertele de finanțare. Din păcate, am regăsit aceleași tactici de marketing care îi prind în plasă pe cumpărători de ani de zile. Un exemplu concret: un credit cu o dobândă fixă de 5,49% care arată impecabil pe hârtie. Însă, când am calculat costurile pentru 80.000 de lei pe cinci ani, realitatea a lovit dur. Pe lângă dobândă, apar un comision de evaluare de 900 de lei și o taxă administrativă lunară de 160 de lei. Rezultatul? O rată de 1.710 lei și un total de plată de peste 102.500 de lei. În realitate, DAE-ul (Dobânda Anuală Efectivă) sare la 10,74%, adică aproape dublu față de ce scrie pe afiș.
 Reducerile de datorie în reorganizările corporative: efectele fiscale asupra creditorului
 Euro la 5,3467 lei la BNR: impactul asupra ratelor, chiriilor și salariilor
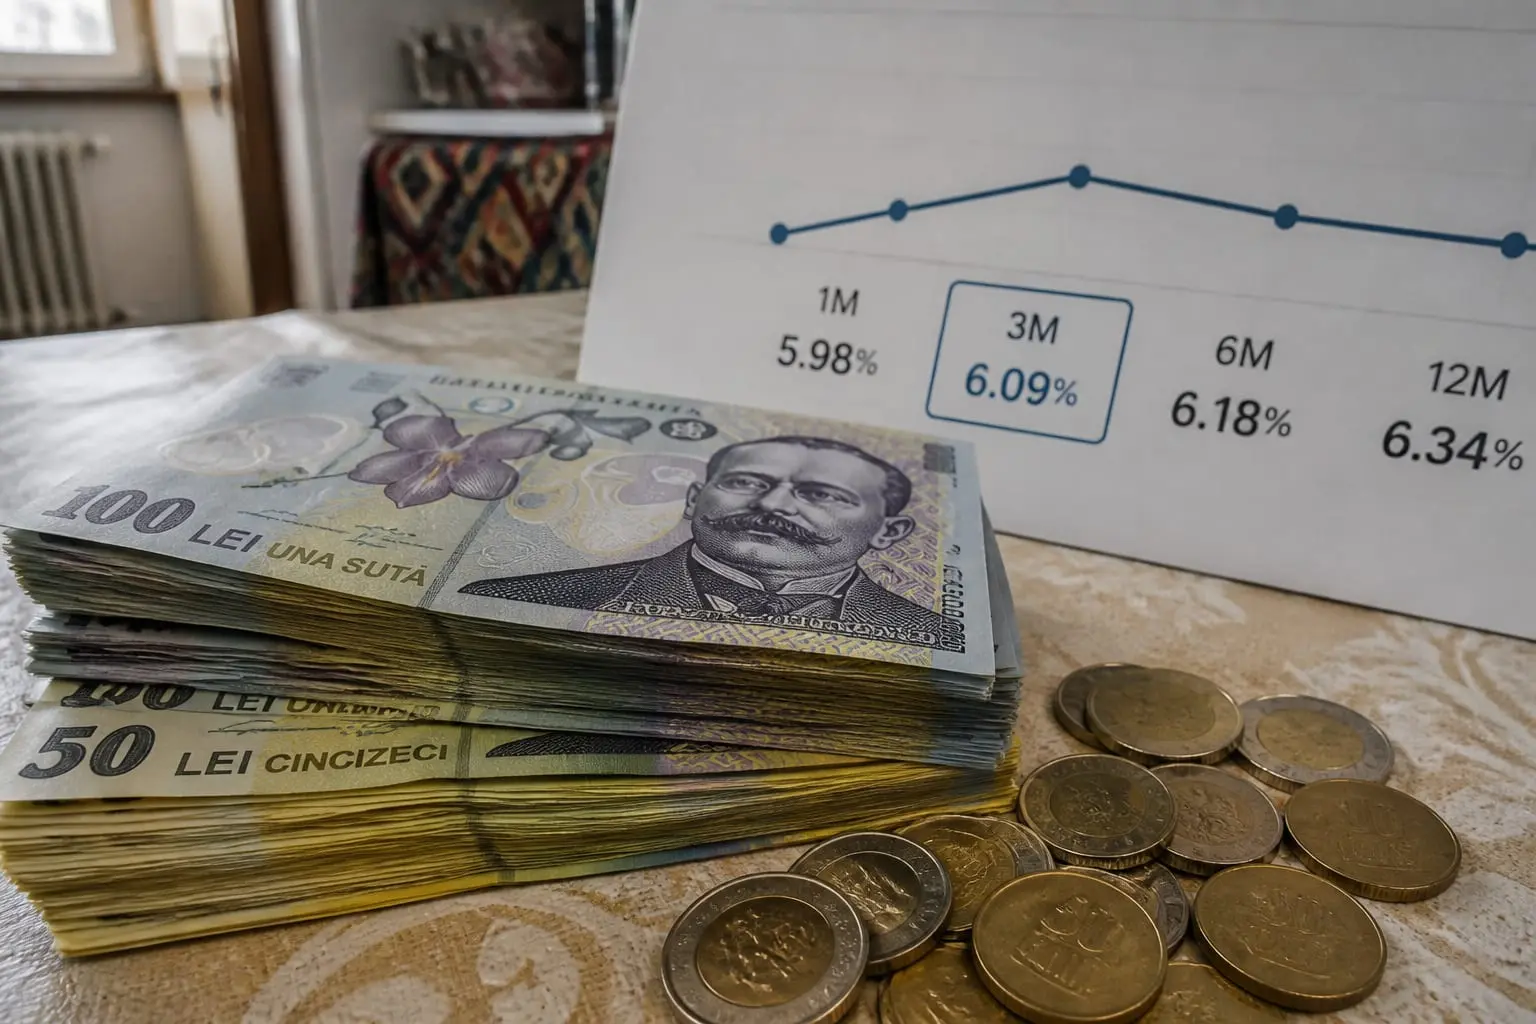 ROBOR la 3 luni a crescut la 6,09% în octombrie 2026
 Autoritățile fiscale urmăresc persoanele cu averi mari din România
Practic, mașina te costă cu 22.500 de lei mai mult, iar aproape jumătate din această sumă vine doar din comisioane ascunse.
Lecția este simplă: nu te lăsa sedus de rata lunară sau de dobânda nominală. Uită-te mereu la DAE și la suma totală de rambursat. Cere oferta scrisă, compară cel puțin trei bănci și verifică totul: de la taxele de rambursare anticipată până la obligativitatea polițelor CASCO sau a asigurărilor de viață. Mare atenție și la tipul ratei. Dacă alegi o rată variabilă, aceasta depinde de IRCC (actualmente 5,57%), la care banca adaugă marja proprie. Înainte de a semna, fă un exercițiu de imaginație: ce se întâmplă cu bugetul tău dacă rata crește cu două puncte procentuale?
Cum eviți greșelile costisitoare?
O altă capcană sunt ofertele cu „rată minimă”, dar cu o plată finală uriașă, de până la 40% din prețul mașinii. La finalul contractului, te trezești că trebuie să scoți din buzunar o sumă imensă, să refinanțezi sau să dai mașina înapoi. Mulți clienți ajung astfel într-un cerc vicios, schimbând mașini anual fără să ajungă vreodată să dețină una. „Leasingul operațional sau abonamentul auto pot fi utile pentru firme, dar trebuie privite ca o chirie, nu ca o investiție”, explică analistul economic Adrian Negrescu.
Cea mai sigură variantă rămâne plata integrală, dar în contextul economic actual, nu e întotdeauna înțelept să-ți golești conturile. Dacă totuși apelezi la credit, oferă un avans cât mai mare și alege o perioadă de rambursare cât mai scurtă. Regula de aur? Rata, asigurarea și costurile de întreținere nu ar trebui să depășească 10–15% din venitul tău lunar. Nu uita: mașina este o cheltuială care se devalorizează constant, nu un activ. Cu cât cumperi mai rațional, cu atât îți rămân mai mulți bani pentru investiții care chiar aduc profit, conchide Adrian Negrescu.