De ce 2027 e un an-cheie?
Trecerea către 2027 se profilează ca un moment de cotitură pentru echilibrarea conturilor publice. Fiecare decizie bugetară trebuie luată cu prudență extremă. Ministrul Finanțelor a subliniat că corectarea bugetului actual și elaborarea celui viitor sunt sarcini de o complexitate ridicată. Trebuie aliniate veniturile estimate, bazate pe ipoteze realiste, cu datoriile deja contractate, cheltuielile fixe, cererile pentru indexări, contractele de investiții în curs și angajamentele militare prin mecanismul SAFE, totul în conformitate cu traiectoria de reducere a deficitului stabilită cu Comisia Europeană.
 Reducerile de datorie în reorganizările corporative: efectele fiscale asupra creditorului
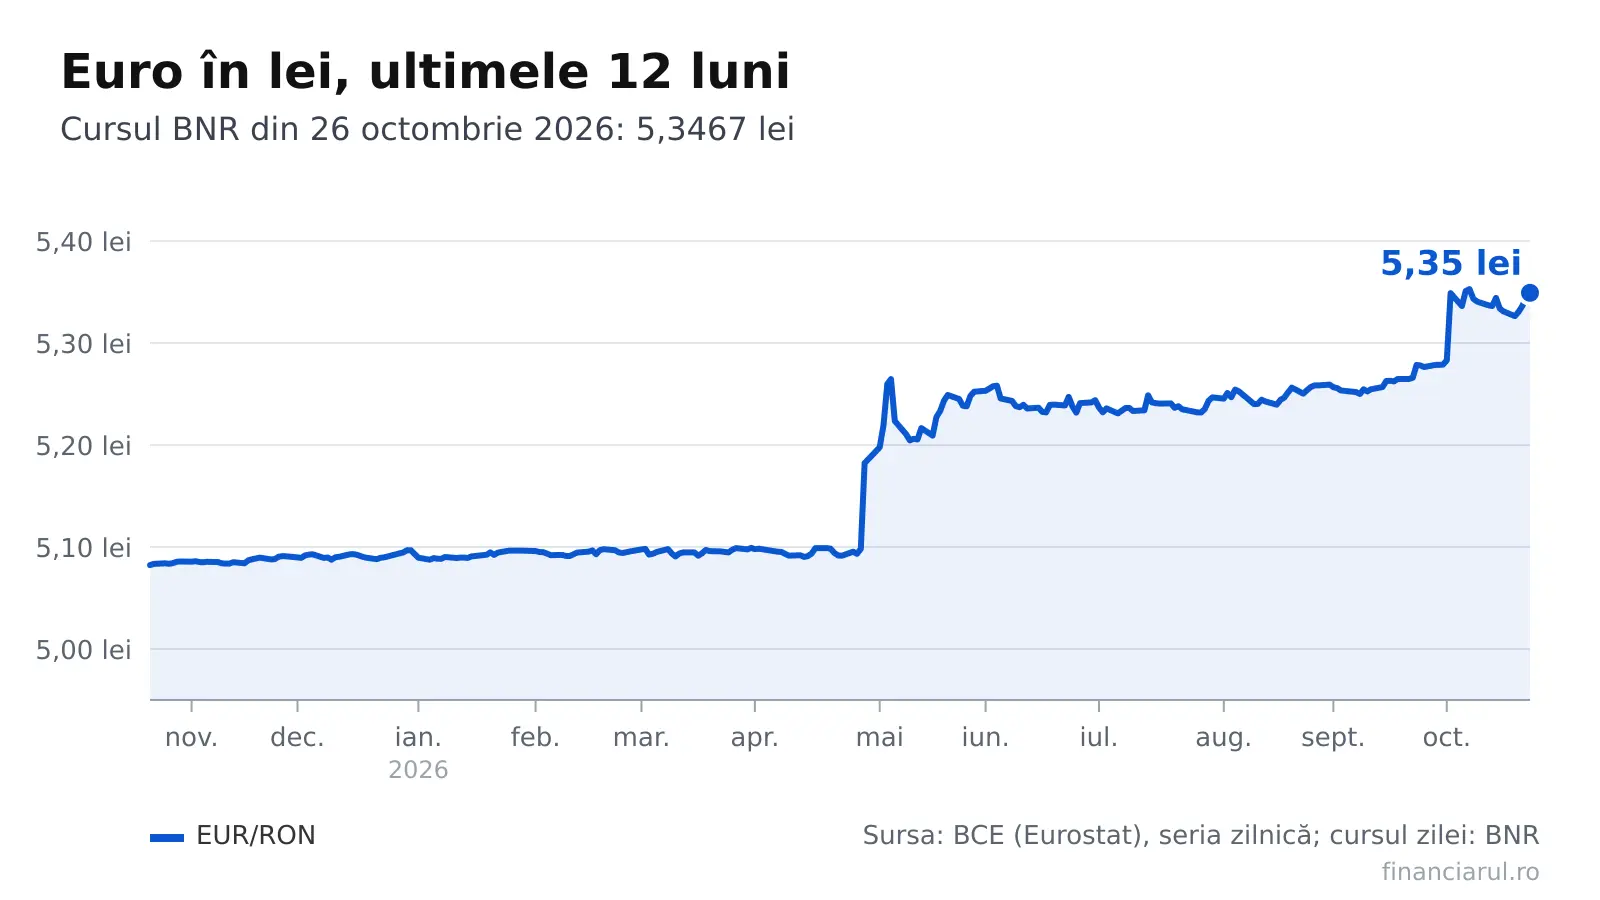 Euro la 5,3467 lei la BNR: impactul asupra ratelor, chiriilor și salariilor
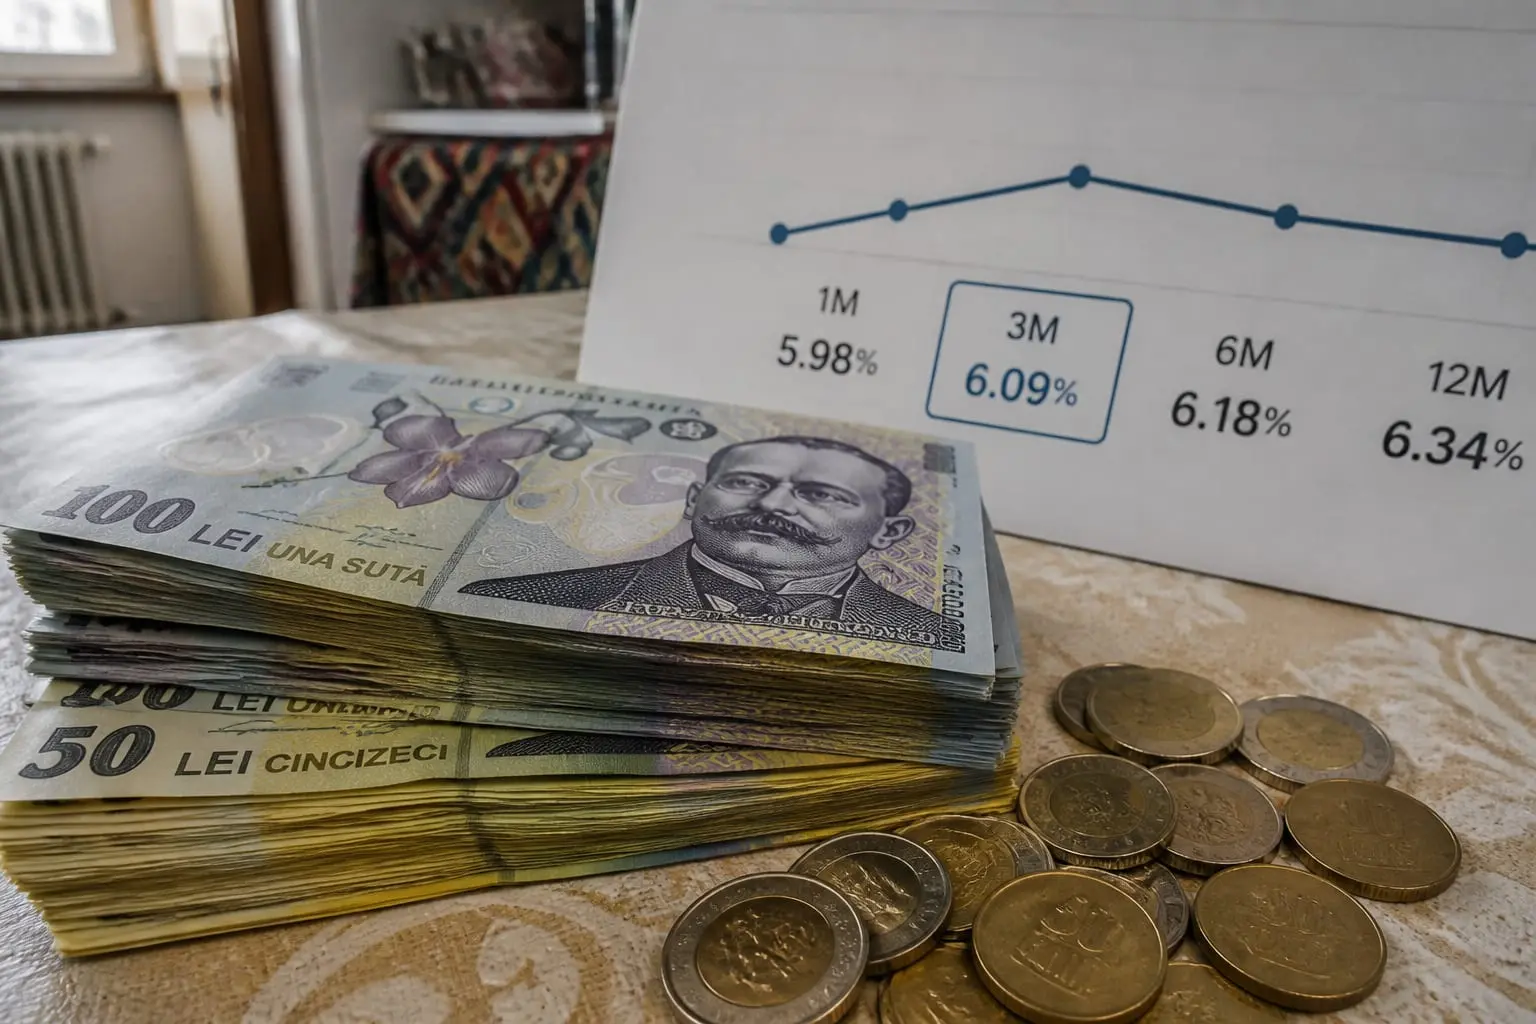 ROBOR la 3 luni a crescut la 6,09% în octombrie 2026
 Autoritățile fiscale urmăresc persoanele cu averi mari din România
Cât de restrâns e spațiul fiscal?
Autoritatea de resort a precizat că spațiul fiscal disponibil este restrâns, ceea ce impune o stabilire transparentă, responsabilă și strategică a priorităților. Fiecare nou angajament trebuie analizat din două perspective: beneficiile economice și sociale pe care le aduce și costurile pe termen scurt și lung pe care le generează. Nu e realist să se finanțeze simultan toate proiectele la același ritm. E imposibil să se asume cheltuieli suplimentare fără a identifica sursele de finanțare și a evalua efectul lor asupra deficitului și datoriei publice.
Nicio cheltuială
Principiul care trebuie să ghideze toate deciziile financiare viitoare e simplu și clar: nicio cheltuială permanentă fără o sursă permanentă de finanțare. Orice cheltuială adăugată trebuie să fie susținută de o sursă de venit corespunzătoare. În lipsa unei astfel de surse, se recurge la împrumut, iar datoriile statului se achită, în timp, din banii cetățenilor, fie prin creșterea taxelor, fie prin inflație și dobânzi care erodează economiile și puterea de cumpărare a populației.
Realism în documentele bugetare
Ministrul a insistat asupra necesității unei fundamentări realiste a documentelor bugetare. Atât rectificarea curentă, cât și bugetul pentru 2027 trebuie construite pe cifre realiste, obligații evaluate riguros și priorități sustenabile, evitând proiecții optimiste care ar transfera costurile deciziilor actuale către generațiile viitoare.
Obligații acumulate și presiuni financiare
În paralel cu aceste principii, statul trebuie să gestioneze o serie de obligații financiare acumulate de-a lungul timpului. Printre acestea se numără titluri executorii de peste 13 miliarde de lei care scad în 2026, presiuni de finanțare în sistemul de sănătate și solicitări de decontare legate de schemele de compensare a energiei. De asemenea, se remarcă o programare deficitară a bugetelor aferente programelor de investiții, cu angajamente asumate constant peste creditele bugetare care pot fi asigurate în corelare cu traiectoria de reducere a deficitului. Aceste obligații au cauze, termene și stadii diferite, dar ilustrează aceeași realitate: deciziile luate astăzi generează angajamente care trebuie onorate în anii următori. Planificarea bugetară trebuie să ia în calcul nu doar cheltuielile curente, ci și datoriile existente și impactul lor asupra viitorului.
E esențial să se gestioneze aceste presiuni în limita veniturilor certe, fără a introduce cheltuieli noi care nu au acoperire în surse sigure.
În caz contrar, problemele structurale vor persista, iar costul final îl va suportă întreaga economie a țării.
Riscuri legate de fondurile europene
Referitor la fondurile europene, există riscuri semnificative legate de neîncasarea unor sume din PNRR. Proiecția bugetară pentru 2026 a fost construită pe ipoteza atragerii integrale a finanțărilor programate pentru acest an. Dacă anumite sume nu vor fi validate, presiunea asupra bugetului național va crește, în funcție de cheltuielile deja efectuate și de obligațiile contractuale asumate. În cazul componentei de granturi, neîncasarea sumelor aferente ultimelor cereri de plată ar însemna practic un minus de venituri în raport cu cheltuielile deja efectuate, cu impact direct asupra deficitului. Acest aspect trebuie inclus în calculul final al anului.
Stadiul real al proiectelor
Pentru a clarifica situația, s-a solicitat ministerelor de resort informații detaliate privind stadiul proiectelor. Fiecare investiție este evaluată individual: ce s-a realizat efectiv, ce obligații de plată au rămas, ce proiecte pot fi finalizate în condiții realiste și care sunt sursele de finanțare certe. E necesar să avem o imagine clară asupra costurilor și rezultatelor înainte de a lua noi decizii. Contractele semnate și alocările prevăzute nu pot fi confundate cu investițiile finalizate sau cu finanțarea efectiv disponibilă. Responsabilitatea presupune fundamentarea deciziilor pe stadiul real al proiectelor și pe resurse verificabile.
Riscuri pentru credibilitatea financiară
De asemenea, s-a atras atenția asupra riscurilor pentru credibilitatea financiară a României. Țara nu-și permite derapaje fiscale care să mențină presiunea asupra costurilor de finanțare și să crească riscul unor decizii nefavorabile din partea agențiilor de rating. O eventuală deteriorare a ratingului ar putea conduce la împrumuturi mai scumpe pentru stat, la costuri de finanțare mai mari pentru companii și, indirect, pentru cetățeni, precum și la diminuarea resurselor disponibile pentru