Terenul poate fi adus ca aport în capitalul social?
Transferul unui teren de la o persoană fizică la o societate, urmat de o posibilă vânzare, este o situație frecventă pentru antreprenori.
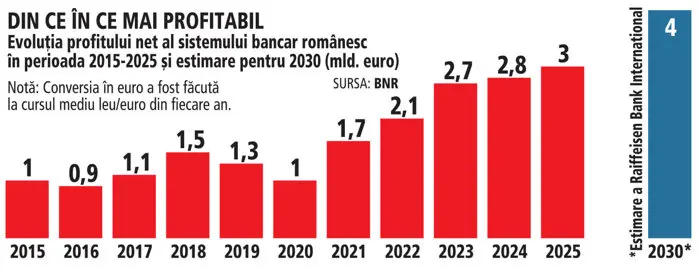 Băncile românești visează la 4 miliarde de euro profit anual până în 2030
 Dolarul și euro au urcat, aurul a pierdut aproape 8 lei
 „Stau la Unirii, investesc ca pe Wall Street”: cartea care demistifică investițiile
 UniCredit finanțează fabrica de energie regenerabilă din Petrila
De obicei, un asociat deține un teren pe nume personal și vrea să-l integreze în activitatea companiei — fie pentru a-l folosi în operațiuni zilnice, fie pentru a-l vinde ulterior, poate după ce a construit ceva pe el.
Iată ce opțiuni are, cât costă și ce implicații are la momentul în care ieșești din investiție.
Una dintre abordări este aducerea terenului ca aport în natura capitalului social. Asta înseamnă că proprietatea trece la firmă, iar asociatul primește acțiuni sau părți sociale schimb.
Conform legii — mai ales Legea 31/1990 — bunurile aduse ca aport trebuie să aibă o valoare economică clar determinabilă și pot fi acceptate de orice formă juridică.
Dacă societatea are un singur asociat, evaluarea terenului trebuie să fie făcută obligatoriu printr-o expertiză de specialitate.
Dacă se majorează capitalul existent prin acest aport, adunarea generală a acționarilor trebuie să propune la registrul comerțului numirea unui evaluator expert, conform articolului 215 din Legea 31/1990 — regulă care valează și pentru societățile cu contract de societate sau act adițional.
Actul care formalizează transferul trebuie semnat la notar, în formă autentică. După ce toate formalitățile sunt finalizate, dreptul de proprietate se înregistrează în cartea funciară la numele societății.
O altă variantă este vânzarea-cumpărarea directă între persoana fizică și firma ei.
Prețul poate fi plătit integral la semnare sau poate rămâne o datorie a companiei față de asociat, de plătit doar după ce terenul este vândut altuia.
Comodatul sau închirierea sunt soluții temporare!
Avantajul majore al acestei metode este că venitul primit de asociat este considerat preț de vânzare, nu dividende — deci nu se aplică impozitul pe dividende menționat la articolul 92 alin.
(2) lit. g) din Codul Fiscal. Dar vânzătorul individual trebuie să plătească impozitele și taxele notariale.
Deoarece e o tranzacție între părți afiliate, prețul trebuie să corespundă valorii reale de piață.
Fiscal, impozitul pe transferul proprietății se calculează așa: 3% se aplică asupra construcțiilor, terenurile aferente și loturile goale — dacă au fost deținute maxim trei ani.
Dacă deținerea depășește trei ani, rata scade la 1%.
Privind TVA: dacă asociatul face o singură vânzare către firmă într-un an fiscal și nu are alte tranzacții imobiliare, nu trebuie să declare TVA, indiferent dacă terenul e construibil.
O soluție temporară este comodatul sau închirierea terenului. Aici, proprietatea rămâne la persoana fizică, iar firma folosește terenul. Nu e ideală dacă scopul e să vinde terenul prin companie, deoarece firma nu devine proprietar. Dar e utilă pentru nevoi de curend — depozitare, parcări, organizarea unui șantier — și permite vânzarea ulterioară direct de către persoana fizică. Contabil, la comodat firma urmărește terenul extrabilanțiar, în contul 8031 — „Imobilizări corporale luate cu chirie”. La închiriere, chiria e un venit pentru proprietar și o cheltuială pentru firmă.
Ultimă opțiune: constituirea unui drept de superficie sau de uzufruct în favoarea societății. Persoana fizică poate permite firmei să construiască pe terenul său prin acest drept — care permite erigerea unei construcții pe terenul altuia, deasupra sau în subsol, obținând un drept de folosință.
E perfectă când firma vrea să clădească fără să devină proprietară și a terenului. Deși e un alt tip de drept, impozitul pe transferul proprietății se aplică și aici, conform articolului 111 din Codul Fiscal.