Analiza distribuției lichidității în cadrul sectorului arată o disparitate
În contextul economic actual, observăm o evoluție complexă a condițiilor de lichiditate în sectorul financiar românesc, ce s-a reflectat direct în tendințele dobânzilor în luna octombrie. În acest月, sistemul bancar a manifestat un deficit zilnic net de lichiditate în raport cu Banca Națională a României, atingând pragul de 1,7 miliarde de lei.
 Salariul mediu trece de 5.700 de lei, dar puterea de cumpărare rămâne în urmă
 Adio supraimpozitare? O nouă inițiativă vrea să repare „eroarea” contractelor part-time
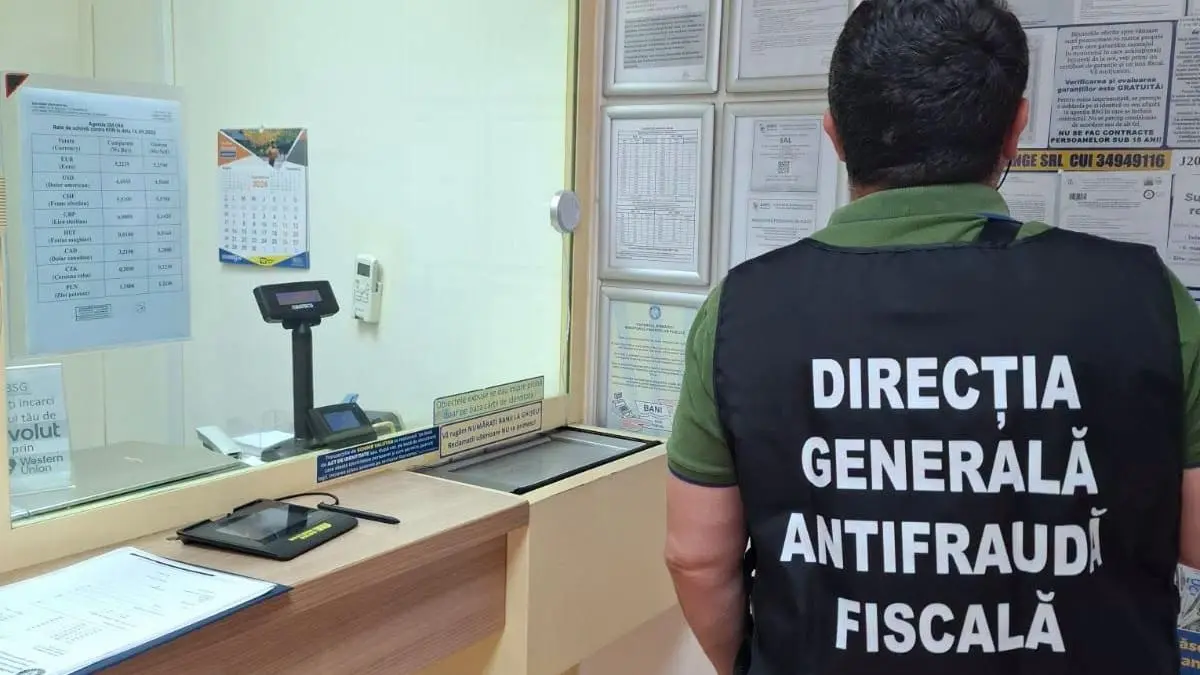 ANAF introduce un sistem de clasificare a firmelor în funcție de riscul fiscal
 Dobânda BNR la 6,5% și costul real al creditului ipotecar în 2026
Această situație contrastează puternic cu performanțele lunilor anterioare, când s-au înregistrat excedenturi substanțiale, respectiv 20,8 miliarde de lei în septembrie și 30,7 miliarde de lei în august.
Diversitatea modurilor prin care băncile au gestionat aceste discrepanțe de lichiditate a fost notabilă. O parte semnificativă a instituțiilor bancare a recurat la operațiuni de tip repo, acumulând în medie zilnică aproape 6,7 miliarde de lei în luna precedentă. Această utilizare a mecanismelor de sprijin din partea BNR reprezintă un eveniment rar, fiind primul caz semnificativ de furnizare de lichiditate de către banca centrală din luna mai-iunie 2025.
Toate aceste tranzacții de repo s-au desfășurat pe baza acordurilor bilaterale, fără a fi publicate licitații formale. În cadrul acestor operațiuni, rata dobânzii a fost stabilită la nivelul dobânzii cheie, conform specificată, 6,5% pe an.
Dacă nu ar fi existat această facilitare prin repo, băncile ar fi trebuit să utilizeze mecanismul de creditare prin Lombard oferit de BNR, care impune o rată mai ridicată de 7,5%.
Analiza distribuției lichidității în cadrul sectorului arată o disparitate evidentă. Unele instituții bancare au dispus de fonduri în exces, pe care le-au plasat la facilitatea de depozit a BNR, obținând în acest mod un randament anual de 5,5%.
Deși media zilnică a depozitelor a atins aproape 5 miliarde de lei, acest indicator prezintă o scădere față de aproape 21 de miliarde de lei în luna anterioară, sugerând o reorientare a capitalului.
Cauza principală a restricționării lichidității observate în luna trecută este, cel mai probabil, legată de presiunile exercitate asupra cursului de schimb al leului românesc și de intervențiile proactive ale BNR menite să susțină stabilitatea monedei naționale. În paralel, rezervele valutare administrate de BNR au suferit o reducere de 6,3 miliarde de euro în ultimele două luni. Dintre aceste sume, doar 3 miliarde de euro pot fi încadrate în cadrul rambursării obligațiilor în valută. Pentru restul volumului, nu există o descompunere exactă disponibilă, ceea ce împiedică atribuierea integrală a diferenței de 3,3 miliarde de euro intervențiilor valutare.
Totuși, acest volum este coerent cu modificările observate în lichiditatea interbancară.
Mecanismul de intervenție al BNR funcționează astfel: atunci când banca centrală vinde devize pentru a menține valoarea leului sau pentru a atenua deprecierea acestuia, aceasta absoarbe lei de pe piață, ceea ce duce la o diminuare generală a lichidității.
Reflectarea restricționării lichidității din luna trecută s-a materializat prin
În mod opus, lichiditatea crește când BNR achiziționează devize și emite lei. Acest lucru se poate petrece direct pe piața valutară, exercitând presiune pe deprecierea leului, sau prin operațiuni directe cu Trezoreria.
Un exemplu concret este schimbarea de către guvern a încasărilor din fonduri europene sau a împrumuturilor în valută la BNR, pentru a facilita plățile interne în monedă națională, rezultând o creștere a lichidității.
În ceea ce privește stabilitatea valutară, moneda românească a atins niveluri record de curs față de euro la sfârșitul lunii septembrie și la începutul lunii octombrie. Acest fenomen a fost exacerbat de incertitudinile politice legate de formarea unui nou guvern, care ar fi trebuit să controleze deficitul bugetar. Deși presiunile s-au ameliorat după instalarea cabinetului Niculescu, vulnerabilitatea leului în fața mediului extern volatil rămâne evidentă, în contextul dezechilibrelor macroeconomice persistente.
Reflectarea restricționării lichidității din luna trecută s-a materializat prin creșterea dobânzilor pe piață.
Media ROBOR pe termen de 3 luni a urcat de la 5,84% în august și 5,87% în septembrie, ajungând la 6,09% în octombrie, stabilind cel mai înalt nivel din perioada de după decembrie 2025.
În paralel, media lunară a tranzacțiilor interbancare, care servește ca bază pentru calcularea indicele de referință pentru creditele consumatorilor (IRCC) trimestriale, a crescut de la 5,58% în august și 5,67% în septembrie, ajungând la 5,81% în octombrie, reprezentând cea mai mare valoare de după iunie 2025.
Evoluția dobânzilor directe între băncile comerciale a început să crească începând cu 24 septembrie, atingând 5,8% față de 5,5% în ziua precedentă. Ulterior, aceste rate au atins un vârf de 6,18% pe 2 octombrie, înainte de a se stabiliza în intervalul de 5,7-5,8% până la finalul lunii, cu mici fluctuații.
În primele zile ale lunii noiembrie, dobânzile interbancare au revenit la 5,6% anual, apropiindu-se de nivelurile anterioare episodului de instabilitate valutară.
Pe planul sectorial, se menționează și informații despre restructurări la ING România, care vor afecta aproximativ 80 de angajați, oferindu-le, în același timp, oportunități de mobilitate în cadrul INGL. În plus, Revolut a anunțat o modificare strategică, înlocuind modelul Claude Code cu o soluție chineză, ceea ce implică o reducere a costurilor cu 90%, un semnal de alarmă pentru cercetările în domeniul inteligenței artificiale (AI).