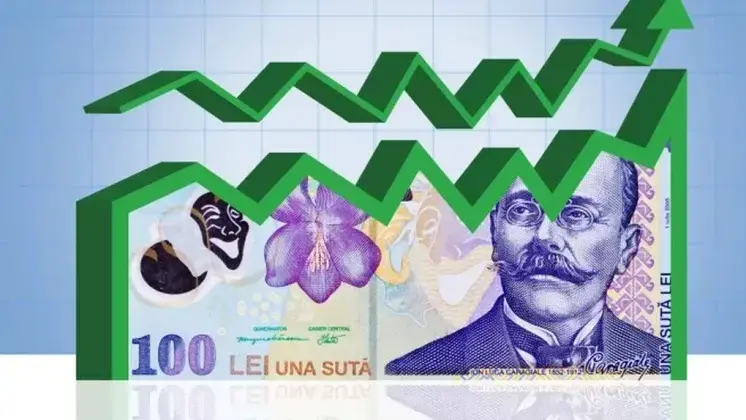
Rata IPG urcă la 5,58%, dar ratele tale rămân neschimbate!
Indicele de referință pentru creditele ipotecare (IRCC) va înregistra o ușoară ajustare la urcuș începând cu data de 1 octombrie, trecând de la valoarea curentă de 5,56% la un nou prag de 5,58%. Deși această modificare numerică pare a fi marginală, ea nu va provoca o schimbare simțită în structura ratelor lunare ale împrumuturilor contractate până acum, care vor rămâne constante în această perioadă.
 BRD lansează primul credit pentru companii cu protecție împotriva creșterii dobânzilor
 BCR Pensii simplifică transferul online al activelor din Pilonul 3 către fondul BCR PLUS
 Fondurile de obligațiuni din România au pierdut cursa cu inflația
 Banca Transilvania lansează BT Trade pentru economii și investiții recurente
Totuși, atenția analiștilor este îndreptată spre anul 2027, momentul în care se conturează posibilitatea unui revers de trend, fie prin creșterea, fie prin scăderea dobânzilor aplicate pe piața financiară din România.
Analizând datele istorice recente, extremele înregistrate de indicatorul IRCC zilnic în intervalul cuprins între 1 aprilie și 1 iulie 2026 evidențiază o volatilitate limitată. Valoarea maximă atinsă a fost de 5,7%, înregistrată pe 29 iunie 2026, în timp ce minimul a fost fixat la 5,47% pe 8 mai 2026, conform informațiilor furnizate de Banca Națională a României.
În acest cadru, media calculată pentru trimestrul al doilea din 2026 s-a stabilit la 5,58%, o cifră care depășește cu doar două puncte bază nivelul practicabil de sistemul bancar în prezent, de 5,56%.
Modificarea indicelui IRCC, care intră în vigoare la 30 septembrie 2026, este considerată de specialiști o ajustare nesemnificativă pentru costul final al creditelor. Cu toate acestea, este demn de reținut faptul că aceasta reprezintă prima mișcare ascendentă a valorii IRCC în cursul acestui an, deși amplitudinea este minimă. Întrebarea centrală care se pune este dacă această mică creștere marchează începutul unei tendințe durabile. Probabilitatea este redusă, mai ales având în vedere că, în ultimele trei luni, ratele ROBOR pentru maturitățile de trei și șase luni au rămas neschimbate.
Această stagnare sugerează, cel puțin la nivel teoretic, o inactivitate în piețele tranzacționale interbancare, care sunt fundamentale pentru determinarea următorului IRCC, valabil începând cu 1 ianuarie 2027.
S&P Global Ratings, factorul decisiv!
Cu toate acestea, încheierea anului 2026 se profilează a fi mai agitată decât se estima inițial. Factorul determinant va fi decizia emisă de agenția de rating S&P Global Ratings pe 2 octombrie.
Această evaluare are potențialul de a declanșa fie o scădere a dobânzilor practicate în sectorul bancar în 2027, fie, dimpotrivă, o majorare a acestora. Claudiu Trandafir, fost bancher și fondatorul platformei Oferte Bancare. ro, comentează că, sincer, nu ar vorbi despre o tendință clară pe IRCC în acest moment.
Trecerea de la 5,56% la 5,58% este prea modestă pentru a indica o schimbare de direcție, mai cu seamă că ROBOR la 3 luni este blocat la 5,84% încă din sfârșitul lunii iulie.
Expertul subliniază că aspectul cu adevărat captivant îl constituie evoluția din ultimele luni ale anului și, în special, din primul trimestru al anului 2027. În prezent, piața se află într-o zonă de expectativă, influențată de incertitudinea politică și de deciziile fiscale care urmează a fi luate. Un reper crucial este dat de data de 2 octombrie, când S&P Global Ratings își va desfășura următoarea evaluare a ratingului suveran al României.
Trandafir identifică două scenarii distincte.
În primul caz, dacă România își păstrează stabilitatea politică, implementează măsuri credibile pentru reducerea deficitului bugetar și realizează o corecție reală a cheltuielilor publice, presiunea exercitată asupra dobânzilor ar putea începe să se diminueze vizibil.
Un semnal pozitiv deja observabil este că, în perioada de maximă tensiune din 2025, randamentul titlurilor de stat românești la scadența de 10 ani atingea aproximativ 8,5%, în timp ce acum se situează în jurul valorii de 6,9%.
Ce se întâmplă cu ratele ipotecare în 2027?
Deși România se finanțează în continuare la costuri ridicate, diferența față de vârf este semnificativă.
În acest scenario optimist, specialistul se așteaptă ca în primul trimestru al anului 2027 să observăm o mișcare descendentă mai clară a dobânzilor, efect care va ajunge ulterior și la nivelul costului creditării.
Deoarece IRCC reacționează întotdeauna cu întârziere, valorile actuale ale indicelui reflectă mai degrabă evenimentele din ultimele câteva luni, decât previziunile pentru viitorul apropiat.
Există, însă, și fața negativă a medaliei, cunoscută sub numele de scenariul negativ. Acesta presupune continuarea instabilității politice, amânarea consolidării fiscale sau realizarea acesteia predominant prin creșterea taxelor, ceea ce ar pune ratingul de țară sub presiune intensă.
În această situație, discuția nu se mai concentrează asupra momentului în care dobânzile vor scădea, ci asupra duratei în care România poate menține costurile actuale de finanțare, fără ca acestea să se transmită cu forță sporită în economia națională, a declarat Claudiu Trandafir.
Practic, începând cu 1 octombrie, se va utiliza același IRCC din primul trimestru al anului, de 5,58%, stabilit pe baza tranzacțiilor interbancare înregistrate la finalul anului precedent. Mecanismul de calcul al IRCC se desfășoară la finalul fiecărui trimestru, reflectând mediile tranzacționale din perioada respectivă.