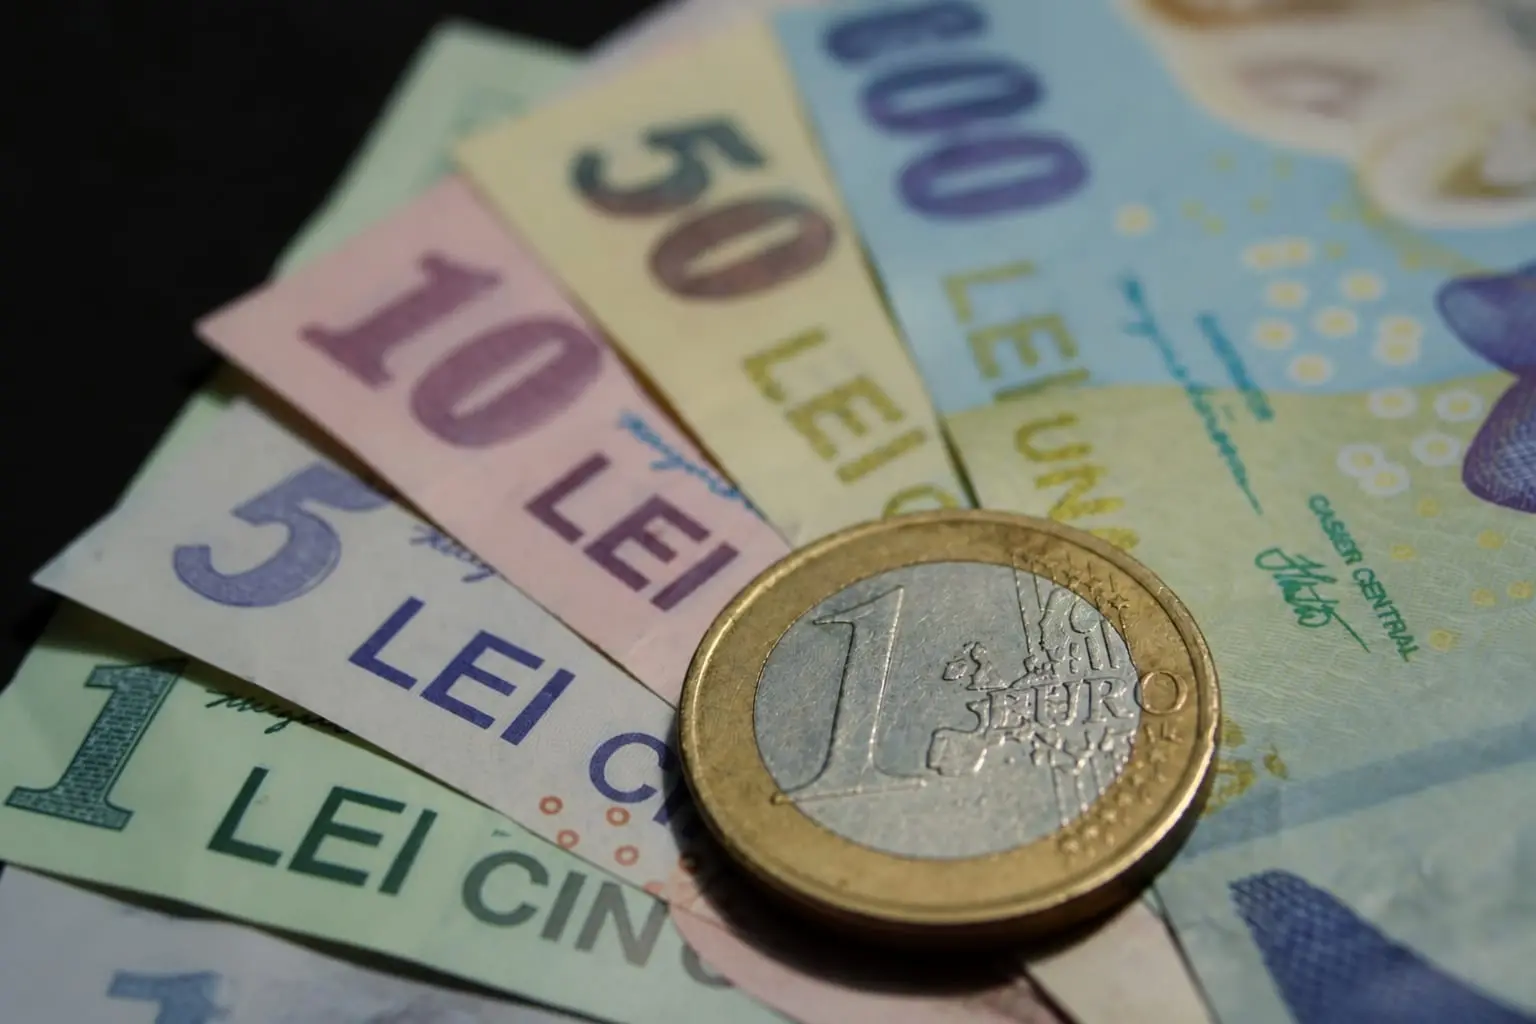
Ce arată simularea comparativă între decembrie 2025 și septembrie 2026?
Perspectiva de a vedea moneda unică europeană cotată peste pragul psihologic de șase lei este în prezent subiectul unor avertismente ferme din partea specialiștilor în economie, în contextul în care România riscă să fie clasată în zona datoriilor nesigure, cunoscută sub denumirea de „junk”. Profesorul universitar Cristian Păun a semnalat această posibilitate într-o declarație făcută public joi, 24 septembrie 2026, subliniind că un astfel de eveniment ar declanșa o serie de consecințe negative, inclusiv o creștere abruptă a cursului de schimb, majorarea dobânzilor, ridicarea ratelor la credite, fluxuri de capital spre exterior și o reducere a numărului de locuri de muncă disponibile.
 Lion Capital a investit 90 de milioane de euro în Fondul Proprietate
 Alba Iulia a vândut obligațiuni municipale suprasubscrise cu peste 47 de milioane de euro
 Alba Iulia a strâns 47 de milioane de euro prin obligațiuni; cererea a depășit 77 de milioane
 Dobânzi peste 7% pentru donatorii de sânge: Cum a atras statul 2,8 miliarde de lei
Analiza prezentată de expert pornește de la premisa că valoarea actuală a euro se situează în jurul a 5,3 lei. În detaliere, Păun a explicat că, în intervalul de timp luat în considerare, s-a observat deja o evoluție a cursului de la aproximativ 5,1 la 5,3 lei.
Interogarea centrală a scenariului propus este impactul retrogradării în categoria „junk”, unde se estimează o tranziție de la nivelul actual de 5,3 lei la o valoare care ar depăși cu ușurință bariera de 6 lei per unitate monetară europeană.
Această proiecție vine pe fundalul faptului că leul național a atins recent un nivel minim istoric față de moneda comună europeană, aceasta fiind tranzacționată la o cotă de 5,2788 lei.
Impactul social al unei asemenea depreciere rapide a fost descris de economist ca fiind unul sever. El a menționat că un salt brusc și semnificativ al cursului ar duce la o sărăcire rapidă a populației, retragând standardul de viață cu aproximativ zece ani în urmă.
Recupera pierderile generate de o astfel de prăbușire a puterii de cumpărare ar fi un proces dificil și îndelungat. Efectele negative ale deprecierii leului nu sunt doar teoretice, ci se manifestă deja în cheltuielile zilnice ale cetățenilor care au obligații financiare calculate în euro.
O simulare comparativă, bazată pe cursurile din decembrie 2025 și cele din septembrie 2026, ilustrează clar cum fluctuațiile valutare influențează bugetele familiale.
Pentru achiziționarea a 1.000 de euro, costul în lei a crescut de la 5.099 lei la începutul anului trecut la aproximativ 5.279 lei în luna curentă, ceea ce reprezintă o diferență de 180 de lei.
În cazul închirierilor, un apartament cu o chirie lunară de 500 de euro generează o diferență de aproximativ 90 de lei pe lună din cauza variației cursului.
Deși chiriașul plătește aceeași sumă în euro, el este nevoit să converteze un număr mai mare de lei pentru a face plata.
Situația devine și mai gravă în cazul achizițiilor majore sau al creditelor pe termen lung. La o mașină cu prețul de 30.000 de euro, deprecierea monedei naționale adaugă peste 5.400 de lei la suma totală de plată.
Pentru un apartament evaluat la 100.000 de euro, diferența creată de curs depășește 18.000 de lei.
În cazul unui imprumut bancar de 100.000 de euro, contractat pe o perioadă de 25 de ani, rata lunară exprimată în lei ar înregistra o creștere de aproximativ 123 de lei, iar diferența acumulată pe parcursul unui an ar atinge aproape 1.500 de lei.
Față de aceste provocări, specialistul recomandă adoptarea unei strategii de diversificare a economiilor, în special pe termen scurt.
Evitarea categoriei junk este o prioritate maximă pentru guvernanți!
El a sugerat ca o parte din fondurile acumulate să fie păstrate în lei, pentru a acoperi cheltuielile curente sau situațiile neprevăzute, în timp ce restul economiilor, cele de care nu este nevoie imediat, ar trebui stocate în alte active sau monede.
Astfel, în cazul unei noi depreciere, conturile ar fi mai bine protejate împotriva pierderii de valoare.
Evitarea retrogradării în categoria „junk” trebuie tratată ca o prioritate maximă de către guvernanți, susține profesorul Păun. Este esențial să se facă tot posibilul pentru a preveni acest scenariu negativ în momentele critice actuale.
Mai mult decât atât, este necesară implementarea unei strategii coerente pe termen mediu și lung, axată pe reducerea riscului țării și îmbunătățirea poziției României în ceea ce privește libertatea economică, consolidarea statului de drept, combaterea corupției și simplificarea birocrației.
Aceste eforturi nu trebuie limitate doar la perioada actuală de evaluare, ci trebuie să fie constante.
Presiunea asupra cursului de schimb ar duce, în mod firesc, la o majorare a dobânzilor, afectând atât consumatorii finali, prin creșterea ratelor la credite, cât și capacitatea statului de a se financia. Expertul a avertizat că, într-o primă fază, cursul de schimb va urca brusc, iar dobânzile vor urma același trend ascendent.
Impactul asupra creditelor este dublu: rata lunară crește nu doar din cauza majorării cursului de schimb, ci și din cauza creșterii costului banului, adică a dobânzii.
Aceasta creează o presiune suplimentară pentru debitorii care au împrumuturi indexate la euro sau care depind de costul finanțării.
Scenariul descris implică și o posibilă retragere a investițiilor străine, ceea ce ar avea repercusiuni directe asupra pieței muncii.
România ar fi nevoită să se orienteze mult mai mult spre piața internă pentru a-și onora datoriile externe, legând acest aspect de ieșirile de capital și de costurile mai mari de finanțare.
Potrivit estimărilor profesorului, companiile multinaționale și capitalul străin, care vor fi primele afectate de o retrogradare, oferă în prezent locuri de muncă pentru peste un milion de români.
Angajații din aceste sectoare s-ar putea confrunta simultan cu o creștere a ratelor la credite și cu riscul real de a-și pierde locurile de muncă.
Deși agențiile de rating internaționale Fitch și Moody’s au menținut în această vară ratingul României în categoria recomandată pentru investiții, evaluările s-au situat la limita inferioară a acestei zone, având o perspectivă negativă. Ratingul acordat de S&P României este de BBB-, ceea ce reprezintă ultima treaptă înainte de a intra în categoria speculative, cunoscută drept „junk”.