Ce a determinat apariția acestei nevoi?
Retailerii străini fără prezență fiscală în România au determinat ANAF să creeze un mecanism nou pentru recuperarea creanțelor.
 Focality Iași: câștiguri în creștere, detalii pe Profit Insider
 Credite în lei pentru firme: cererea rămâne slabă din cauza dobânzilor mari
 Taxele pentru cumpărăturile de pe Temu și Shein se calculează după numărul de articole
 Cum ne protejăm de inflație: lecție cu Costin Ciora, marți la 12:00
Scopul este să se ofere un instrument juridic specific, capabil să acționeze atunci când debitorii nu au domiciliu fiscal în țară, dar s-au aplicat măsuri asigurătorii sub formă de poprire.
Aceste măsuri se notifică terților care le dau bani acestor debitori nerezidenți.
Ca parte din procesul legislativ, proiectul de ordin care reglementează procedura trebuie să primească avizul președintelui ANAF înainte de a deveni obligatoriu, urmand apoi publicarea oficială în Monitorul Oficial.
Necesitatea a apărut în urma solicitărilor transmise de Direcția Antifraudă către centrala agenției. În timpul controalelor, specialiștii au descoperit operatori economici care vând bunuri în România, dar nu sunt înregistrați fiscal în țară. Acești comercianți evită declararea și plata TVA-ului. Pentru a o contracara, autoritățile au pus în aplicare măsuri asigurătorii asupra sumelor pe care firmele de curierat le încasează pentru livrarea produselor pe piața internă.
Execuția acestor măsuri revine organelor de executare silită din cadrul instituțiilor fiscale, în funcție de zona territorială unde se constată infracțiunea. Ele emite adrese pentru înființarea popririi asigurătorii asupra sumelor datorate de terți debitorilor.
În sistemul actual, formularul standard, cunoscut ca „Adresa debitorului de către terți”, nu este conceput pentru nerezidenți.
Acest document cere explicit indicarea contului de garanții deschis la Trezoreria de Stat pe numele debitorului, unde se virează sumele datorate de terți.
Dar deoarece operatorii în cauză sunt nerezidenți și fără înregistrare fiscală în România, iar măsurile trebuie aplicate imediat de organul de executare silită — până la înregistrarea fiscală din oficiu a acestor entități — a apărut nevoia unui formular nou.
Noul document va prevede că încasarea sumelor datorate de terți acestor debitori nerezidenți se va face într-un cont de garanții distinct.
Ce reprezintă operațiunea ATOM lansată de ANAF?
Acest cont va fi deschis pe seama administrației județene a finanțelor publice, a unității fiscale orășenești, a unității fiscale comunale sau a administrației finanțelor publice ale sectorilor municipiului București, conform competenței organului de executare silită implicat, pentru aplicarea măsurilor asigurătorii.
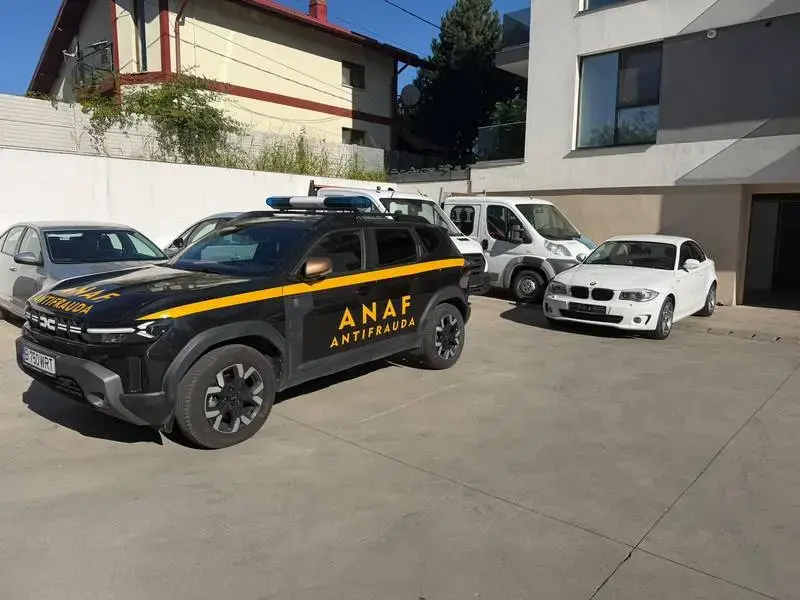
Paralel cu această ajustare procedurală, ANAF a lansat operațiunea ATOM, care în prima fază visează 35 de entități implicate în comerțul cu autovehicule second-hand și un lot de mașini cu valoare totală de 38 de milioane de euro. Prin monitorizarea platformelor de curierat și analizele de risc fiscal, inspectorii din Antifraudă au observat că, ranging from 2023, o grupare a pus în funcțiune un mecanism sofisticat de fraudare.
Veniturile din livrări au fost transferate prin mai multe societăți comerciale, cu scopul de a ascunde beneficiarii reali ai sumelor încasate și de a reduce obligațiile fiscale către buget.
Prejudiciul estimat depășește 23 de milioane de lei, reprezentând impozitul pe profit, TVA și contribuțiile salariale nedeclare și neplătite. Investigările au rivelat o structură evazionistă organizată pe cinci paliere de societăți, create pentru a disimula traseul banilor și pentru a diminua sarcinile fiscale. Schema funcționa prin transferarea treptată a încasărilor din livrări, până când trasabilitatea beneficiarilor reali se pierdea. Circuitul financiar era conceput pentru a îndepărta fondurile de la societățile care generau veniturile, acestea fiind ulterior retrase în numerar.
Simultan, obligațiile fiscale erau reduse prin utilizarea de companii fără activitate economică reală și prin deducerea nelegală a TVA.
Inspectorii au identificat adrese din Timișoara și București, folosite repetat ca domicilii fiscale pentru numeroase societăți implicate, deși nu există nicio activitate economică reală la acele locații.
Verificările au arătat că aceste companii au caracteristicile unor entități „fantomă”, folosite exclusiv pentru fragmentarea fluxurilor financiare și pentru crearea unei iluzii de legalitate.
Documentele fiscale emise de aceste societăți, fără capacitate economică reală, au fost utilizate de beneficiari pentru a înregistra cheltuieli fără conținut economic și pentru a obține avantaje fiscale necuvenite.
O parte semnificativă din activitatea de livrare se desfășoară prin acest schemă.