Flexibilitate în alegerea investițiilor
Legea introduce pe piață două tipuri de conturi, fiecare cu reguli fiscale distincte. Varianta CEI-S se alimentează din venituri deja impozitate. În acest caz, profiturile din investiții nu se taxează, iar suma retrasă la pensionare rămâne scutită de impozit. Modelul CEI-D funcționează invers: depunerile se fac din venitul brut, oferind dreptul la deductibilitate fiscală. Aici, plata impozitului este amânată până la retragerea efectivă a fondurilor. Indiferent de alegere, regula de bază este aceeași: banii se impozitează o singură dată pe parcursul vieții contului.
 Fagura a intermediat 22 de milioane de euro pentru companiile care vizează bursa
 Piața de capital din România traversează cel mai bun moment istoric, spune Mihai Lazăr
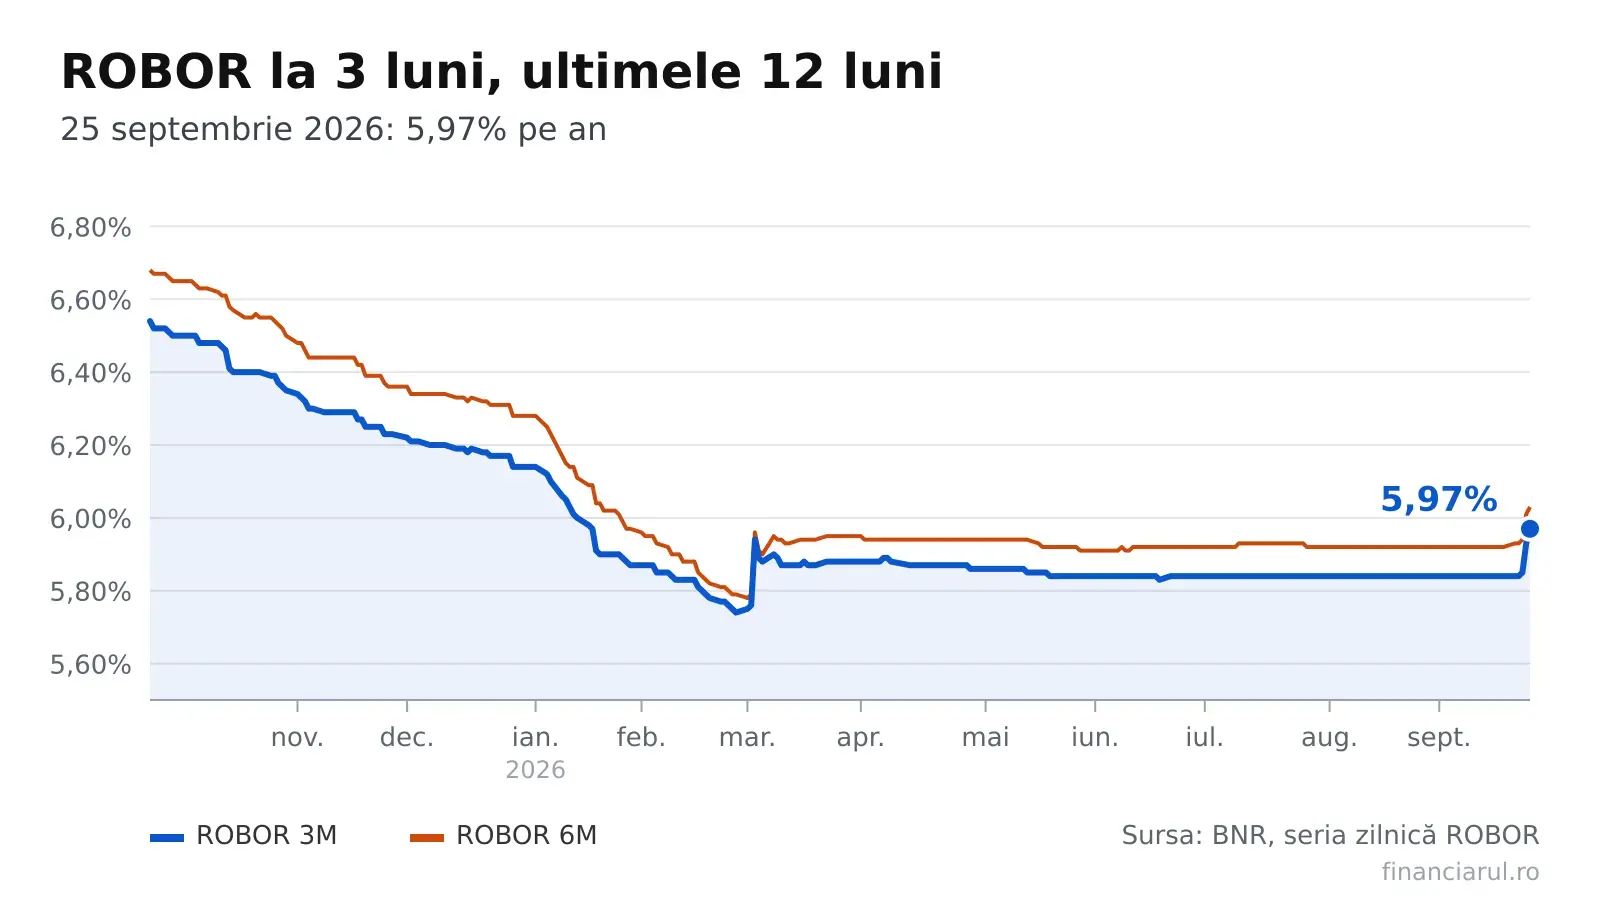 ROBOR și IRCC se schimbă pe 25 septembrie 2026: diferența de rată ajunge la 72 de lei lunar
 Lion Capital a investit 90 de milioane de euro în Fondul Proprietate
Beneficii pentru piața de capital
Sebastian Burduja, unul dintre inițiatorii proiectului, subliniază flexibilitatea oferită titularilor. Aceștia își pot alege singuri instrumentele de investiție, deschizând conturi la bănci sau firme de brokeraj autorizate. Libertatea de acțiune permite adăugarea fondurilor în funcție de capacitatea financiară și alegerea între diverse clase de active, precum acțiuni, obligațiuni sau fonduri de investiții. Orice plus de valoare generat – dividende, dobânzi sau aprecieri – se reinvestește în cont fără taxe anuale.
Claudiu Năsui, deputat USR și coinițiator, susține că mecanismul ar putea genera un capital suplimentar semnificativ pentru pensionare, cu un impact pozitiv asupra dezvoltării pieței de capital din România. Năsui a menționat că scopul este crearea unei pensii autentic contributive, independentă de fluctuațiile politice sau demografice. Ca beneficiu secundar, sistemul va consolida piețele de capital, beneficiind atât cetățenii, cât și economia națională.
Context demografic și exemple concrete
Cristina Prună, tot deputat USR, a invocat perspectiva demografică. Proiecțiile indică faptul că până în 2035, raportul dintre salariați și pensionari ar putea ajunge la un salariat pentru fiecare 2,5 pensionari. Ea a argumentat că cetățenii nu pot rămâne dependenți exclusiv de sistemul public, mai ales în contextul presiunii crescute asupra bugetului de stat. Pentru a ilustra potențialul, Sebastian Burduja a prezentat un calcul: o persoană care economisește 10 lei zilnic (aproximativ 300 lei lunar) timp de 35 de ani ar putea acumula peste 500.000 de lei, la un randament mediu anual de 7% peste inflație. Această sumă este echivalentă cu aproximativ 100.000 de euro în valoare actuală. Burduja a precizat că, deși piața de capital poate avea perioade de scădere, sistemul este conceput pentru orizonturi lungi, minimizând riscurile pe termen scurt.