Cum stau sectoarele pieței?
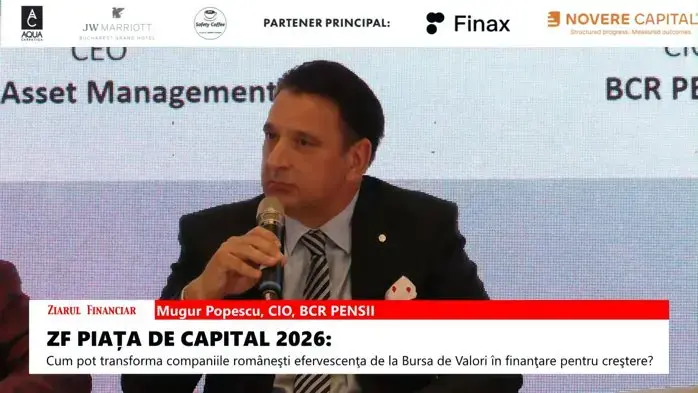
Mugur Popescu, CIO al BCR Pensii, recunoaște că Bursa de Valori București traversează o perioadă dificilă, deși bilanțul istoric rămâne unul pozitiv.
 Comercianții europeni au un avantaj de licitație pe Google Shopping pe care îl ignoră
 Program Guvernare fără impozite noi 2027‑2028, scădere TVA și amplare deductibil P3
 Wall Street închide pozitiv: Apple, Tesla și Salesforce împing bursele în sus
 Fagura a intermediat 22 de milioane de euro pentru companiile care vizează bursa
Avem un moment provocator acum.
Am avut o creștere susținută, iar multiplii de evaluare sunt la maxime istorice.
Din perspectivă istorică, piața este destul de scumpă, dar trebuie contextualizat cu companiile și profiturile pe care le vedem, a explicat el în cadrul conferinței ZF Piața de Capital 2026.
Specialistul a adăugat că piața beneficiază de o protecție relativă, datorită unor sectoare pe trend pozitiv, precum energia, care au livrat profituri consistente. Pe de altă parte, consumul și retailul simt impactul ciclului economic. Dividendul mediu a scăzut sub pragul de 5%, ieșind din zona de două cifre. Volatilitatea actuală este dictată în principal de dobânzi: dacă ratele cresc în SUA și Europa, toate valorile trebuie ajustate conform ratei de discount. De ce plătește România dobânzi echivalente cu cele ale obligațiunilor „junk”? ne împrumutăm foarte mult.
Sumele necesare sunt mari, iar costul incremental al datoriilor crește.
Presiunea ratelor doboară tot?
Explicația CIO-ului evidențiază o tensiune structurală între prețurile optimiste ale acțiunilor și costul real al capitalului.
Deși multiplii ating cote record, justificarea lor depinde critic de capacitatea companiilor listate de a genera fluxuri de numerar robuste, capabile să susțină aceste valori în fața unei rate de discount globale în creștere.
Contextul macroeconomic impus de politicile monetare din SUA și Europa forțează investitorii să recalibreze așteptările, transformând volatilitatea într-o constantă.
În acest scenariu, sectorul energetic devine un refugiu relativ, beneficiind de cererea globală și de marjele de profit, în timp ce segmentele de consum discret sunt expuse la retrageri. Reducerea randamentului mediu al dividendelor sub pragul psihologic de 5% semnalează o maturizare a pieței, dar și o scădere a atractivității pentru investitorii pasivi care caută venituri fixe.
Presiunea asupra datoriilor suverane, descrise ca fiind la nivel de „junk”, indică faptul că România trebuie să gestioneze cu prudență riscul de refinanțare, deoarece orice creștere suplimentară a dobânzilor internaționale va amplifica costurile interne, afectând direct profitabilitatea entităților cu pârghie financiară ridicată.