Unde se situează România pe harta regională?
România ar putea deveni a treia mare piață bancară din Europa Centrală și de Sud-Est, depășită doar de Polonia și Cehia, atât ca valoare a activelor, cât și ca generare de profit. Potrivit unei analize recent publicate de Raiffeisen Bank International, profitul anual al băncilor românești ar putea trece pragul de 4 miliarde de euro până în 2030, în pofida unui context economic care afectează perspectivele de creștere pe termen scurt.
 ANAF verifică deconturile de TVA prin datele din RO e-Factura și casele de marcat
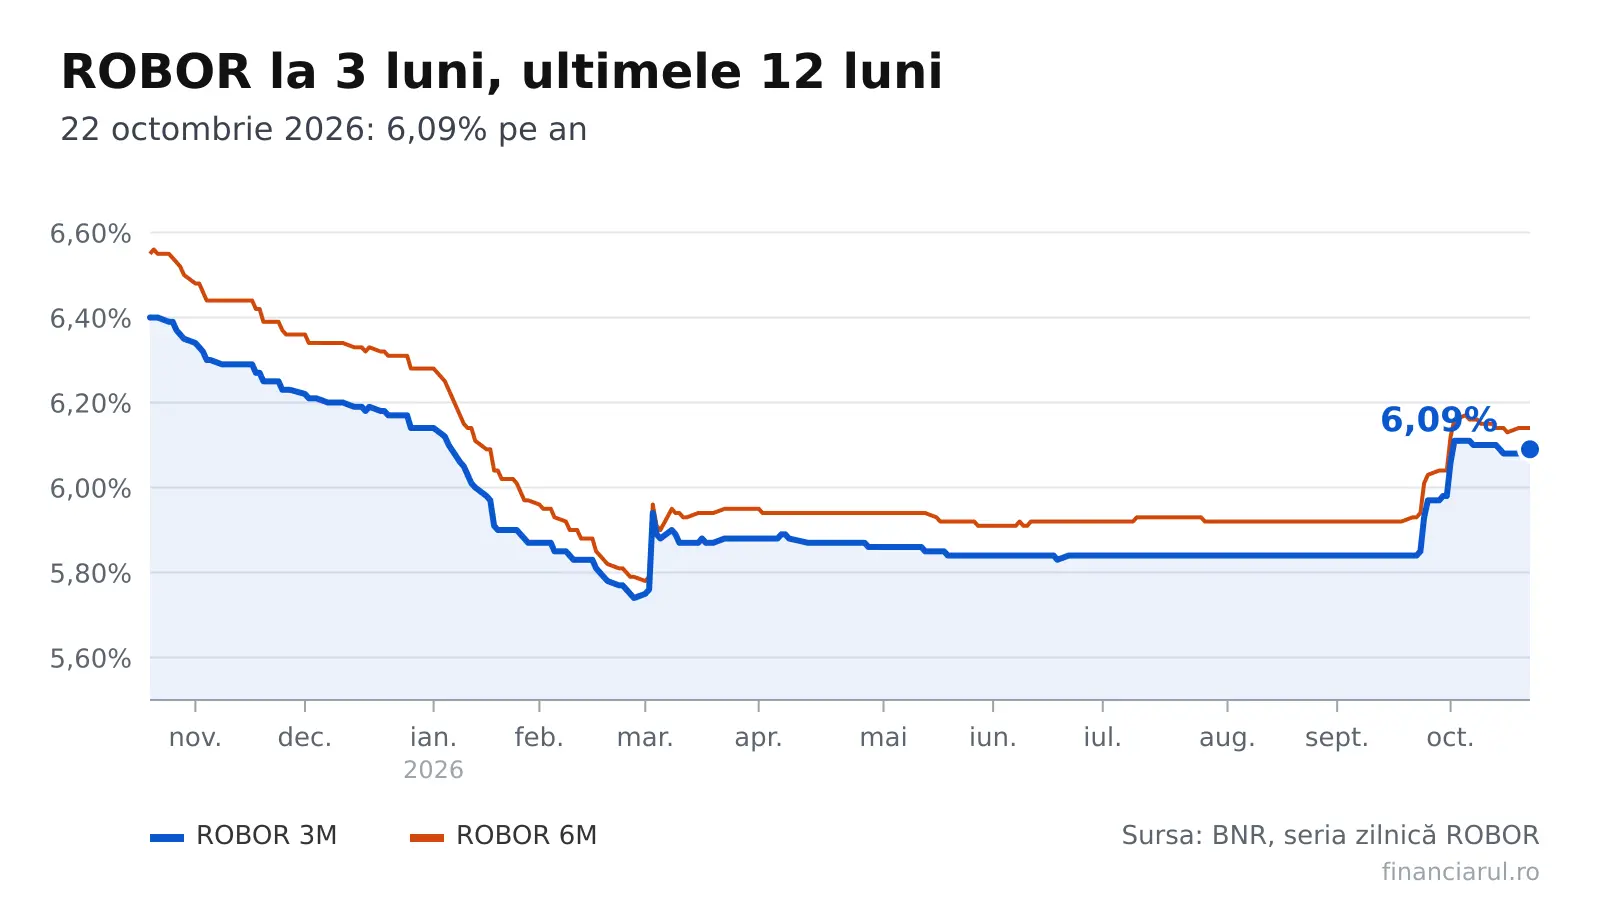 Credit de 300.000 de lei: rata lunară ajunge la 2.112 lei în octombrie 2026
 BNR menține dobânda la 6,50% și așteaptă creșterea inflației până la finalul anului
 CEC Bank introduce reîncărcarea cartelelor și vouchere cadou în aplicație
România și Slovacia se numără în prezent printre economiile cu performanțe mai slabe din regiune, arată analiza citată. Totuși, acest context macroeconomic nu anulează potențialul uriaș de dezvoltare al sectorului bancar local.
Ce aduce viitorul pentru profitabilitate?
„Pe termen mai lung, România rămâne una dintre piețele cu perspective atractive, având potențialul de a se număra printre cele mai mari trei piețe bancare din EC/ESE, după Polonia și Cehia, atât din perspectiva valorii activelor, cât și a capacității de generare a profitului, care poate depăși 4 miliarde EUR pe an până în 2030”, se arată în document.
Pentru anul 2026, specialiștii indică rentabilități ale capitalurilor proprii de 14–16% atât în România — unde activitatea bancară se desfășoară într-un context economic mai slab —, cât și în Ungaria, unde băncile suportă taxe ridicate pe profiturile suplimentare. În ceea ce privește rentabilitatea capitalurilor proprii (RoE) la nivelul întregii regiuni EC/ESE, sectorul își păstrează un avantaj semnificativ: 15–16% în 2025 și în primul semestru din 2026, față de aproximativ 9% în zona euro sau 8–10% pe piața austriacă, pe bază neconsolidată.
Care sunt motoarele creșterii economice?
Diferența pozitivă actuală de RoE, de 7–8 puncte procentuale, depășește media pe termen lung de circa 6 puncte procentuale. Analiștii estimează că piețele din regiune vor continua să genereze o RoE de aproape 15% în 2026 și 2027, susținute de mai mulți factori determinanți. Printre aceștia se numără creditarea populației — principalul motor de creștere —, menținerea creditelor neperformante aproape de minimele istorice și un proces robust de convergență economică.
Cum arată competiția și consolidarea bancară?
Analiza RBI evidențiază o reziliență notabilă a băncilor din regiune, care au reușit să traverseze crize succesive păstrând o profitabilitate ridicată și o calitate excelentă a portofoliilor de credite. În paralel, fuziunile și achizițiile se intensifică simțitor.
România și Polonia se află în chiar centrul acestei competiții acerbe pentru dimensiune și cotă de piață, în timp ce la nivel regional Erste devine cea mai mare bancă din Europa Centrală, iar RBI își consolidează poziția a treia în ESE, pe fondul unei realinieri geopolitice care deschide noi orizonturi.