Ratele variabile, din nou sub presiune!
Joi, 24 septembrie 2026, indicii ROBOR au făcut un salt pe toate cele trei scadențe, dând noi bătăi de cap celor cu credite în lei.
 Lion Capital a investit 90 de milioane de euro în Fondul Proprietate
 Alba Iulia a vândut obligațiuni municipale suprasubscrise cu peste 47 de milioane de euro
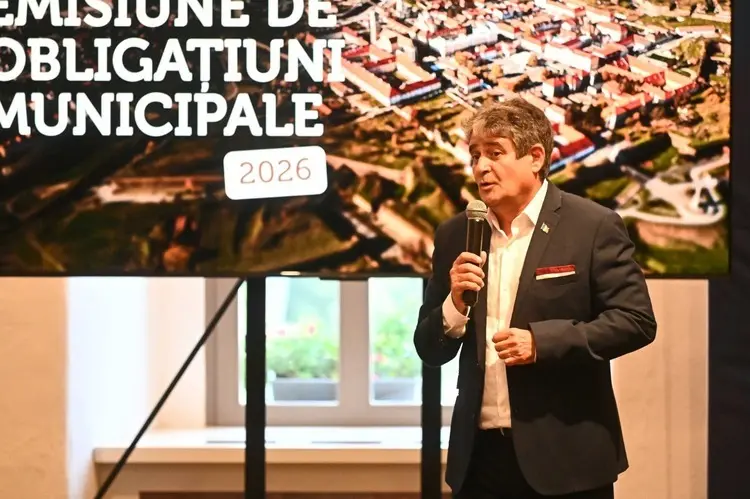 Alba Iulia a strâns 47 de milioane de euro prin obligațiuni; cererea a depășit 77 de milioane
 Dobânzi peste 7% pentru donatorii de sânge: Cum a atras statul 2,8 miliarde de lei
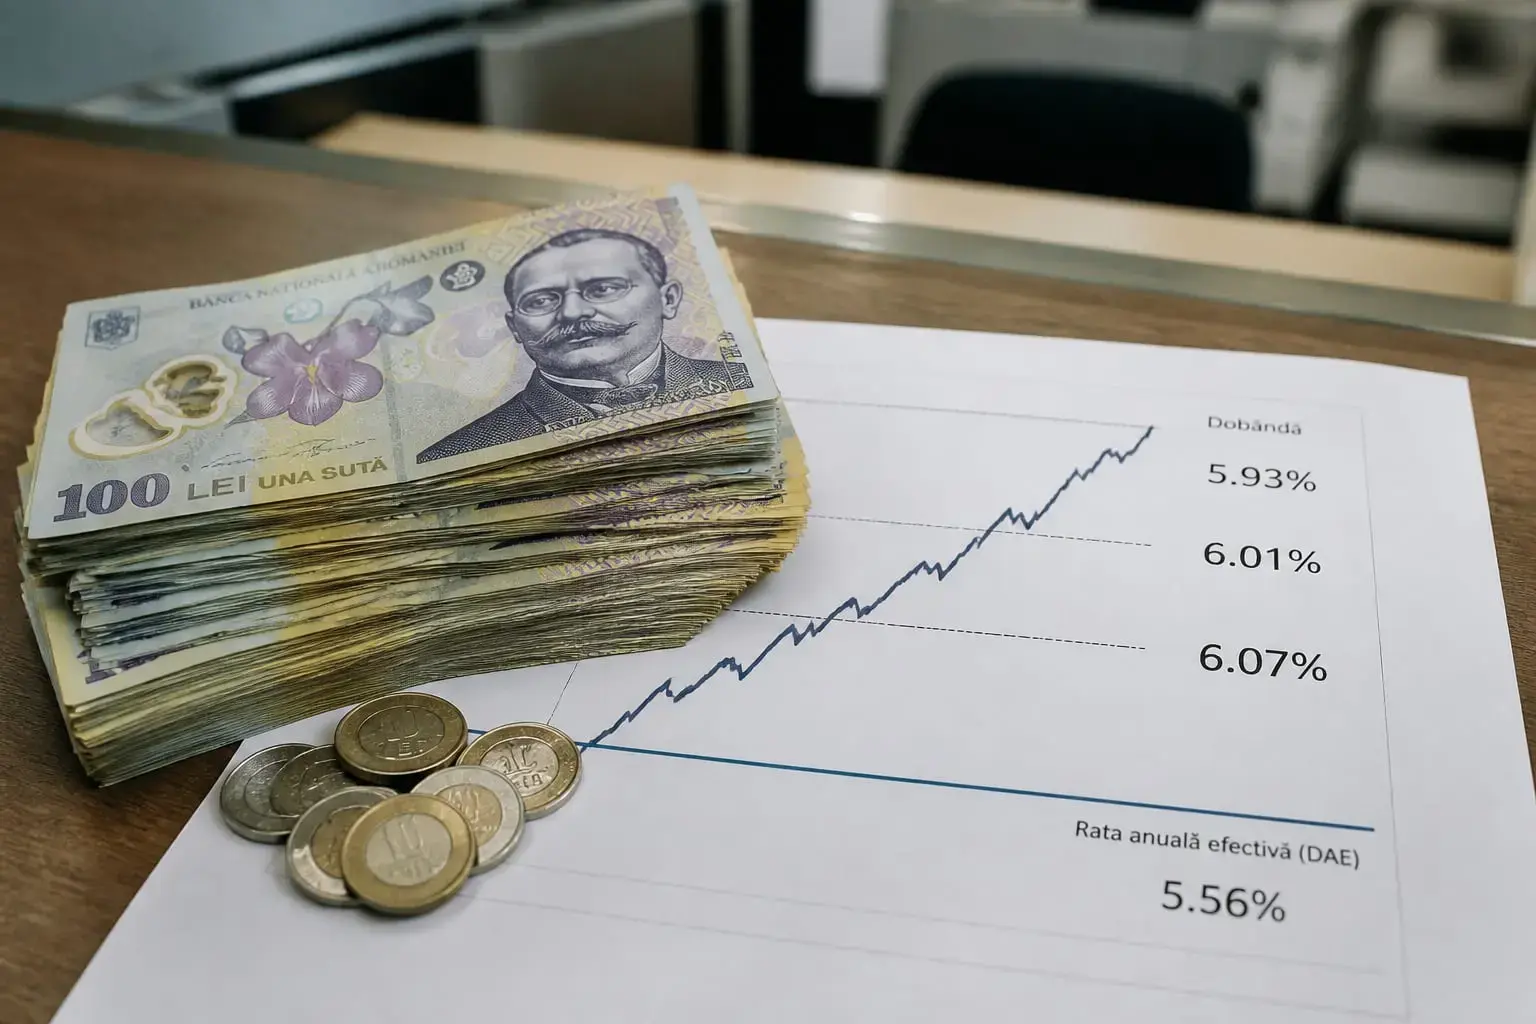
ROBOR la trei luni, reperul principal pentru creditele de consum, a urcat la 5,93% pe an, față de 5,85% cât era anterior, potrivit datelor furnizate de Știri pe surse.
Această creștere nu a ocolit nici creditele ipotecare: indicele la șase luni a avansat de la 5,94% la 6,01%, în timp ce ROBOR la 12 luni a ajuns la 6,07%, de la 5,99%.
Această tendință ascendentă constantă trădează tensiunile din piața interbancară, unde băncile își recalibrează zilnic costurile în funcție de lichidități și de semnalele primite de la BNR.
Este IRCC colacul de salvare?
Practic, asistăm la o scumpire generalizată a banilor, care se resimte direct în buzunarele românilor.
În acest peisaj dominat de scumpiri, IRCC-ul rămâne un punct de reper mai stabil, fiind reglementat prin OUG 19/2019.
Cu o valoare de 5,56% pe an, acesta se situează sub nivelul ROBOR pentru toate scadențele menționate. Calculat ca medie a dobânzilor din primul trimestru al anului 2026, IRCC oferă o gură de oxigen celor care au optat pentru acest indice. Diferența dintre cele două instrumente de calcul devine tot mai vizibilă, transformând alegerea indicelui de referință într-o decizie strategică pentru orice client.
În timp ce ROBOR reacționează nervos la orice schimbare din piață, IRCC oferă predictibilitatea necesară pe termen mediu. Analiștii avertizează că, la o refinanțare, fiecare punct procentual contează enorm, iar alegerea corectă poate aduce economii considerabile pe parcursul anilor de rambursare.