Adio dobânzi nejustificate?
Într-o decizie care va schimba radical relația dintre bănci și clienți, Înalta Curte de Casație și Justiție (ÎCCJ) a pus punct unei dispute vechi. Prin decizia nr. 123 din 26 octombrie 2026, instanța supremă a clarificat ce înseamnă, mai exact, „datoria exigibilă” în cazul rambursării anticipate a unui credit.
 Reducerile de datorie în reorganizările corporative: efectele fiscale asupra creditorului
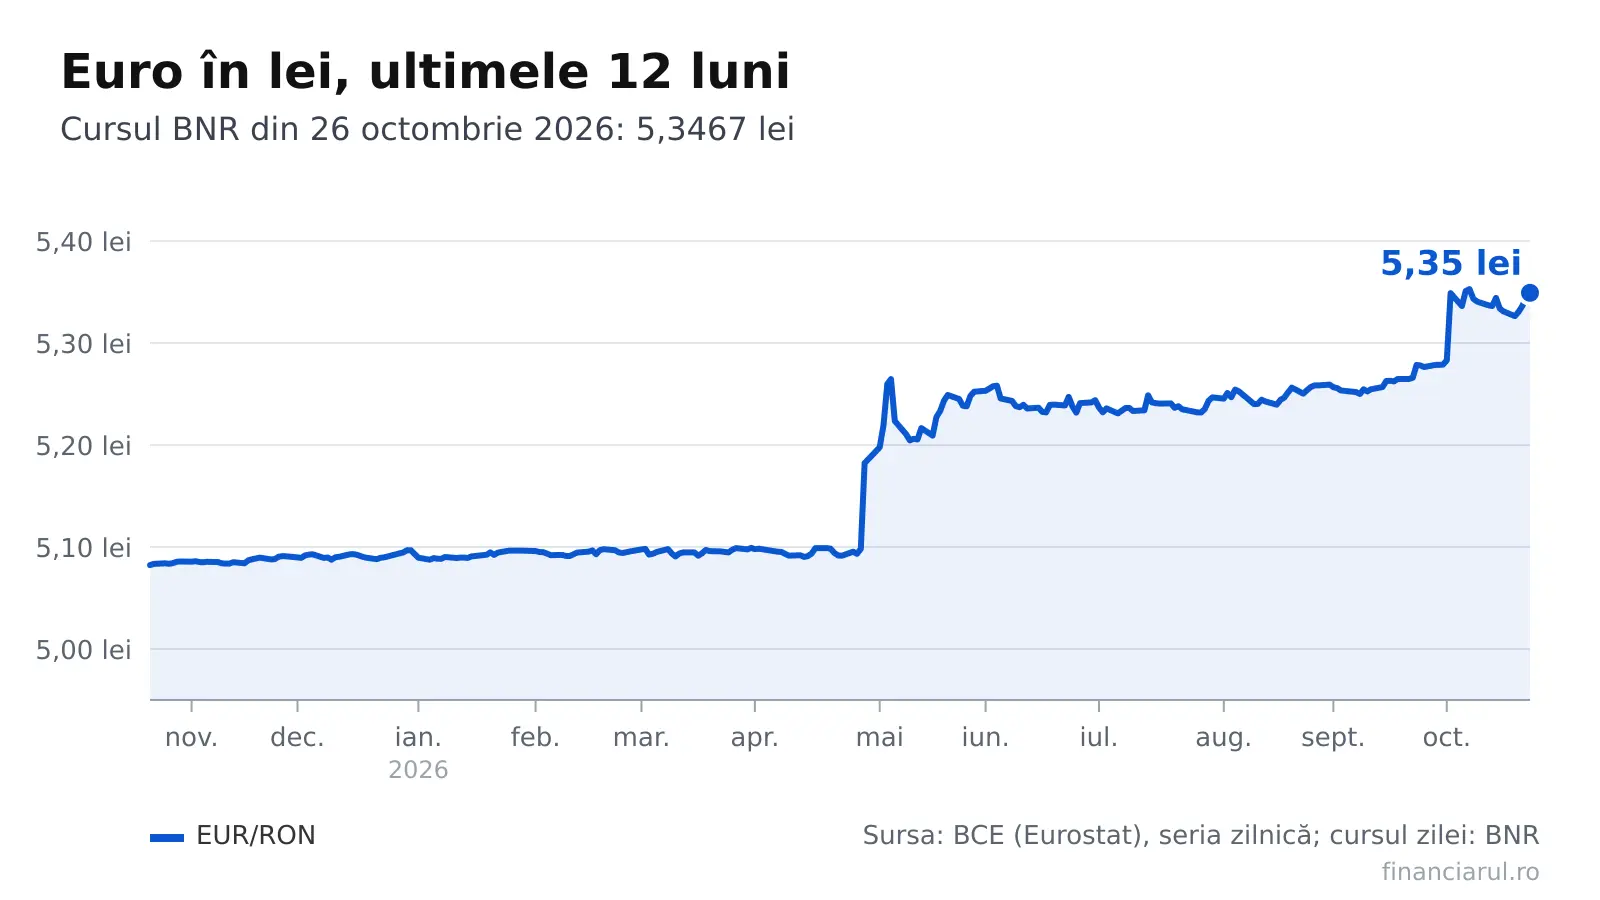 Euro la 5,3467 lei la BNR: impactul asupra ratelor, chiriilor și salariilor
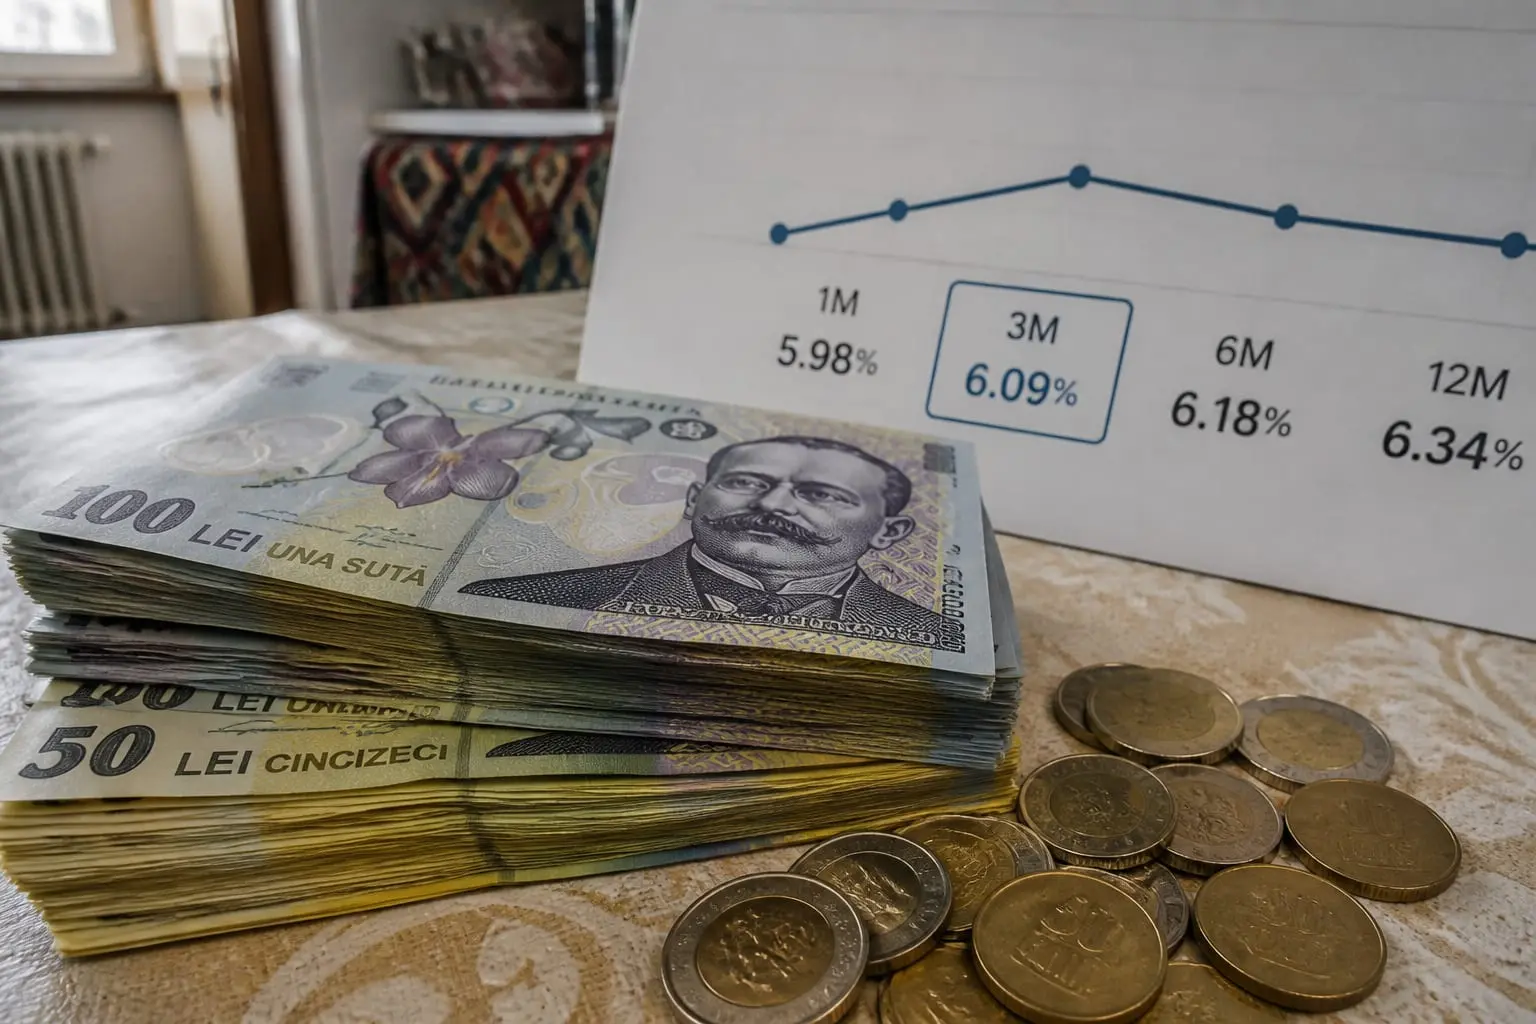 ROBOR la 3 luni a crescut la 6,09% în octombrie 2026
 Autoritățile fiscale urmăresc persoanele cu averi mari din România
Concluzia este tranșantă: atunci când închizi un împrumut înainte de termen, ești obligat să plătești doar dobânda acumulată până în acel moment, nu și pe cea aferentă perioadei rămase din contract.
Această hotărâre vine în urma unei sesizări venite de la Tribunalul Timiș și oferă, în sfârșit, o interpretare unitară a O. U. G. nr. 50/2010.
Judecătorii au subliniat că intenția legiuitorului a fost aceea de a proteja consumatorul, nu de a-l penaliza pentru dorința de a scăpa mai repede de datorii.
Ce înseamnă asta pentru portofelul tău?
Practic, dacă plătești soldul integral înainte de scadența finală, banca nu mai are niciun drept legal să îți ceară dobânda pentru lunile sau anii care ar fi urmat.
Pentru mii de români prinși în hățișul creditelor ipotecare sau de consum, această decizie este o gură de aer proaspăt. Până acum, lipsa unui criteriu clar a dus la haos în instanțe, unde fiecare judecător interpreta legea după bunul plac, generând soluții contradictorii.
Acum, lucrurile sunt tranșate: standardul este unic, iar previzibilitatea devine regula de aur.
Băncile sunt acum obligate să își revizuiască procedurile interne și să își actualizeze sistemele de calcul. Nu mai este loc de interpretări subiective care să umfle costurile la rambursarea anticipată.
Asociațiile de protecție a consumatorilor au salutat deja hotărârea, văzând în ea un pas esențial spre echilibrarea raportului de forțe din sistemul bancar. Pentru clienți, mesajul este simplu: dreptul de a rambursa anticipat nu trebuie să vină la pachet cu penalizări mascate sub formă de dobânzi viitoare.