Când o bancă notifică exigibilitatea imediată a datorie?
Hotărârea recentă a instanței supreme românești redefinește modurile în care instituțiile financiare pot cere plata sumelor restante atunci când declară scadența anticipată a unui împrumut.
 Reducerile de datorie în reorganizările corporative: efectele fiscale asupra creditorului
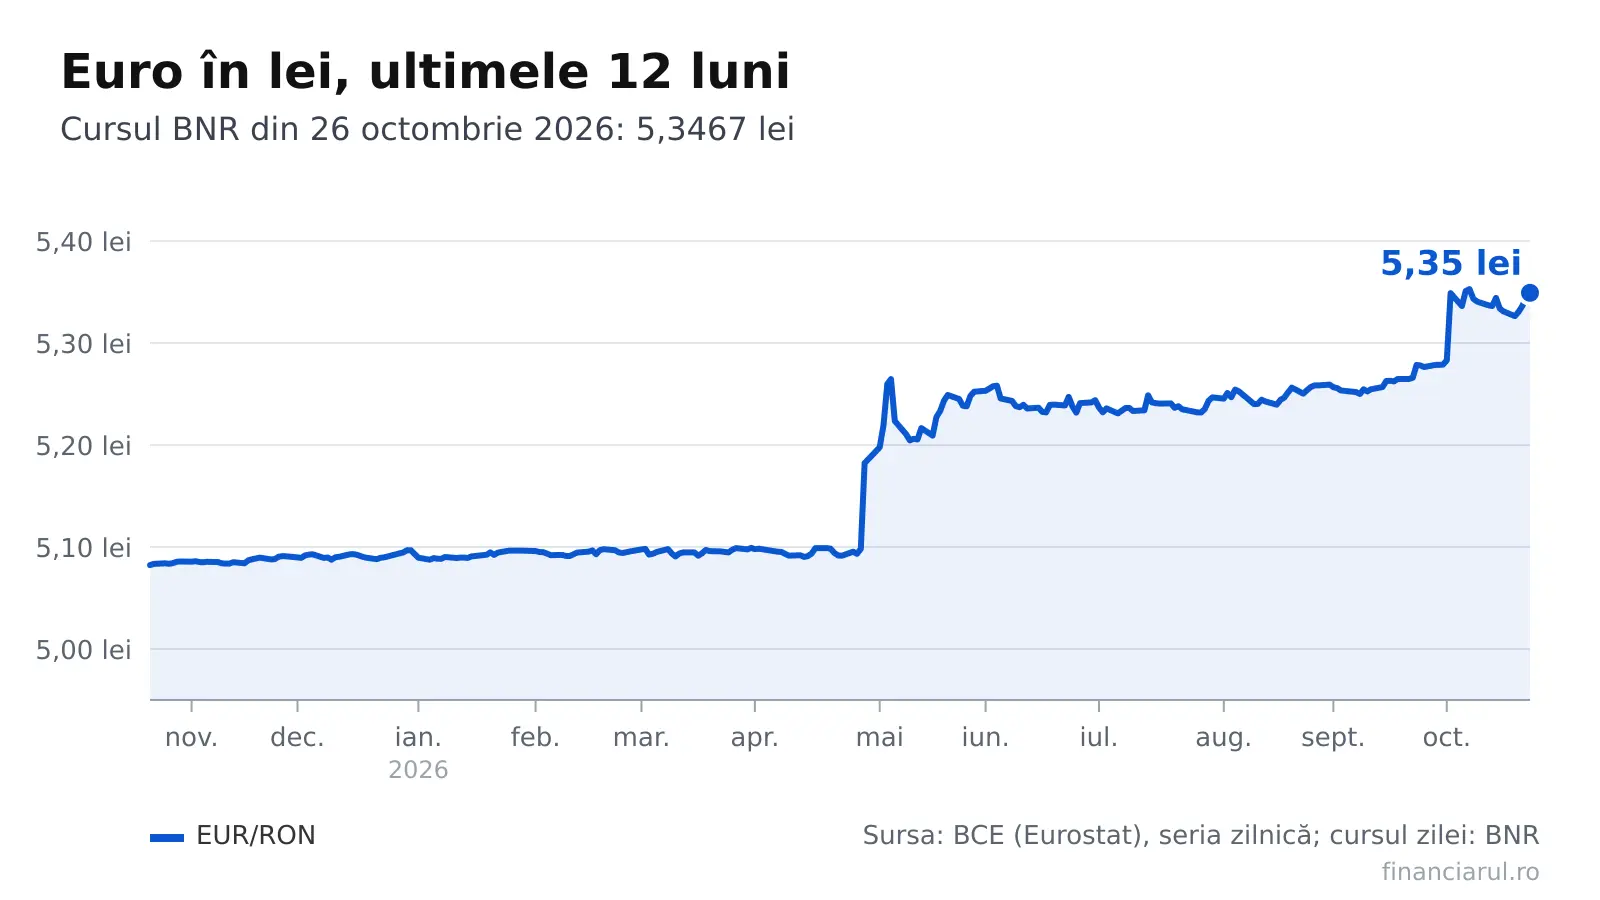 Euro la 5,3467 lei la BNR: impactul asupra ratelor, chiriilor și salariilor
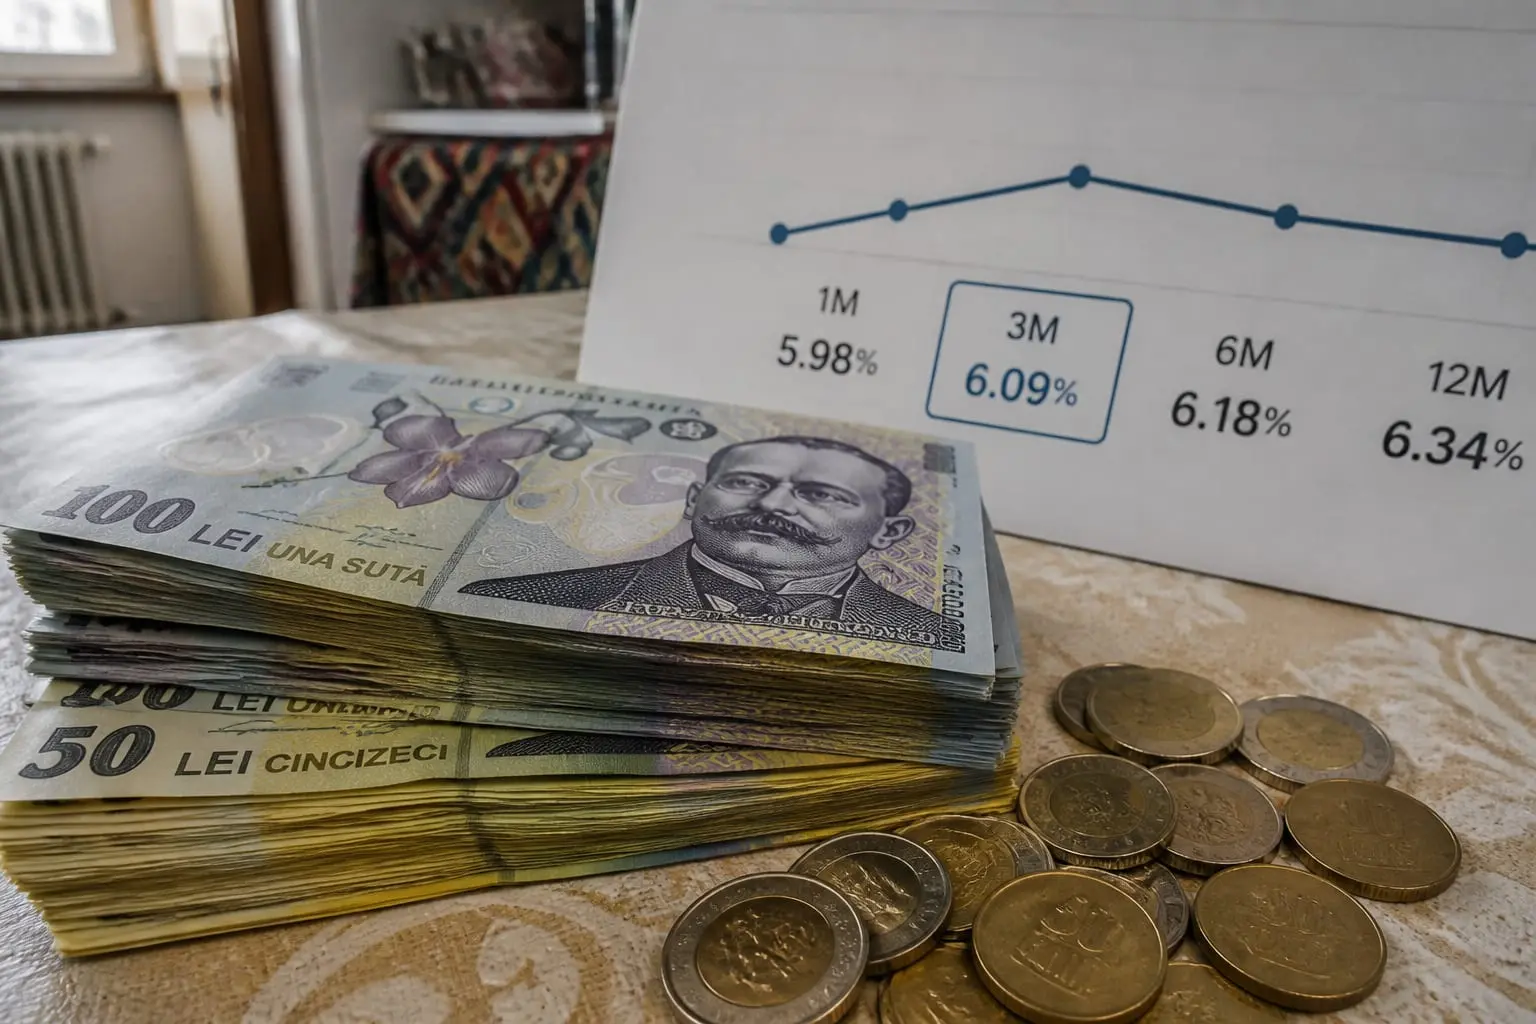 ROBOR la 3 luni a crescut la 6,09% în octombrie 2026
 Autoritățile fiscale urmăresc persoanele cu averi mari din România
Prin Decizia nr. 123, emisă la data de 26 octombrie 2026, Completul pentru dezlegarea unor chestiuni de drept al Înaltei Curți de Casație și Justiție (ÎCCJ) a lămurit că datoria exigibilă cuprinde exclusiv dobânda remuneratorie aferentă perioadei scurse până la momentul notificării, excluzând astfel costurile viitoare.
Această clarificare a fost cerută de Tribunalul din Timișoara, Secția a II-a Civilă, în legătură cu interpretarea articolului 38, alineatul (7) din OUG nr. 50/2010, care reglementează contractele de credit destinate consumatorilor.
În esență, când o bancă sau altă instituție de credit notifică debitorul privind exigibilitatea imediată a datorie, aceasta nu are dreptul de a adăuga la suma de plată dobânzile care ar fi apărut în restul perioadei contractuale. Curtea supremă a motivat această poziție prin referință la obiectivul central al legislației aplicabile: garantarea unei protecții sporite pentru clienții particulari.
În esență, când o bancă sau altă instituție de credit notifică debitorul
Dacă toată costul creditului pentru toată durata contractului ar fi inclusă în suma exigibilă, se ar fi contrazis intenția legiului de a proteja consumatorul, care pierde astfel beneficiul termenului de rambursare inițial convenit.
Această interpretare unitară are un impact direct asupra raporturilor dintre persoanele fizice și băncile. Ea oferă o certitudine juridică mai mare și reduce incertitudinea privind calculul sumelor datorate în cazurile de încasare anticipată. Hotărârea subliniază alinierea legislației naționale cu standardele europene privind drepturile consumatorilor, oferind chiar o protecție suplimentară față de cerințele comunitare.
Procedura de publicare a deciziei este în curs: textul complet, inclusiv considerentele detaliat, va apărea în Monitorul Oficial al României, Partea I, după ce va fi redactat și semnat de instanță. Această publicare va consolida jurisprudența în materie de credit la consumatorii, asigurând o aplicare coerentă a regulilor în toată țara.