Șase concluzii majore, susținute de date cantitative!
Concurența din sectorul bancar românesc nu se mai limitează la simpla ofertă de produse, ci a devenit o luptă intensă pe multiple fronturi: prețul impus împrumuturilor, rata dobânzii oferită pentru economiile private, diversitatea și structura portofoliului de servicii financiare, precum și ușurința cu care un client poate accesa fonduri. Această dinamică agresivă a provocat o schimbare structurală semnificativă: responsabilitatea legată de fluctuațiile ratei dobânzii s-a transferat, în cazul împrumuturilor ipotecare și de consum recente, în proporție covârșitoare de la umerii clientului pe umerii instituției financiare.
 Lion Capital a investit 90 de milioane de euro în Fondul Proprietate
 Alba Iulia a vândut obligațiuni municipale suprasubscrise cu peste 47 de milioane de euro
 Alba Iulia a strâns 47 de milioane de euro prin obligațiuni; cererea a depășit 77 de milioane
 Dobânzi peste 7% pentru donatorii de sânge: Cum a atras statul 2,8 miliarde de lei
Datele disponibile descriu o piață de retail banking în care băncile concurează pentru captivarea noului client pe ambele laturi ale bilanțului lor: pe partea de active, prin ajustarea prețului creditului și prin inovarea produselor, iar pe partea de pasive, prin majorarea dobânzilor plătite pentru depozitele la termen.
Este esențial de reținut că dobânda reprezintă, în esență, prețul practicat pentru utilizarea banilor.
Marja de profit indică spațiul care mai rămâne disponibil pentru manevră în cadrul acestei competiții. O rată a dobânzii ridicată percepută de client și o marjă de profit mare obținută de bancă sunt două concepte distincte, care nu coincid neapărat.
Costul final al unui credit include, în mod complex, prețul fondurilor atrase de la depozitanți, probabilitatea ca împrumutul să nu fie rambursat integral, cheltuielile asociate capitalului propriu și cerințelor reglementare, costurile operaționale ale instituției și, abia la final, marja comercială propriu-zisă.
Într-o economie caracterizată de inflație și de rate de referință ale dobânzilor aflate la niveluri ridicate, este posibil ca un client să observe o rată a dobânzii înaltă chiar în aceleași perioade în care profitabilitatea băncii se erodează.
România se află tocmai în această situație specifică.
În anul 2025, rata medie anuală a inflației a atins 7,3%, o creștere față de nivelul de 5,6% înregistrat în 2024, iar în luna decembrie a aceluiași an, ritmul anual al inflației a ajuns la 9,69%. În acest context, rata dobânzii de politică monetară stabilită de Banca Națională a României a rămas constantă la 6,50% pe tot parcursul anului, menținându-se la acest nivel neîntrerupt din august 2024.
Având în vedere un cost de referință al fondurilor de 6,50% și o inflație care depășește 7%, o rată a dobânzii de 7,5% aplicată unui credit ipotecar nou reflectă, în primul rând, presiunile contextului macroeconomic.
Diferența dintre rata dobânzii la credit și cea la depozit, de 1,31 puncte procentuale, evidențiază cât de redus este spațiul de manevră rămas la dispoziția băncii.
Analiza realizată de Federația Patronală FinBan se concentrează asupra mecanismelor prin care se manifestă competiția pentru atragerea următorului client. Această presiune competitivă se materializează în patru direcții principale: în primul rând, prin prețul creditului; în al doilea rând, prin dobânda plătită pentru economii; în al treilea rând, prin structura produselor bancare oferite; și, în al patrulea rând, prin gradul de accesibilitate al procesului de aprobare a împrumuturilor.
Examinate în ansamblu, aceste date conturează imaginea unei piețe în care puterea de negociere și de alegere a clientului devine tot mai mare.
Analiza a identificat șase concluzii majore, susținute de date cantitative precise.
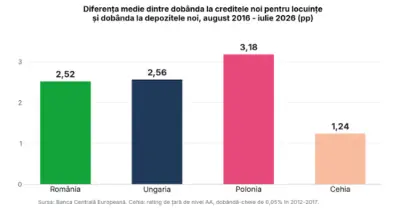
Prima constată că, în România, media calculată pe o perioadă de zece ani (cuprinzând perioada august 2016 – iulie 2026) a diferenței dintre rata dobânzii la creditele noi destinate locuințelor și rata dobânzii la depozitele noi la termen a fost de 2,52 puncte procentuale.
Acest nivel este inferior celui înregistrat în Ungaria (2,56 pp) și în Polonia (3,18 pp), deși România a avut constant cel mai ridicat risc suveran dintre cele trei state menționate.
Sursa datelor este Banca Centrală Europeană (BCE).
A doua concluzie arată că, în iulie 2026, această diferență a scăzut la 1,31 pp în România, comparativ cu 1,87 pp în Cehia, 3,13 pp în Ungaria și 3,27 pp în Polonia.
România a înregistrat cea mai mică valoare dintre cele patru țări în fiecare lună începând cu februarie 2025, ceea ce înseamnă că această situație s-a menținut timp de 18 luni consecutive. A treia concluzie relevă o scădere de 1,67 pp a diferenței nete între dobânzi.
Între februarie 2024 și iulie 2026, rata dobânzii la creditele noi de consum exprimate în lei a scăzut de la 12,76% la 10,59%, în timp ce rata dobânzii la depozitele noi la termen în lei a coborât de la 5,53% la 5,03%.
Astfel, diferența dintre ratele dobânzilor pentru aceste două tipuri de produse s-a redus de la 7,23 pp la 5,56 pp, conform datelor BNR. A patra concluzie indică o creștere de 0,46 pp.
În anul 2025, rata dobânzii la depozite a urcat de la 4,95% în aprilie la 5,41% în decembrie, în timp ce rata dobânzii la creditele ipotecare noi în lei a rămas stabilă într-un interval cuprins între 7,44% și 7,68%. Instituțiile bancare au reușit să absorbă creșterea costului de finanțare fără a o transfera integral în prețul final al creditului ipotecar. A cincea concluzie se referă la ponderea de 89%. Cota creditelor noi de consum cu dobândă fixă pe toată durata contractului a crescut de la 68% în ianuarie 2024 la 89% în ianuarie 2026.
Simultan, la creditele ipotecare noi, ponderea celor cu dobândă variabilă a scăzut în același interval de la 68% la 32%.
Aceasta înseamnă că, în cazul creditului de consum, riscul unei eventuale creșteri a dobânzilor a trecut de la client la bancă pe toată durata împrumutului, iar în cazul creditului ipotecar, fixarea inițială a ratei amână acest risc pentru majoritatea clienților noi. A șasea concluzie vizează indicele de 3,3.
Riscul de țară crește costurile băncilor!
Băncile au raportat în al doilea trimestru din 2026 cea mai accentuată relaxare a standardelor de acordare a creditelor pentru locuințe din 2022 încoace, având o valoare de 3 (neutru) pe scala utilizată.
BNR consemnează intensificarea concurenței drept unul dintre principalii factori, alături de îmbunătățirea așteptărilor economice.
Ce măsoară, de fapt, intensitatea concurenței?
Profitul unei bănci și prețul unui credit sunt două entități diferite.
Profitul este determinat de calitatea portofoliului de active, de nivelul riscurilor asumate, de eficiența operațională, de gradul de digitalizare, de costul capitalului și de volumul total al activității.
Prin urmare, luat izolat, profitul oferă puține indicii despre cât de puternică este competiția din piață. Pentru client, întrebările relevante sunt de altă natură: Ce preț voi plăti pentru împrumut? Cât voi primi în schimb pentru economiile mele?
Cine suportă riscul unei viitoare creșteri a dobânzilor? Cât de dispuse sunt băncile să acorde credite noi? Datele oficiale oferă Zece ani de date publicate de BCE demonstrează că marjele din România sunt mai mici decât cele din Polonia și Ungaria.
Cât rămâne băncii dintr-un credit pentru locuință? cea percepută de bancă de la împrumutator și cea plătită de bancă către cel care economisește.
Cu cât această diferență este mai mică, cu atât banca renunță la o parte mai mare din potențialul său de câștig pentru a-și atrage clienții.
BCE publică lunar această diferență pentru fiecare țară din Uniunea Europeană. Pe parcursul ultimilor zece ani, din august 2016 până în iulie 2026, media a fost de 2,52 puncte procentuale în România. Băncile din România au operat, în medie, cu cel mai mic spațiu de manevră dintre cele trei țări analizate.
Rezultatul nu este determinat de câteva luni atipice. Dacă examinăm valoarea tipică a perioadei (mediana), ordinea se menține: România are 2,89 pp, Polonia 3,11 pp, iar Ungaria 3,42 pp. România a avut o diferență mai mică decât Ungaria în 7 din 10 luni.
Față de Polonia, situația s-a modificat în timp: între 2018 și 2021, România a avut valori mai mari, iar din ianuarie 2022, a fost sub Polonia în fiecare lună, timp de 55 de luni consecutive.
Riscul de țară este cel mai mare, dar marja este sub cea din Polonia și Ungaria. Orice investitor înțelege principiul conform căruia asumarea unui risc mai mare necesită un randament mai mare. Riscul de țară se manifestă în dobânda la care se împrumută statul și în prețul asigurării pe care investitorii o achită pentru a se proteja împotriva riscului ca statul să nu își onoreze datoriile.
În prezent, statul român se împrumută în euro, pe o perioadă de zece ani, cu o primă de aproape 3 puncte procentuale față de Germania, comparativ cu circa 1 punct procentual peste Ungaria și mai puțin de 1 punct procentual peste Polonia.
Asigurarea împotriva riscului de neplată a datoriei de stat (contractele CDS pe cinci ani) costă pentru România aproximativ 140 de puncte de bază.
Acest cost este de peste două ori mai mare decât pentru Ungaria (circa 65 puncte de bază), de aproape trei ori mai mare decât pentru Polonia (circa 50 puncte de bază) și de circa șapte ori mai mare decât pentru Cehia (circa 20 de puncte de bază). În anii 2016 și 2017, Ungaria avea un cost al asigurării CDS mai ridicat decât România, însă din 2020 încoace, România înregistrează constant cel mai mare risc de țară dintre cele patru țări menționate.
România se află pe ultima treaptă a categoriei de rating recomandate pentru investiții, având o perspectivă negativă atribuită de toate cele trei agenții de rating majore.
Riscul de țară se transmite și către bănci, deoarece le crește costul capitalului, al finanțării și al provizioanelor. Logica economică sugerează că, într-o astfel de țară, marjele ar trebui să fie cele mai mari din regiune. Totuși, datele contrazic această ipoteză, deoarece pe parcursul ultimilor zece ani, marja medie din România a fost inferioară celei din Polonia și Ungaria, țări care au un risc de țară mai scăzut.
Explicația cea mai simplă este presiunea exercitată de concurență. La acest tablou se adaugă și costul fondurilor.
Dobânda-cheie a BNR a fost, în cea mai mare parte a ultimilor zece ani, superioară celor din Polonia și Cehia, iar în prezent este cea mai ridicată dintre cele patru țări.
Doar în perioada 2022-2024, Ungaria a avut o dobândă-cheie mai mare, atingând un vârf de 13%. Un cost al fondurilor și un risc de țară mai mari ar justifica, în teorie, marje mai mari.
Până în 2021, acest lucru s-a și întâmplat, marja din România fiind peste cea din Polonia.
Din 2022, deși dobânda-cheie și riscul de țară au rămas la niveluri ridicate, marja din România a coborât sub cea din Polonia în fiecare lună.