Întrebări frecvente
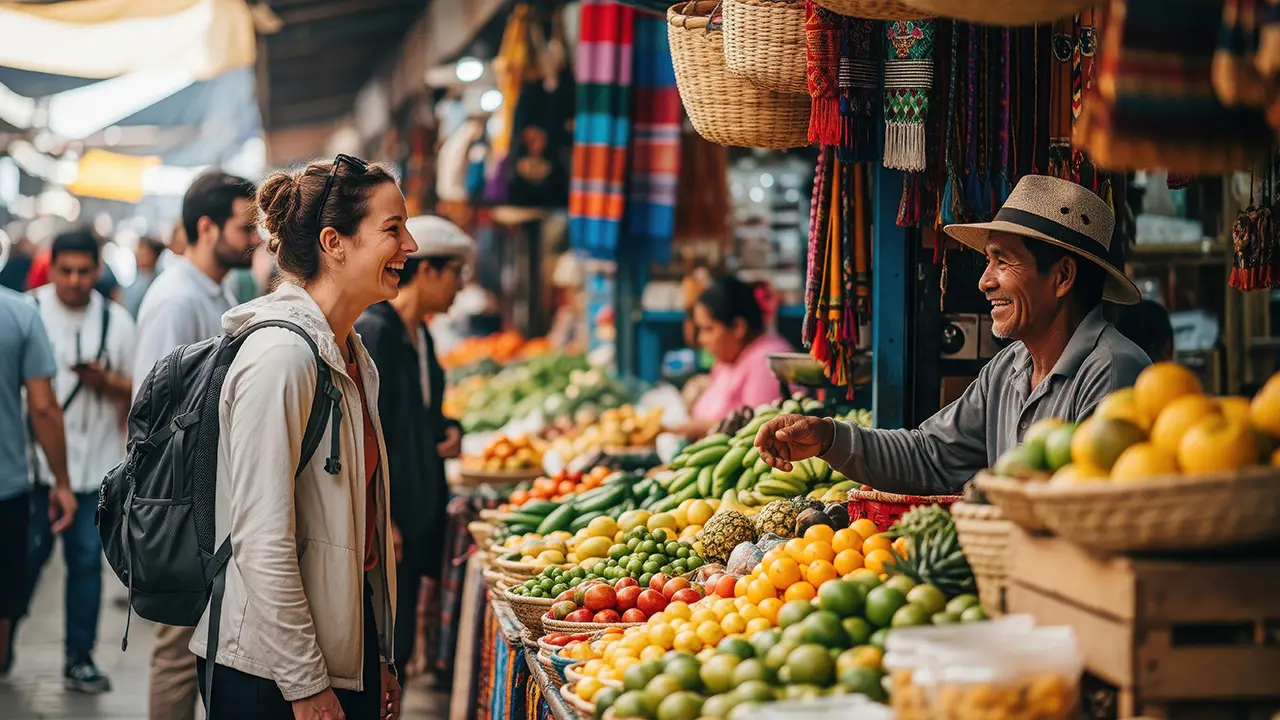
America Latină se confruntă cu o contradicție flagrantă în sectorul financiar. Țările din regiune au lansat sisteme de plăți digitale ultra-rapide, care funcționează bine în interiorul fiecărei națiuni. Dar când vine vorba de comerțul transfrontalier, lucrurile se complică.
 Focality Iași: câștiguri în creștere, detalii pe Profit Insider
 Credite în lei pentru firme: cererea rămâne slabă din cauza dobânzilor mari
 Taxele pentru cumpărăturile de pe Temu și Shein se calculează după numărul de articole
 Cum ne protejăm de inflație: lecție cu Costin Ciora, marți la 12:00
Brazil, Argentina și Mexico au introdus sisteme de plăți instantane care au schimbat modul în care oamenii plătesc zi de zi. Pix în Brazilia, Transferencias 3.0 în Argentina și CoDi în Mexico au redus timpul unei tranzacții de zile la câteva secunde. Consumatorii folosesc acum aplicații mobile pentru a plăti fără numerar, iar magazinii mici au adoptat rapid codurile QR și portofelele digitale. Aceste instrumente au făcut viața mai ușoară pentru toți — dar doar în cadrul frontierei nationale.
Când un comerțant din Chile vinde unui client din Colombia, apar problemele. Cursurile de schimb valutar fluctuează constant, adăugând risc. Fiecare țară are propriul sistem, funcționând în izolare. Pentru a primi un plată din afara țării, un magazinar trebuie să navigate între mai multe interfețe, să se confrunte cu taxele ridicate ale bancelor și cu proceduri bureaucratice complicate. Aceasta face comerțul regional să fie costisitor și lent, mai ales pentru afacerile mici.
Rădăcina problemei stă în cadrile reglementare divergente și în lipsa unor standarde comune. Băncile charged frecvent taxe înalte pentru deconturile internaționale, ceea ce découragează mici antreprenori să se extindă peste frontieră. Corporațiile mari au echipe financiare specializate care le gestionează aceste dificultăți, dar magazinarii de cartier nu au aceleași resurse.\n Experții și liderii industrialii sunt de acord: interoperabilitatea este soluția. Conectarea sistemelor naționale ar putea face plățile transfrontalieroase tão simple cât cele locale. Unele bănci testează deja proiecte de legare directă a platformelor, în scopul de a elimina pașii manuali și de a standardiza formatele de date pentru a automatiza verificările de conformitate.
Regulatorii au început să-și dea seama de problemă
Regulatorii au început să-și dea seama de problemă. Bănci centrale din regiune discută protocole comune, conștiente că fragmentarea sistemelor îngropă creșterea economică. Un cadru unificat ar putea reduce costurile pentru importatori și exportatori și ar face viața mai ușoară turistilor care doresc să plătească în străinătate.
Dar obstacolele rămân. Fiecare stat apără suveranitatea monetară, iar acordarea unor reguli comune necesită efort diplomatic semnificativ. Există și îngrijorări privind securitatea cibernetică — o infrastructură partajată, dacă nu este protejată corect, ar putea deveni vulnerabilă la atacuri.
Calea înainte necesită echilibru: inovație și stabilitate trebuie să meargă de mână. Companiile trebuie să investească în tehnologii capabile să lucreze cu mai multe monede. Instituțiile financiare trebuie să construiască API-uri robuste pentru o integrare fără frică. Scopul este clar: să facă comerțul regional cât de ușor și de rapid este un cumpărături din cartierul tău.
Care sunt țările care au lansat sisteme majore de plăți instantane? Brazilia, Argentina și Mexico au introdus platforme digitale dedicate. Brazilia folosește Pix, Argentina se bazează pe Transferencias 3.0, iar Mexico funcționează cu CoDi. Aceste sisteme sunt proiectate în principal pentru viteză și accesibilitate în interiorul fiecărei tari.
De ce plățile transfrontalieroase rămân dificile, deși cele locale au progresat? Sistemele naționale funcționează în izolare, fără standarde unificate. Comerțanții se confruntă cu riscuri de schimb valutar și taxele înalte atunci când voresc deconturi din afara țării. Lipsa interoperabilității îi oblige să navigheze între mai multe interfețe separate.