De ce se strică accesul la credit pentru IMM-uri?
Într-o perioadă în care multe firme mici depind de creditori pentru a-și menține activitatea, obținerea unui împrumut devine tot mai dificilă.
 Ajutorul de încălzire pentru românii cu venituri mici: cine primește banii și ce acte sunt necesare
 ULTIMA ORĂ ANUNȚ Control declanșat deja la bănci, diferit de ROBOR, concluziile sunt așteptate în curând: Sunt un pic
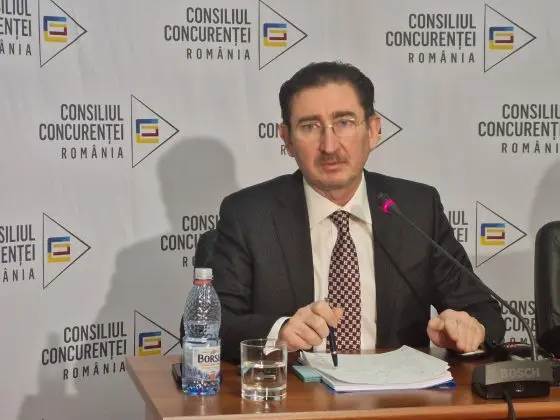 Consiliul Concurenței investighează din nou băncile cu o nouă anchetă extinsă
 ULTIMA ORĂ ANUNȚ Nou mare control declanșat la bănci, după ROBOR: Sunt un pic mai multe bănci - Bogdan Chirițoiu
Ce se întâmplă pe piața imobiliară comercială?
Conform celui mai recent sondaj al Federal Reserve – Credit Officers Opinion Survey on Banking Practices – împrumuturile comerciale și industriale acordate întreprinderilor medii și mari au rămas practic neschimbate față de sondajul anterior.
În schimb, băncile au anunțat că au înăsprit criteriile de creditare pentru întreprinderile mici.
Cine comentează evoluția creditării?
Restricțiile nu se limitează la creditele pentru afaceri.
Ce alte provocări se conturează pentru sector?
Băncile au raportat standarde mai stricte și pentru creditele destinate imobiliarelor comerciale – în special pentru construcții, dezvoltarea de terenuri și împrumuturile pentru locuințe multifamiliale. Factorul comun este percepția unui mediu economic tot mai dificil și incert.
„Expansiunea creditului începe să se contracteze”, afirmă Brian Riley, chief credit officer la Javelin Strategy & Research. „Este în concordanță cu observațiile noastre și considerăm că este un semnal firesc”.
Ce previziuni are Javelin pentru 2027?
Industria financiară se confruntă cu o serie de evenimente importante: lansarea rețelei de debit a Capital One, integrarea Apple Card în portofoliul Chase și creșterea continuă a ratelor dobânzilor până când inflația se temperă. Costurile mai mari pentru locuințe și autoturisme, precum și finanțarea achizițiilor pe termen lung, pun presiune pe consumatori și pe sectorul cardurilor de credit.
Cât de importantă este incertitudinea reglementară?
Un recent Javelin Impact Note avertizează că anul 2027 ar putea fi „plictisitor” pentru cardurile de credit, iar creditorii trebuie să accelereze și să păstreze avantajele competitive. Numărul de noi conturi a crescut, iar în 2026 mulți emitenți au relaxat standardele de credit. Consumatorii, totuși, sunt epuizați de rate, inflație și tarife.
Reglementările reprezintă un alt obstacol. Propuneri precum Credit Card Competition Act (CCCA) ar putea schimba fundamental infrastructura rețelei de plăți din SUA. După alegerile de la mijlocul mandatului, cu plecarea senatorului Durbin și înfrângerea lui Marshall în favoarea valului albastru, se așteaptă ca creditorii de carduri să fie stricți în prima jumătate a anului 2027, pentru a reveni la o activitate normală spre sfârșitul anului.
Concluzie: ce semnal transmite sectorul bancar?
Într-un context de perspectivă economică incertă, băncile înăresc standardele de creditare, afectând atât IMM-urile, cât și sectorul imobiliar comercial. Această tendință reflectă temerile legate de creșterea costurilor de viață și de evoluția reglementărilor, iar impactul se va resimți pe parcursul întregului an 2027.